Exfilo
  • Accueil
  • Expertises
    • Conseil & Expertise en finances locales
    • L’équipe
    • Références
  • Formations
  • Pilot’Budget
  • Le Blog
  • Contact
  • Carrières
  • Menu Menu

Archive pour la catégorie : Intercommunalité et RCT

Vous êtes ici : Accueil1 / Le Blog des finances locales2 / Intercommunalité et RCT

Intercommunalité et Réforme des collectivités territoriales

Quels moyens sont prévus par le législateur pour l’organisation des compétences entre personnes publiques ?

Collectivités locales, Intercommunalité et RCT

En application des dispositions de la loi Notre du 7 août 2015,  les nouveaux schémas départementaux de coopération intercommunale (SDCI) devront être arrêtés avant le 31 mars 2016. Dans l’ensemble des départements, les services de l’Etat ont élaboré et communiqué leur projet de SDCI aux collectivités et à leurs groupements.

L’une des priorités s’affichant dans ses schémas est la rationalisation de syndicats intercommunaux sur les différents territoires. Une circulaire du 27 août 2015, informant les services de l’Etat dans les départements des modalités d’application des dispositions de la loi NOTRE préconise que les SDCI doivent organiser la suppression des structures syndicales faisant double emploi avec d’autres structures syndicales ou des EPCI à fiscalité propre (cas des syndicats dont le périmètre est inférieur à ceux des EPCI actuels ou envisagés dans le SDCI, syndicats exerçant des compétences dont la loi prévoit le transfert obligatoire entre 2017 et 2020 aux EPCI). De nombreux syndicats ont ainsi vocation à disparaître dans la mise en oeuvre des projets de SDCI.

Or, la dissolution de syndicats de communes peut engendre des difficultés pour les communes dans l’organisation des compétences restituées.

Le législateur offre plusieurs dispositifs permettant à deux personnes publiques de mettre en oeuvre une organisation commune dans l’exercice d’une compétence.

Les prestations de services constituent des interventions en dehors du périmètre de l’EPCI. Elles ne peuvent cependant avoir qu’un caractère marginal par rapport à l’activité globale de l’établissement[1]. De même la prestation doit répondre à un intérêt public (Rep. Min. à la question n°77105 du 31 janvier 2006 publiée au JOAN).

Les dispositions de l’article L.5216-7-1 du code général des collectivités territoriales, par renvoi à l’article L.5215-27 du même code, autorisent les communautés d’agglomération à réaliser des prestations de services pour le compte de collectivités extérieures. Le recours aux prestations de service par les communautés de communes est beaucoup plus restreint car cela nécessite une habilitation statutaire.

Les conditions de mise en œuvre d’une prestation de services sont les suivantes :

  • Les prestations de services doivent se situer dans le champ d’intervention des compétences de l’EPCI ;
  • Les prestations de service doivent s’inscrire dans le cadre d’une convention entre les personnes publiques concernées ;
  • Cette convention doit prévoir l’objet de la prestation et les relations financières entre les co-contractants :
    • confier des actes liés à la réalisation d’une opération précise par voie de contrat, pour une partie limitée et définie ;
    • déterminer le remboursement de la part du bénéficiaire de la dite-opération.
  • Les prestations de services sont qualifiées de marchés publics par l’article 1er du code des marchés publics (Rep. Min. à la question n°17211 du 13/10/2005 publiée au JO Sénat) : celles-ci sont donc soumises aux obligations de publicité et de mise en concurrence au-delà du seuil de 25 000€, notamment si la convention est conclue à titre onéreux.

Budgétairement, ces prestations doivent être financées par l’EPCI pour le compte d’une collectivité extérieure.  Il est donc prévu deux mécanismes à l’article L.5211-56 du CGCT :

  • Lorsque la prestation consiste à rendre un service, les dépenses et les recettes afférentes à la prestation sont inscrites dans un budget annexe et assujetties à la TVA.
  • Lorsque la prestation consiste à réaliser des travaux, l’opération est suivie au compte de tiers (458) qui doit être équilibré en dépenses et en recettes.

En outre, le législateur prévoit également la possibilité pour un EPCI de faire bénéficier une collectivité extérieure d’un équipement communautaire. Prévue à l’article L.1311-7 du CGCT, la convention d’utilisation de biens permet, non pas à une communauté d’intervenir à l’extérieur de son périmètre, mais à une collectivité extérieure d’utiliser un équipement collectif dont la communauté est propriétaire.

[1] Préconisation issue du guide de l’intercommunalité publié en 2006


24 février 2016/par Cabinet EXFILO
https://www.exfilo.fr/wp-content/uploads/2012/07/Fotolia_28038812_XS1.jpg 346 346 Cabinet EXFILO https://www.exfilo.fr/wp-content/uploads/2015/07/exfilo_logo_web.png Cabinet EXFILO2016-02-24 18:35:022016-02-17 18:36:32Quels moyens sont prévus par le législateur pour l’organisation des compétences entre personnes publiques ?

Éligibilité à la bonification de la DGF : des règles strictes d’exercice des compétences à respecter

DGF et péréquation, Intercommunalité et RCT

Pour être éligible à la bonification de la dotation d’intercommunalité, le législateur impose aux communautés de communes à fiscalité professionnelle unique de répondre à deux conditions cumulatives :

  1. D’une part, la communauté de communes doit avoir une population comprise entre 3 500 et 50 000 habitants,
  2. Et d’autre part, la communauté de communes doit exercer au moins quatre des huit groupes de compétences listés à l’article L.5214-23-1 du code général des collectivités territoriales (CGCT) :

Extrait de l’article L.5214-23-1 du CGCT :

  • « En matière de développement économique: aménagement, entretien et gestion de zones d’activité industrielle, commerciale, tertiaire, artisanale ou touristique qui sont d’intérêt communautaire ; actions de développement économique d’intérêt communautaire ;
  • En matière d’aménagement de l’espace communautaire : schéma de cohérence territoriale et schéma de secteur ; à compter du 1er janvier 2018, plan local d’urbanisme, document d’urbanisme en tenant lieu et carte communale ; zones d’aménagement concerté d’intérêt communautaire ;
  • Création ou aménagement et entretien de voirie d’intérêt communautaire ;
  • Politique du logement social d’intérêt communautaire et action, par des opérations d’intérêt communautaire, en faveur du logement des personnes défavorisées ;
  • En matière de politique de la ville : élaboration du diagnostic du territoire et définition des orientations du contrat de ville ; animation et coordination des dispositifs contractuels de développement urbain, de développement local et d’insertion économique et sociale ainsi que des dispositifs locaux de prévention de la délinquance ; programmes d’actions définis dans le contrat de ville ;
  • Collecte et traitement des déchets des ménages et déchets assimilés ;
  • En matière de développement et d’aménagement sportif de l’espace communautaire : construction, aménagement, entretien et gestion des équipements sportifs d’intérêt communautaire.
  • En matière d’assainissement : l’assainissement collectif et l’assainissement non collectif.»

Il est considéré par la jurisprudence administrative[1] que « s’agissant de la condition liée à l’exercice de certaines compétences [pour la bonification de la Dotation d’intercommunalité], seules les communautés de communes qui exercent […] l’ensemble des compétences énumérées à l’intérieur de chacun de ces groupes sont éligibles à la dotation d’intercommunalité majorée [et] qu’eu égard au principe de spécialité des établissements publics, le respect de cette condition par une communauté de communes s’apprécie au regard de ses statuts. »

Par conséquent, pour vérifier la conformité des compétences exercées par une communauté avec celles mentionnées par les dispositions de l’article L.5214-23-1 du CGCT, le juge administratif procède à l’examen des statuts de la communauté de communes concernée.

Ainsi, une communauté de communes, dont les statuts ne mentionneraient pas l’exercice de la compétence « zone d’aménagement concerté », n’exercerait pas intégralement le groupe de compétences « aménagement de l’espace communautaire ». Celle-ci devrait alors exercer au moins 4 des 7 groupes de compétences restants pour remplir les critères d’attribution à la bonification de la DGF. Exemple similaire pour une communauté de communes qui n’exercerait que la compétence assainissement collectif et qui, de fait, ne serait pas compétente pour l’assainissement non collectif.

L’éligibilité à la dotation doit être constatée à la date à laquelle la communauté de communes remplit l’ensemble des conditions requises par arrêté du représentant de l’Etat dans le département. Une communauté de communes ne serait donc pas fondée à demander au juge administratif l’annulation d’une décision du Préfet lui refusant le bénéfice de la DGF bonifiée, si cette dernière n’exerce pas ou que très partiellement les compétences requises.


[1] CAA Marseille, 28 mai 2004, CC des CEPS et SYLVES, n°01MA00059 et CC du Pays de l’Or, n°01MA00102

4 février 2016/par Cabinet EXFILO
https://www.exfilo.fr/wp-content/uploads/2015/07/exfilo_logo_web.png 0 0 Cabinet EXFILO https://www.exfilo.fr/wp-content/uploads/2015/07/exfilo_logo_web.png Cabinet EXFILO2016-02-04 18:40:092016-02-04 18:40:09Éligibilité à la bonification de la DGF : des règles strictes d’exercice des compétences à respecter

Modification des règles de révision libre des attributions de compensation

Intercommunalité et RCT, Lois de finances et politiques nationales
Introduites par la loi de finances rectificatives pour 2014 du 29 décembre 2014,  les conditions de révision de l’attribution de compensation ont été modifiées de sorte à ce qu’elle soit soumise à l’accord à la majorité des deux tiers du conseil communautaire et à la majorité simple de chaque conseil municipal des communes membres, et non plus avec l’accord unanime du conseil communautaire.

La loi de finances pour 2016 apporte alors une précision permettant d’assouplir les modalités de révision libre des attributions de compensation. Jusqu’à présent, une simple révision des attributions de compensation nécessitait l’accord de l’ensemble des conseils municipaux des communes membres à la majorité simple. Autrement dit, même s’ils n’étaient pas concernés par la révision, ils devaient se prononcer sur la révision des attributions de compensation des conseils municipaux concernés. Désormais, seuls les conseils municipaux des communes concernées par la révision de leur attribution de compensation devront statuer à la majorité simple sur la révision de leur attribution de compensation.

Article 1609 nonies C du Code Général des Impôts : « Le montant des attributions de compensation et les conditions de leur révision peuvent être fixés librement par délibérations concordantes du conseil communautaire, statuant à la majorité des deux tiers, et des conseils municipaux des communes membres intéressées, en tenant compte du rapport de la commission locale d’évaluation des transferts de charges. »

13 janvier 2016/3 Commentaires/par Cabinet EXFILO
https://www.exfilo.fr/wp-content/uploads/2015/07/exfilo_logo_web.png 0 0 Cabinet EXFILO https://www.exfilo.fr/wp-content/uploads/2015/07/exfilo_logo_web.png Cabinet EXFILO2016-01-13 09:30:022016-01-12 15:24:32Modification des règles de révision libre des attributions de compensation

La procédure de retrait d’une commune d’un établissement public

Intercommunalité et RCT

Le retrait classique d’une ou plusieurs communes est régi par l’article L.5211-19 du code général des collectivités territoriales (CGCT). Le retrait doit être effectué avec le consentement du conseil communautaire, ainsi que l’accord des conseils municipaux des communes membres, dans les conditions de majorité requise pour la création de l’établissement,  pris par délibération dans un délai de 3 mois à compter de la notification de la délibération du conseil communautaire :

  • Cette majorité doit être exprimée par les 2/3 des organes délibérants représentant plus de la moitié de la population totale de la communauté de communes, ou par la moitié au moins des organes délibérants représentant plus des 2/3 de la population.
  • Cette majorité doit nécessairement comprendre les conseils municipaux des communes membres dont la population est supérieure au quart de la population totale concernée.

A défaut de délibération dans ce délai de 3 mois, la décision est réputée défavorable. Ce retrait est acté par arrêté du Préfet.

Les conditions financières et patrimoniales du retrait de la commune sont déterminées par délibérations concordantes du conseil municipal de la commune et du conseil communautaire selon les dispositions de l’article L.5211-25-1 du CGCT. A défaut d’accord, ces conditions sont arrêtées par le représentant de l’Etat.

La question de savoir si une commune peut prendre une délibération avant la notification de la délibération du conseil syndical a été récemment réglée : le juge administratif reconnait la possibilité pour une commune de se prononcer avant l’organe délibérant de l’EPCI sur le retrait, et donc avant la notification de la délibération du comité syndical (CE, 23 juillet 2012, n°342849). La même jurisprudence établie que le Préfet n’est pas tenu par le délai de 3 mois mentionné à l’article L.5211-19 du CGCT, et peut adopter son arrêté de retrait dès lors que toutes les communes ont délibéré sur le sujet, quand bien même le délai de 3 mois n’est pas écoulé.

11 décembre 2015/par Pierre-Olivier HOFER
https://www.exfilo.fr/wp-content/uploads/2014/06/communes-communauté1.jpg 260 351 Pierre-Olivier HOFER https://www.exfilo.fr/wp-content/uploads/2015/07/exfilo_logo_web.png Pierre-Olivier HOFER2015-12-11 09:00:392017-03-24 15:52:44La procédure de retrait d’une commune d’un établissement public

La compétence GEMAPI

Intercommunalité et RCT

La loi de modernisation de l’action publique territoriale et d’affirmation des métropoles promulguée le 27 janvier 2014 instaure à l’article 59 une compétence « Gestion des milieux aquatiques et prévention des inondations (GEMAPI) » obligatoire pour les EPCI à fiscalité propre à partir du 1er janvier 2016. Une période transitoire a été instaurée jusqu’au 1er janvier 2018 pour le transfert de la compétence GEMAPI à un EPCI à fiscalité propre lorsque cette compétence est exercée par les conseils généraux, les conseils régionaux, leurs groupements ou d’autres personnes morales de droit public.

La compétence GEMAPI est définie par les 4 alinéas suivants de l’article L.211-7 du code de l’environnement :

  • (1°) Aménagement d’un bassin ou d’une fraction de bassin hydrographique ;
  • (2°) Entretien et aménagement d’un cours d’eau, canal, lac, ou plan d’eau, y compris les accès à ce cours d’eau, canal, lac, ou à ce plan d’eau ;
  • (5°) La défense contre les inondations et contre la mer ;
  • (8°) La protection et la restauration des sites, des écosystèmes aquatiques et des zones humides ainsi que des formations boisées riveraines.

Le transfert de cette compétence à un syndicat sera possible :

  • A la suite de la prise de la compétence GEMAPI au plus tard au 1e janvier 2018, les EPCI à fiscalité propre pourront transférer tout ou partie de cette compétence à un syndicat mixte compétent, un établissement public d’aménagement et de gestion de l’eau (EPAGE) ou à un établissement public territorial de bassin (EPTB) dont le périmètre inclut en totalité le périmètre communautaire, après création du syndicat ou adhésion de l’EPCI.
  • En cas de création, fusion, transformation de l’EPCI, le principe de la représentation-substitution au sein d’un syndicat s’appliquera quel que soit le type d’EPCI :

Pour les communautés de communes, le principe de représentation-substitution s’applique mécaniquement au 1er janvier 2016.

Pour les communautés d’agglomération et communautés urbaines, le législateur a prévu une dérogation au principe de retrait des communes membres d’un syndicat en cas de création, fusion, ou transformation de l’EPCI en communauté d’agglomération, ou en communauté urbaine, pour les compétences obligatoires et optionnelles exercées par la communauté.

En effet, l’article 59 de la loi MAPTAM a ajouté une dérogation aux I. de l’article L.5216-7 et de l’article L.5215-22 du CGCT : « la communauté d’agglomération [ou communauté urbaine] est substituée, pour la compétence en matière de gestion des milieux aquatiques et de prévention des inondations, mentionnée à l’article L. 211-7 du code de l’environnement, aux communes qui en sont membres lorsque celles-ci sont groupées avec des communes extérieures à la communauté dans un syndicat de communes ou un syndicat mixte qui exerce déjà cette compétence. »

Cette nouvelle disposition ne s’appliquera que dans les cas de création, fusion, et transformation en communauté d’agglomération ou en communauté urbaine à partir du 1er janvier 2016. Au moment de la prise de compétence GEMAPI par l’EPCI, le principe de la représentation-substitution au sein d’un syndicat s’appliquera également. Pour ce qui concerne une simple extension de compétences, le principe est celui de la substitution de l’EPCI au sein du syndicat compétent pour les communes membres concernées (article L.5216-7 III alinéa 2 du CGCT).

Par conséquent, seules trois conditions cumulatives emporteraient retrait de la compétence GEMAPI au 1er janvier 2016 du syndicat auquel pouvait appartenir les communes de l’EPCI à fiscalité propre :

  • L’EPCI à fiscalité propre n’est pas préalablement compétent en matière de GEMAPI ;
  • L’EPCI à fiscalité propre est une communauté d’agglomération ou une communauté urbaine ;
  • L’EPCI à fiscalité propre n’est pas intégralement inclus dans le périmètre du syndicat.

Depuis le 1er janvier 2014, les collectivités territoriales compétentes peuvent instituer une taxe facultative dite GEMAPI pour le « financement des travaux de toute nature permettant de réduire les risques d’inondation et les dommages causés aux personnes et aux biens. » Cette taxe ne peut être levée qu’en cas d’exercice de la compétence par l’EPCI à fiscalité propre.

Cette taxe est toutefois plafonnée à 40€ par habitant et par an. Elle doit d’ailleurs faire l’objet d’un budget annexe spécial. Le produit de la taxe est réparti entre les contribuables assujettis aux quatre taxes directes locales (TH, TFB, TFNB, CFE). Le produit global de cette taxe est arrêté avant le 1er octobre de chaque année pour application l’année suivante par l’organe délibérant de l’EPCI. Son montant sera déterminé au regard du coût prévisionnel annuel résultant de l’exercice de la compétence, minoré par les interventions réalisées par les associations syndicales de propriétaires.

Par ailleurs, les financements actuels (subventions accordées) par les autres personnes publiques ne sont pas remis en cause. Ils sont toutefois toujours limités à 20% minimum d’autofinancement par le maître d’ouvrage (article L.1111-10 du CGCT).

4 décembre 2015/1 Commentaire/par Cabinet EXFILO
https://www.exfilo.fr/wp-content/uploads/2015/07/exfilo_logo_web.png 0 0 Cabinet EXFILO https://www.exfilo.fr/wp-content/uploads/2015/07/exfilo_logo_web.png Cabinet EXFILO2015-12-04 09:00:172017-03-24 15:55:17La compétence GEMAPI

La neutralisation financière des transferts de charges en fiscalité professionnelle unique

Intercommunalité et RCT

La Commission Locale d’Evaluation des Charges Transférées (CLECT) est l’organe chargé d’évaluer le montant des charges et des recettes transférées par les communes membres d’un EPCI. Elle se réunit obligatoirement lors de tout transfert de charges.

La CLECT doit évaluer le coût net (dépenses minorées des recettes) des compétences transférées. Ce coût net viendra minorer les attributions de compensation (AC) des communes concernées, afin de garantir une neutralisation financière du transfert de compétence entre les communes et l’EPCI. La CLECT rédige pour ce faire un rapport d’évaluation des charges transférées, sur lequel les conseils municipaux et le conseil communautaire délibèreront pour valider ou non l’évaluation. Ce rapport d’évaluation de la CLECT doit être produit au cours de la première année de transfert de l’équipement ou de la compétence.

 Le législateur a encadré les modalités d’évaluation en précisant :

  • Que pour les équipements, il fallait reconstituer une charge d’amortissement de la construction ou de l’acquisition de l’équipement, intégrant les frais d’entretien, de maintenance, les frais financiers (intérêts) liés le cas échéant à l’emprunt souscrit pour financer l’équipement, étalés sur la durée de vie de l’équipement et ramené à une année ;
  • Pour les autres dépenses (fluides, frais de ménage, de petit entretien), le principe est de « se baser » sur les dépenses figurant dans les comptes administratifs des communes.

L’évaluation ainsi menée est définitive (non actualisable) et vient s’imputer sur les attributions de compensation.

Ainsi, le rôle de la CLECT sera :

  • Pour les équipements, de définir les charges et recettes à prendre en dans le calcul de cet amortissement, et de définir une durée d’amortissement,
  • Pour les autres dépenses et recettes, de définir la période rétrospective sur laquelle se basera l’évaluation (les cinq dernières années, les trois dernières années, la dernière année), cette durée pouvant être différente selon le type de dépenses (retenir la dernière année pour les charges fixes, qui ne connaissent pas d’évolution marquée d’une année sur l’autre, et une moyenne sur x années pour les charges fluctuantes),

Après détermination par la CLECT du coût net moyen annualisé de la compétence concernée (fonctionnement + investissement),  le rapport de la CLECT doit être notifié et adopté à la majorité qualifiée des conseils municipaux (deux tiers au moins des conseils municipaux des communes intéressées représentant plus de la moitié de la population totale de celles-ci, ou par la moitié au moins des conseils municipaux des communes représentant les deux tiers de la population). Le conseil communautaire doit délibérer sur ce rapport, puis notifier les conseils municipaux du rapport, cette notification constituant le point de départ du délai de 3 mois qui leur ai laissé pour se prononcer[1]).

Si le rapport de la CLETC est adopté, les attributions de compensation (AC) des communes concernées par le transfert de compétences seront alors minorées du montant du coût net moyen annualisé ainsi déterminé.

Le rôle de la CLECT est important car pour pouvoir s’en écarter, il faut qu’une évaluation alternative soit adoptée par l’ensemble des conseils municipaux ainsi que par la majorité des deux tiers du conseil communautaire.


[1] Bien que l’article 1609 nonies C ne s’y réfère pas expressément, le I de l’article L.5211-5 du CGCT prévoit un délai de 3 mois pour que les communes délibèrent. Ce délai est systématiquement appliqué pour les adoptions de rapport de la CLECT. A défaut de délibération dans ce délai, leur avis est réputé favorable.

25 novembre 2015/par Cabinet EXFILO
https://www.exfilo.fr/wp-content/uploads/2015/07/exfilo_logo_web.png 0 0 Cabinet EXFILO https://www.exfilo.fr/wp-content/uploads/2015/07/exfilo_logo_web.png Cabinet EXFILO2015-11-25 16:46:132015-11-25 16:46:28La neutralisation financière des transferts de charges en fiscalité professionnelle unique

Retrait d’une commune d’une communauté de communes dont la CFE est en cours d’harmonisation

Intercommunalité et RCT

La procédure de retrait d’une commune d’un établissement public de coopération intercommunale (EPCI)  est régie par l’article L 5211-19 du code général des collectivités territoriales.

Le retrait doit être prononcé avec l’accord de l’ensemble des conseils municipaux de l’EPCI à la majorité qualifiée[1] ainsi qu’avec le consentement du conseil communautaire concerné. A compter de la notification de la délibération du conseil communautaire, les communes membres disposent d’un délai de 3 mois pour se prononcer sur le retrait de la commune. A défaut de délibération dans ce délai de 3 mois, la décision est réputée défavorable.

A l’issue de ce délai, le retrait est prononcé par arrêté du Préfet.

Néanmoins, il existe des situations où la possibilité  pour une commune de se retirer d’un EPCI est prohibée :

  • Interdiction de retrait d’une communauté urbaine ou d’une métropole :

Une commune a la possibilité de se retirer d’un EPCI à condition qu’il s’agisse d’une communauté de communes ou d’une communauté d’agglomération.

  • Interdiction de retrait d’un EPCI à fiscalité professionnelle unique dont les taux de CFE sont en cours d’harmonisation :

L’article L 5211-19, alinéa 4 du CGCT pose pour principe que : « Pour les établissements publics de coopération intercommunale soumis au régime fiscal prévu à l’article 1609 nonies C du code général des impôts, le retrait n’est possible qu’à l’issue de la période d’unification des taux de cotisation foncière des entreprises ».

Le législateur prévoit que le départ d’une commune membre d’un EPCI ne doit pas perturber le mécanisme d’harmonisation des taux de CFE. Une commune ne peut donc pas se retirer d’un EPCI à fiscalité professionnelle unique dont le taux de CFE est en cours d’unification. Elle devra attende la fin d’harmonisation des taux avant de se retirer.

Toutefois, par dérogation aux dispositions de l’article L 5211-19 du CGCT, une procédure dérogatoire a été instaurée par le législateur. L’article L 5214-26 du CGCT prévoit une procédure de retrait-adhésion applicable aux communautés de communes.

Cette procédure dérogatoire autorise une commune à se retirer d’une communauté de communes pour adhérer à un autre EPCI à fiscalité propre dont le conseil communautaire a accepté la demande d’adhésion. L’article L.5214-26 du CGCT ne comporte pas de dispositions liées à l’interdiction de retrait d’une commune en cas d’harmonisation des taux de CFE. Par conséquent, le retrait peut être prononcé si la commune souhaitant se retirer intègre un nouvel EPCI qui s’est prononcé favorable à sa demande d’adhésion, même en cas d’harmonisation des taux de CFE.

Dans cette procédure, le retrait est arrêté par le Préfet après avis de la commission départementale de coopération intercommunale (CDCI). La CDCI dispose d’un délai de 2 mois pour se prononcer. A défaut, sa décision est réputée défavorable.

[1] Majorité qualifiée : deux tiers des conseils municipaux représentant plus de la moitié de la population totale de l’EPCI, ou par la moitié des conseils municipaux représentant les deux tiers de la population, y compris les conseils municipaux dont la population est supérieure au quart de la population totale.

15 septembre 2015/par Cabinet EXFILO
https://www.exfilo.fr/wp-content/uploads/2015/07/exfilo_logo_web.png 0 0 Cabinet EXFILO https://www.exfilo.fr/wp-content/uploads/2015/07/exfilo_logo_web.png Cabinet EXFILO2015-09-15 08:30:372018-10-17 13:33:52Retrait d’une commune d’une communauté de communes dont la CFE est en cours d’harmonisation

Calendrier, mise en oeuvre et adoption de la nouvelle carte intercommunale

Intercommunalité et RCT

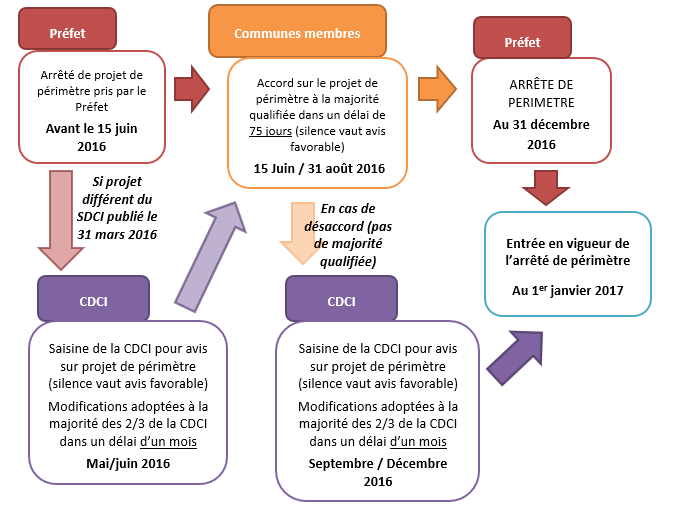
A la suite de la publication du Schéma Départementale de Coopération Intercommunale (au plus tard le 31 mars 2016), le Préfet définit la mise en œuvre de ce schéma dans un arrêté de projet de périmètre pris au plus tard le 15 juin 2016. Il dispose à ce titre d’un pouvoir renforcé : il a la possibilité de proposer un projet de périmètre ne figurant pas dans le SDCI, après avis de la Commission Départementale de Coopération Intercommunale qui doit se prononcer dans un délai d’un mois à compter de la notification (silence vaut avis favorable). Les propositions de modification de la CDCI adoptées à la majorité des deux tiers de ses membres sont intégrées au projet de périmètre du Préfet.

Cet arrêté est ensuite notifié aux communes incluses dans le projet de périmètre afin de recueillir l’accord de chaque conseil municipal dans un délai de 75 jours. A défaut de délibération dans ce délai, leur décision est réputée favorable. Le législateur ne précisant pas les modalités d’adoption au sein du conseil municipal du projet de périmètre, une simple délibération adoptée à la majorité simple suffira.

A l’issue du délai de 75 jours et avec l’accord exprimé par la moitié au moins des conseils municipaux des communes intéressées, représentant la moitié au moins de la population totale de celles-ci, y compris le conseil municipal de la commune dont la population est la plus nombreuse si cette dernière représente au moins le tiers de la population totale, le Préfet prononcera le nouveau périmètre de l’établissement public de coopération intercommunale.

En revanche, en absence d’accord exprimé à la majorité qualifiée des communes membres, le Préfet peut prononcer le nouveau périmètre de l’EPCI :

  • après avis simple de la CDCI lorsqu’il s’agit d’un projet figurant au SDCI,
  • par décision motivée, après avis favorable de la CDCI lorsqu’il s’agit d’un projet ne figurant pas au SDCI.

Avant de rendre son avis, la CDCI a la possibilité de rencontrer les maires des communes concernées et les présidents des EPCI concernés afin d’éclairer ses délibérations. Elle dispose d’un délai d’un mois pour se prononcer. A défaut, son avis est réputé favorable. En cas de modifications de périmètre adoptées par la CDCI à la majorité des deux tiers de ses membres, l’arrêté de périmètre de l’EPCI intègre ces modifications.

Le Préfet notifiera l’arrêté de périmètre au plus tard le 31 décembre 2016. La nouvelle carte intercommunale qui découlera des arrêtés de périmètre devra être effective au 1er janvier 2017.

Le calendrier de mise en œuvre des SDCI est le suivant :

Calendrier et adoption carte interco

10 septembre 2015/par Cabinet EXFILO
https://www.exfilo.fr/wp-content/uploads/2015/07/exfilo_logo_web.png 0 0 Cabinet EXFILO https://www.exfilo.fr/wp-content/uploads/2015/07/exfilo_logo_web.png Cabinet EXFILO2015-09-10 08:30:132015-11-26 11:41:37Calendrier, mise en oeuvre et adoption de la nouvelle carte intercommunale

Calendrier d’élaboration et adoption des Schémas Départementaux de Coopération Intercommunale (SDCI)

Intercommunalité et RCT

Chaque département est doté d’un schéma de coopération intercommunale. La loi NOTRe du 7 août 2015 a fixé une échéance au 31 mars 2016 pour l’élaboration des nouveaux schémas de coopération intercommunale (SDCI) par les Préfets. La révision de ses schémas intercommunaux devra tenir compte des orientations définies par le législateur :

  • Une carte intercommunale composée d’établissements publics de coopération intercommunale (EPCI) regroupant au moins 15 000 habitants (seuil qui peut être adapté sans être inférieur à 5 000 habitants) ;
  • Une carte intercommunale construite dans une cohérence spatiale au regard notamment des unités urbaines définies par l’INSEE, des bassins de vie et des schémas de cohérence territoriale ;
  • Une carte intercommunale ayant pour objectif l’accroissement de la solidarité financière et territoriale et l’approfondissement de la coopération au sein des pôles d’équilibre territoriaux et ruraux.

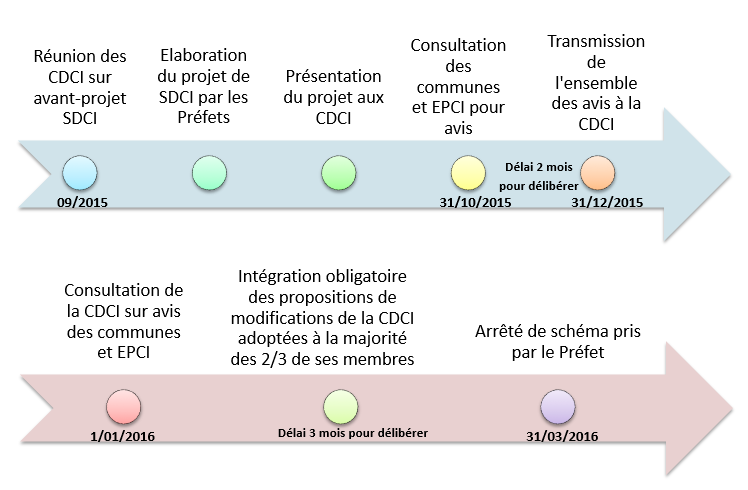
Chaque projet de SDCI devra être présenté par le Préfet à la commission départementale de coopération intercommunale (CDCI) au plus tard au 31 octobre 2015.

Le projet de schéma fera ensuite l’objet d’une transmission pour avis aux conseils municipaux et aux conseils communautaires concernés par les propositions de modification de la situation existante en matière de coopération intercommunale. Ceux-ci disposeront d’un délai de 2 mois pour se prononcer à compter de la notification (le silence vaut avis favorable). Le législateur ne précisant pas les modalités d’adoption par les organes délibérants des propositions de modification du schéma, une simple délibération adoptée à la majorité simple suffira.

L’ensemble des avis récoltés auprès des collectivités concernées devront être transmis avant le 31 décembre 2015 à la CDCI. A compter de cette transmission, la CDCI disposera d’un délai de 3 mois pour se prononcer. A défaut de délibération, le silence vaut avis favorable. En revanche, toute modification du projet de schéma devra faire l’objet d’un accord à la majorité des deux tiers des membres de la CDCI pour être adoptée.

A l’issue du délai de 3 mois, le schéma est arrêté par décision du Préfet au plus tard le 31 mars 2016.

Le calendrier d’élaboration des SDCI 2015/2016 est le suivant :

Calendrier et adoption des SDCI

8 septembre 2015/par Cabinet EXFILO
https://www.exfilo.fr/wp-content/uploads/2015/09/Calendrier-et-adoption-des-SDCI.png 490 748 Cabinet EXFILO https://www.exfilo.fr/wp-content/uploads/2015/07/exfilo_logo_web.png Cabinet EXFILO2015-09-08 08:30:172015-09-07 16:39:11Calendrier d’élaboration et adoption des Schémas Départementaux de Coopération Intercommunale (SDCI)

Le point sur le Projet de loi Notre avant le retour des débats à l'Assemblée Nationale

Intercommunalité et RCT

Dans sa version issue de la seconde lecture au Sénat le 2 juin dernier, le projet de loi Notre a subi de nombreux amendements. Actuellement, la navette parlementaire pour ce projet de loi est toujours en cours, la commission des lois de l’assemblée nationale a examiné le texte le 17 juin dernier.

  • Les débats sur la révision du seuil minimal de population des EPCI 

Initialement prévu à 20 000 habitants, il s’agit là d’une disposition qui sème la discorde entre les deux chambres parlementaires. En effet, le sénat dans ses deux lectures a rétabli le seuil actuel de 5 000 habitants tandis que les députés ont instauré un seuil de 20 000 habitants assorti de plusieurs dérogations. La commission des lois semble être revenue sur la version adoptée à l’assemblée nationale.

  • L’election des conseillers communautaires au suffrage universel direct sans fléchage

Les députés ont établi en première lecture l’election des conseillers communautaires au suffrage universel direct sans fléchage. Cet amendement ayant été supprimé par le sénat, la commission des lois a adopté un amemdement plus modeste qui impose d’ici la fin de l’année le dépôt d’un rapport étudiant les conséquences éventuelles d’une élection de tout ou partie des conseillers métropolitains.

  • La révision des schémas départementaux de coopération intercommunale

Suite à la seconde lecture du Sénat, les délais d’adoption des schémas départementaux de coopération interocommunale ont été repoussés au 31 décembre 2016 (au lieu du 31 décembre 2015 initialement). Dans la même idée, la nouvelle carte intercommunale et syndicale devra être effective dans les arrêtés de périmètre pris au plus tard le 31 décembre 2017 (au lieu du 31 décembre 2016). Toutefois, la commission des lois a tranché en laissant jusqu’au 31 mars 2016 aux Préfets et CDCI pour élaborer les schémas.

  • L’élargissement des compétences communautaires 

L’étargissement de nouvelles compétences pour les communauté de communes fait débat au sein des deux chambres parlementaires. Le projet de loi initial élargissait leurs compétences obligatoires en y ajoutant la promotion du tourisme, l’aménagement, l’entretien et la gestion des aires d’accueil des gens du voyage ainsi que la création et la gestion des maisons de service public, comme compétence optionnelle. Par la suite, l’assemblée nationale a également ajouté aux compétences obligatoires, l’eau, l’assainissement et les ordures ménagères. Au final, le sénat est revenu sur les dernières modifications des députés en transférant les aires d’accueil des gens du voyage, l’eau, l’assainissement et le tourisme au sein des compétences optionnelles.

La commission des lois a dernièrement rétabli l’eau et l’assainissement dans la liste des compétences obligatoires.

  • Le durcissement des conditions d’éligibilité à la DGF bonifiée

Les communauté des communes ne devront non plus exercer 4 des 8 compétences listées à l’article L.5214-23-1 pour être éligible à la bonification de leur DGF, mais 6 parmi 11 compétences. Sont en effet rajoutées les compétences GEMAPI, Aires d’accueil des gens du voyage et Gestion des maisons de services au public. Les communautés de communes à fiscalité professionnelle unique concernée auraient jusqu’au 30 juin 2016 pour étendre leur champ de compétences ou les modifier avec une modification effective des statuts avant le 31 décembre 2016.

En ce qui concerne la compétence GEMAPI, la prise obligatoire de cette compétence par le bloc local a été repoussée au 1er janvier 2018 par les sénateurs (au lieu du 1er janvier 2016).

  • Les conditions d’opposition au transfert automatique de la compétence PLUI

Les communes membre d’un EPCI pourront s’opposer en 2017 au transfert automatique de la compétence PLUI en remplaçant la minorité de blocage de 25% des communes membres représentant 20% de la population par un blocage à la majorité qualifiée (2/3 communes représentants plus de la moitié de la population ou l’inverse). Cet amendement, supprimé par le Sénat, a été rétabli par la commission des lois.

  • L’adoption des schémas de mutualisation

Un délai supplémentaire a été accordé pour l’adoption des schémas de mutualisation, l’échéance étant reporté en mars 2016.


30 juin 2015/par Cabinet EXFILO
https://www.exfilo.fr/wp-content/uploads/2015/07/exfilo_logo_web.png 0 0 Cabinet EXFILO https://www.exfilo.fr/wp-content/uploads/2015/07/exfilo_logo_web.png Cabinet EXFILO2015-06-30 09:00:102015-06-30 09:00:10Le point sur le Projet de loi Notre avant le retour des débats à l'Assemblée Nationale
Page 7 sur 13«‹56789›»

Pages

  • Conseil & Expertise en finances locales
  • Contactez-nous
  • Formations finances locales
  • Le Blog des finances locales
  • Les consultants experts des finances locales
  • Mentions légales et politique de confidentialité
  • Nos références
  • Notre équipe et nos moyens
  • Pilot’Budget
  • Recrutement consultant en finances locales

Catégories

  • Actualités
  • Actualités EXFILO
  • Analyse financière
  • Brèves
  • Collectivités locales
  • DGF et péréquation
  • Fiscalité
  • Formations
  • Intercommunalité et RCT
  • Lois de finances et politiques nationales
  • Questions-Réponses

Archive

  • octobre 2026
  • mars 2026
  • février 2026
  • janvier 2026
  • décembre 2025
  • octobre 2025
  • septembre 2025
  • juillet 2025
  • juin 2025
  • mai 2025
  • avril 2025
  • février 2025
  • janvier 2025
  • décembre 2024
  • octobre 2024
  • septembre 2024
  • juillet 2024
  • mai 2024
  • avril 2024
  • mars 2024
  • février 2024
  • janvier 2024
  • octobre 2023
  • juillet 2023
  • juin 2023
  • avril 2023
  • mars 2023
  • février 2023
  • janvier 2023
  • décembre 2022
  • novembre 2022
  • octobre 2022
  • septembre 2022
  • juillet 2022
  • juin 2022
  • mai 2022
  • avril 2022
  • février 2022
  • janvier 2022
  • décembre 2021
  • octobre 2021
  • mars 2021
  • février 2021
  • janvier 2021
  • novembre 2020
  • octobre 2020
  • septembre 2020
  • juin 2020
  • mai 2020
  • avril 2020
  • mars 2020
  • février 2020
  • janvier 2020
  • novembre 2019
  • octobre 2019
  • septembre 2019
  • juillet 2019
  • juin 2019
  • mai 2019
  • avril 2019
  • mars 2019
  • février 2019
  • janvier 2019
  • décembre 2018
  • novembre 2018
  • octobre 2018
  • septembre 2018
  • juillet 2018
  • juin 2018
  • mai 2018
  • avril 2018
  • mars 2018
  • février 2018
  • janvier 2018
  • décembre 2017
  • novembre 2017
  • octobre 2017
  • septembre 2017
  • juillet 2017
  • juin 2017
  • mai 2017
  • avril 2017
  • mars 2017
  • février 2017
  • janvier 2017
  • novembre 2016
  • octobre 2016
  • septembre 2016
  • août 2016
  • juillet 2016
  • juin 2016
  • avril 2016
  • mars 2016
  • février 2016
  • janvier 2016
  • décembre 2015
  • novembre 2015
  • octobre 2015
  • septembre 2015
  • août 2015
  • juin 2015
  • mai 2015
  • avril 2015
  • mars 2015
  • février 2015
  • janvier 2015
  • décembre 2014
  • novembre 2014
  • octobre 2014
  • septembre 2014
  • août 2014
  • juillet 2014
  • juin 2014
  • mai 2014
  • avril 2014
  • mars 2014
  • février 2014
  • janvier 2014
  • décembre 2013
  • novembre 2013
  • octobre 2013
  • septembre 2013
  • août 2013
  • juillet 2013
  • juin 2013
  • mai 2013
  • avril 2013
  • mars 2013
  • février 2013
  • janvier 2013
  • décembre 2012
  • novembre 2012
  • octobre 2012
  • septembre 2012
  • août 2012
  • juillet 2012
  • juin 2012
  • mai 2012
  • avril 2012
  • mars 2012
  • février 2012
  • janvier 2012
  • décembre 2011
  • novembre 2011
  • octobre 2011
  • septembre 2011
  • juillet 2011
  • juin 2011
  • mai 2011
  • avril 2011
  • mars 2011
  • février 2011

EXFILO SUR LE NET

Suivez-nous sur les différents réseaux !


Informations

Exfilo Paris
19 Avenue d'Italie, 75013 Paris
01.83.62.86.35

Exfilo Toulouse
45 chemin de Nicol
31200 Toulouse
05.34.30.70.45

En direct du blog

  • Expertise finances locales - EXFILO
    CPEB 2027 simulation du montant du prélèvement communes et EPCI9 octobre 2026 - 14 h 53 min
  • reduction des dotations - EXFILO
    #PLF2027 : Contribution progressive à l’effort budgétaire CPEB9 octobre 2026 - 13 h 48 min
  • TVA - EXFILO
    PLF 2027 : Réduction du taux de remboursement du FCTVA9 octobre 2026 - 13 h 40 min

Contact

Exfilo Paris : 19 Avenue d’Italie, 75013 Paris / 01.83.62.86.35

Exfilo Toulouse : 45 chemin de Nicol, 31200 Toulouse / 05.34.30.70.45

contact@exfilo.fr

© Copyright Exfilo - Tous droits réservés
  • Lien vers X
  • Lien vers LinkedIn
  • Lien vers Facebook
  • Accueil
  • Mentions légales
  • Contact
  • Carrières
Faire défiler vers le haut Faire défiler vers le haut Faire défiler vers le haut

Ce site utilise des cookies afin d'améliorer votre visite. En naviguant sur ce site, vous acceptez l'utilisation de nos cookies.

OKEn savoir plus

Cookies et paramètres de confidentialité


Comment nous utilisons les cookies

Nous pouvons demander que les cookies soient mis en place sur votre appareil. Nous utilisons des cookies pour nous faire savoir quand vous visitez nos sites Web, comment vous interagissez avec nous, pour enrichir votre expérience utilisateur, et pour personnaliser votre relation avec notre site Web.

Cliquez sur les différentes rubriques de la catégorie pour en savoir plus. Vous pouvez également modifier certaines de vos préférences. Notez que le blocage de certains types de cookies peut avoir une incidence sur votre expérience sur nos sites Web et les services que nous sommes en mesure d’offrir.

Cookies Web Essentiels

Ces cookies sont strictement nécessaires pour vous délivrer les services disponibles sur notre site et pour utiliser certaines de ses fonctionnalités.

Du fait que ces cookies sont absolument nécessaires au bon rendu du site, les refuser aura un impact sur la façon dont il fonctionne. Vous pouvez toujours bloquer ou effacer les cookies via les options de votre navigateur et forcer leur blocage sur ce site. Mais le message vous demandant de les accepter/refuser reviendra à chaque nouvelle visite sur notre site.

Nous respectons votre choix de refuser les cookies mais pour éviter de vous le demander à chaque page laissez nous en utiliser un pour mémoriser ce choix. Vous êtes libre de revenir sur ce choix quand vous voulez et le modifier pour améliorer votre expérience de navigation. Si vous refusez les cookies nous retirerons tous ceux issus de ce domaine.

Nous vous fournissons une liste de cookies déposés sur votre ordinateur via notre domaine, vous pouvez ainsi voir ce qui y est stocké. Pour des raisons de sécurité nous ne pouvons montrer ou afficher les cookies externes d’autres domaines. Ceux-ci sont accessibles via les options de votre navigateur.

Cookies Google Analytics

Ces cookies collectent des informations de manière compilée pour nous aider à comprendre comment notre site est utilisé et combien son performantes nos actions marketing, ou pour nous aider à personnaliser notre site afin d’améliorer votre expérience de navigation.

Si vous ne souhaitez pas que votre visite soit pistée sur notre site vous pouvez bloquer ce pistage dans votre navigateur ici :

Autres services externes

Nous utilisons également différents services externes comme Google Webfonts, Google Maps, autres hébergeurs de vidéo. Depuis que ces FAI sont susceptibles de collecter des données personnelles comme votre adresse IP nous vous permettons de les bloquer ici. merci de prendre conscience que cela peut hautement réduire certaines fonctionnalités de notre site. Les changement seront appliqués après rechargement de la page.

Réglages des polices Google :

Réglages Google Map :

Réglages reCAPTCHA :

Intégrations de vidéo Vimeo et Youtube :

Autres cookies

Les cookies suivants sont également requis - Vous pouvez choisir d’autoriser leur utilisation :

Politique de Confidentialité

Vous pouvez lire plus de détails à propos des cookies et des paramètres de confidentialité sur notre Page Mentions Légales.

Mentions légales et politique de confidentialité
Accepter les cookiesRefuser les cookies