Exfilo
  • Accueil
  • Expertises
    • Conseil & Expertise en finances locales
    • L’équipe
    • Références
  • Formations
  • Pilot’Budget
  • Le Blog
  • Contact
  • Carrières
  • Menu Menu

Archive d’étiquettes pour : coefficient correcteur

Vous êtes ici : Accueil1 / Le Blog des finances locales2 / coefficient correcteur

Articles

Effet du coefficient correcteur

Fiscalité

Depuis 2020, la part départementale de la taxe foncière sur les propriétés bâties a été transférée aux communes, en compensation de la suppression de la taxe d’habitation. Afin d’assurer une neutralité du système, c’est à dire que chaque commune reçoive au moins autant de foncier bâti départemental que le produit de la taxe d’habitation résidences principales supprimé, l’article 16 de la loi de finances pour 2020 a mis en place le mécanisme du coefficient correcteur. Il permet de neutraliser les effets entre la perte de la taxe d’habitation pour les communes et la ressource départementale transférée aux communes.

Le principe du coefficient correcteur

Lorsqu’une commune a reçu plus de foncier bâti qu’elle n’a perdu de taxe d’habitation sur les résidences principales, elle pourrait être surcompensée; c’est à dire qu’elle recevrait un supplément de produit fiscal. Pour neutraliser les effets de cette réforme, le coefficient correcteur appliqué sera alors inférieur à 1. Cela correspond donc à un prélèvement pour la commune puisqu’il se soustrait au produit de fiscalité perçu. Cependant, si la surcompensation est inférieur ou égale à 10 000€, le coefficient correcteur devient 1.

A l’inverse, si une commune reçoit moins de foncier bâti départementale qu’elle n’a perdu de taxe d’habitation, elle serait sous-compensée. Son coefficient correcteur est alors supérieur à 1. Il correspond à un versement puisqu’il s’ajoute au produit fiscal de la commune.

Un coefficient fixe, mais un effet variable

Une fois attribué, le coefficient correcteur reste figé dans le temps. En revanche, son effet varie chaque année, car il dépend d’une part fixe (le taux communal de foncier bâti de 2020) et d’une part variable (base de la taxe foncière sur les propriétés bâties et allocation compensatrice pour les établissements industriels).

Or, en 2026, les allocations compensatrices pour les établissements industriels subissent une réduction de 19,3%, soit un coefficient de minoration de 0,807. Cette baisse impacte le prélèvement ou le versement au titre du coefficient correcteur, en minorant ceux-ci.

4. Formules de calcul

Le coefficient correcteur se calcule comme suit :

Produit de taxe foncière sur les propriétés bâties :

Produit foncier bâti = Base de la taxe foncière sur les propriétés bâtis 2026 × Taux foncier bâti 2020

Allocation compensatrice des établissements industriels :

Allocation compensatrice = Base exonérées des établissements industriels × Taux foncier bâti 2020 × Coefficient de minoration (0,807 pour 2026)

Effet du coefficient correcteur (prélèvement ou versement) :

Effet du coefficient correcteur = (Produit de foncier bâti + Allocation compensatrice) × (Coefficient correcteur -1)

Par ailleurs, ce calcul est réalisé à trois reprises :

  1. En mars : à partir des bases prévisionnelles ;
  2. En juillet : à partir des bases définitives connues ;
  3. En fin d’année : une fois le produit fiscal réellement perçu et consolidé.

La baisse des allocations compensatrices pour les établissements industriels entrainera donc une diminution de l’effet du coefficient correcteur, c’est à dire un moindre prélèvement ou un moindre versement, malgré la progression des bases de foncier bâti.
3 mars 2026/0 Commentaires/par Ange Liabeuf
https://www.exfilo.fr/wp-content/uploads/2021/03/1259-2021.png 240 535 Ange Liabeuf https://www.exfilo.fr/wp-content/uploads/2015/07/exfilo_logo_web.png Ange Liabeuf2026-03-03 09:54:072026-03-03 09:54:08Effet du coefficient correcteur

PLF 2020 : Première typologie des communes en fonction de l’impact de la suppression de la taxe d’habitation

Lois de finances et politiques nationales

La suppression de la taxe d’habitation et son remplacement par le foncier bâti départemental conduit à l’application d’un coefficient correcteur (voir cet article pour les explications sur le mécanisme). Le projet de loi de finances pour 2020 institue un système de compensation / prélèvement, mais masqué pour les collectivités, le budget de l’Etat jouant le rôle de variable d’ajustement.

Pour les collectivités qui reçoivent moins de produit de foncier bâti qu’elles ne perdent de produit de taxe d’habitation, le coefficient correcteur qui s’appliquera au foncier bâti sera supérieur à 1. Et il sera inférieur à 1 pour les collectivités qui récupèrent plus de foncier bâti qu’elles ne perdent de taxe d’habitation.

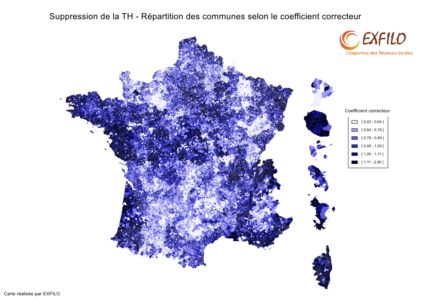
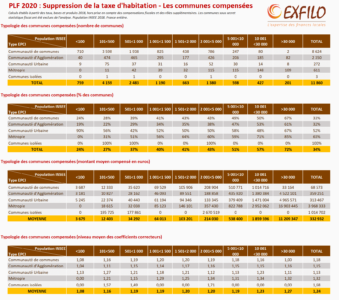
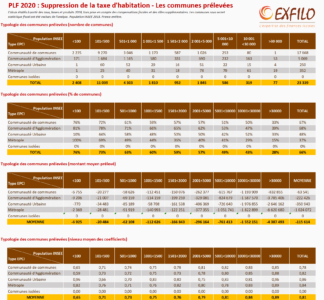
A partir des données publiques de la fiscalité locale 2018, nos consultants ont calculé pour l’ensemble des communes de France, la compensation et le prélèvement, ainsi que le coefficient correcteur. En voici les principaux résultats, sous forme de deux tableaux et une carte.

  • Communes compensées suppression TH - EXFILO
    Communes compensées suppression TH – EXFILO
  • Communes prélevées suppression TH - EXFILO
    Communes prélevées suppression TH – EXFILO
  • Carte de France du coefficient correcteur Suppression TH - EXFILO
    Carte de France du coefficient correcteur Suppression TH – EXFILO

Remarquons tout d’abord que, parmi les communes bénéficiant d’une compensation, c’est à dire avec un coefficient correcteur supérieur à 1, qui donc ont reçu moins de foncier bâti départemental qu’elles n’ont perdu de taxe d’habitation, les communes de taille importante sont très majoritairement concernées. 72% des communes de plus de 30 000 habitants bénéficient d’une compensation, avec un coefficient correcteur moyen de 1,24 : le produit fiscal de foncier bâti qu’elles percevront sera majoré de 24% en moyenne ! Le montant moyen ressort à 11,2 millions d’euros du fait des très grandes communes (Marseille, Nice,…).

A l’opposé, les communes de petite taille concernées par la compensation sont minoritaires : seules 1/4 des communes de moins de 500 habitants bénéficieraient d’une compensation, pour un coefficient moyen de 1,08 et un montant moyen de près de 10 000€.

Ensuite, concernant les communes prélevées, c’est à dire celles avec un coefficient correcteur inférieur à 1, donc des communes qui ne percevront pas la totalité des cotisations de foncier bâti des contribuables (ménages et entreprises) de leur territoire, la situation est logiquement inversée. Les communes de moins de 500 habitants sont aux 3/4 concernées par un prélèvement, avec un coefficient correcteur moyen de 0,65-0,7, et les communes entre 500 et 5000 habitants sont à 60% concernées par un prélèvement, avec un coefficient correcteur de 0,75-0,8.

Seules 28% des communes de grande taille sont concernées par le prélèvement, avec un coefficient correcteur moyen de 0,81.

Qu’en conclure ? Plusieurs points :

  • Tout d’abord, le mécanisme du coefficient correcteur, annoncé en substitution de celui du fonds de compensation (tel que pour la TP), et annoncé comme plus juste car évolutif alors que le fonds est figé, est généralement défavorable aux communes de petite taille. Elles sont très majoritairement concernées par un prélèvement, et ce prélèvement va augmenter comme les bases d’imposition. Avec un système de fonds tel que celui pour la suppression de la taxe professionnelle, elles subissaient aussi un prélèvement, mais au moins figé.
  • A l’inverse, les communes de grande taille sont elles, majoritairement concernées par une compensation. Elles bénéficieront donc pleinement de ce système puisque la compensation qui leur sera versée sera progressera comme les bases d’imposition.
  • La carte de France ci-dessus présente les estimations de coefficient correcteur pour toutes les communes : plus la couleur est foncée, plus le coefficient correcteur est élevé, et plus la commune reçoit de compensation. A l’inverse, plus la couleur est blanche, plus le coefficient est bas, et plus la commune est prélevée. Remarquons que le caractère urbain / rural ressort nettement : les zones côtières de PACA, de Nouvelle aquitaine, la bretagne et les pays de la loire, la savoie et la région lyonnaise, l’ile de france bénéficieront d’une compensation. A l’inverse, les régions d’occitanie (hors Toulouse et son agglomération), Grand Est, l’Auvergne, Normandie, sont elles nettement des zones de prélèvement.
  • Ensuite, la pérennité de ce système doit être posée. Le développement (et la progression de la fsicalité) étant généralement plus urbain que rural, les compensations versées par l’Etat vont avoir tendance à progresser plus rapidement que les prélèvements. D’où un risque d’alourdissement de la facture pour l’Etat. Et vu l’exemple des compensations précédentes, des mesures décidées par l’Etat qui à terme finissent toutes par être minorées, croire que la mise en place d’un coefficient correcteur permettra de se prémunir face à de futures diminutions est un leurre.
  • Lorsqu’un contribuable (entreprise ou ménage propriétaire) s’installera sur une commune de petite taille, sa cotisation de foncier bâti sera pour partie seulement versée à la commune d’implantation (coefficient inférieur à 1).

Cette situation aurait eu lieu avec un mécanisme de fonds de compensation. Mais cette fois-ci, il s’appliquera aussi aux nouvelles arrivées de contribuables.

9 octobre 2019/par Pierre-Olivier HOFER
https://www.exfilo.fr/wp-content/uploads/2019/10/CarteCoeffCorrecteurTH.jpg 777 1098 Pierre-Olivier HOFER https://www.exfilo.fr/wp-content/uploads/2015/07/exfilo_logo_web.png Pierre-Olivier HOFER2019-10-09 10:55:362019-10-09 10:58:46PLF 2020 : Première typologie des communes en fonction de l’impact de la suppression de la taxe d’habitation

PLF 2020 : suppression de la TH et coefficient correcteur

Lois de finances et politiques nationales

A compter de 2021, les communes bénéficieront de la part départementale de la taxe d’habitation. Ainsi, le taux d’imposition de référence de foncier bâti communal pour 2021 sera égal à la somme du taux communal de foncier bâti 2020 et du taux départemental de foncier bâti 2020 (qui ne sont pas figés contrairement au taux de taxe d’habitation).

Toutefois, le produit de la part départementale du foncier bâti peut être différent du produit perdu en matière de taxe d’habitation. Le dispositif de compensation de la suppression de la taxe d’habitation pour les communes se distingue de celui de la suppression de la taxe professionnelle : plutôt qu’une dotation figée (prélèvement ou reversement), le Gouvernement propose l’application d’un « coefficient correcteur » (point 4. de l’article 5).

Ce coefficient correcteur s’appliquera sur le produit de taxe foncière sur les propriétés bâties avant prise en compte des évolutions du taux depuis 2020.

Comment fonctionne le coefficient correcteur ?

Schématiquement, si la suppression de la taxe d’habitation et son remplacement par le produit du foncier bâti départemental conduit à une perte de produit fiscal, qui par exemple représenterait 20% du produit de foncier bâti commune et département, alors le coefficient correcteur sera de 1,2. Il s’appliquera sur le foncier bâti avant prise en compte des variations de taux depuis 2020.

Le produit fiscal de foncier bâti versé à la commune sera donc calculé à partir de deux parts :

  • une part « compensation », qui vise à affecter à chaque commune au moins ce dont elle disposait avec la suppression de la taxe d’habitation,
  • une part « évolution du taux », égale à Bases x Taux, mais sans le coefficient correcteur, pour tenir compte des variations de taux qui seraient décidées les années futures.

A l’inverse, si la suppression de la taxe d’habitation et son remplacement par le foncier bâti départemental conduit à un surplus de recette, supérieur à 10 000€, alors le coefficient sera inférieur à 1 (et correspondra alors à un prélèvement).

Enfin, pas de coefficient si le gain de produit fiscal est au plus égal à 10 000€.

Une compensation évolutive …

La compensation (cas d’un coefficient correcteur supérieur à 1) et le prélèvement (cas d’un coefficient correcteur inférieur à 1) progresseront comme les bases d’imposition.

Ainsi, ce coefficient s’appliquant sur les bases d’imposition de chaque année, la compensation de la suppression de la taxe d’habitation sera évolutive, contrairement à la suppression de la TP qui avait conduit à des compensations figées. Mais l’évolution jouera dans les deux sens : pour reprendre l’exemple précédent d’un coefficient de 1,2, si les bases progressent, la commune bénéficiera d’un supplément de 20% y compris sur la croissance future des bases ; si les bases diminuent, la compensation (les 20% en plus du produit « normal » de foncier bâti) et le produit fiscal diminueront.

… Qui pose questions

L’application d’un coefficient correcteur conduit à « distendre » le lien avec le territoire : le coefficient correcteur s’appliquera aussi aux bases d’imposition futures. Si une commune bénéficie d’un coefficient de 1,2, alors chaque contribuable (entreprise ou particulier) qui s’installera au cours des années futures sur la commune génèrera pour la commune un produit fiscal 20% supérieur à celui que le contribuable aura réellement payé ! Un effet de levier intéressant … payé par l’Etat … pour le moment.

A l’inverse, une commune qui aurait un coefficient inférieur à 1 ne percevra pas la totalité de la fiscalité de foncier bâti des contribuables de son territoire. Y compris pour les nouveaux arrivants.

Ce système, dont le budget de l’Etat constitue la variable d’ajustement, est équilibré, si toutes les augmentations de compensation (coefficients supérieurs à 1) sont compensées par des prélèvements en hausse (coefficients inférieurs à 1). Or les territoires faisant l’objet de prélèvement étant plutôt situés en zone urbaine, donc potentiellement plus évolutifs, le coût à la charge de l’Etat pourrait croître avec le temps. Ce qui nécessairement interroge sur la pérennité d’un tel système.

7 octobre 2019/par Pierre-Olivier HOFER
https://www.exfilo.fr/wp-content/uploads/2015/07/exfilo_logo_web.png 0 0 Pierre-Olivier HOFER https://www.exfilo.fr/wp-content/uploads/2015/07/exfilo_logo_web.png Pierre-Olivier HOFER2019-10-07 16:38:102019-10-07 16:38:10PLF 2020 : suppression de la TH et coefficient correcteur

#PLF2020 : Principes de la compensation de la suppression de la TH

Brèves, Lois de finances et politiques nationales

Le Premier Ministre a, lors de son discours devant l’association des petites villes de France (APVF) à Uzès le 19 septembre dernier, rappelé quelques points clefs sur la suppression de la taxe d’habitation, en attendant la lecture du projet de loi de finances pour 2020.

Deux principes fondent la compensation de la suppression de la taxe d’habitation :

  1. « Un principe de simplicité et de confiance, puisqu’avec le transfert de la taxe foncière des départements, désormais, les maires vont avoir un pouvoir de taux et d’assiette sur la quasi-totalité de la taxe foncière, à l’exception de la part qui était déjà perçue par les intercommunalités « ,
  2. « Deuxième principe : c’est un principe de juste compensation« .

Ce second principe correspond aux annonces faites d’une compensation via un « coefficient correcteur« , et non plus une dotation figée. L’idée sous-jacente est la suivante : tenir « compte des évolutions de l’assiette de l’impôt« . Lors de la suppression de la taxe professionnelle, la garantie de maintien des ressources a été réalisée au travers du Fonds National de Garantie Individuelle des Ressources (FNGIR), compensation figée. Cette dotation a été très critiquée, parfois pour de mauvaises raisons quand une commune ayant peu de TP s’est vue infligée un prélèvement au titre du FNGIR important, oubliant qu’avec la suppression de la TP la-dite commune a récupéré l’ex taux départemental de la taxe d’habitation et donc un produit fiscal supérieur à la perte de la TP (si elle a un prélèvement FNGIR). Et parfois, la fiscalité reçue en remplacement de la TP a pu baisser, alors que le prélèvement n’a pas lui diminué.

Néanmoins, sur la suppression de la TP et le FNGIR, le point juste est le manque de simplicité du dispositif, du fait des nombreux transferts de ressources.

A la place, le projet de loi de finances pour 2020 introduira le coefficient correcteur. Il doit tenir « compte des variations de l’assiette fiscale » : qu’est-ce que cela signifie ? Que si les bases d’imposition diminuent le coefficient s’ajusterait à la hausse ? Que le coefficient correcteur s’ajusterait à la baisse chaque année puisque les bases sont revalorisés par un coefficient de revalorisation ?

Mais aussi, quelles incidences pour la taxe GEMAPI, assise notamment sur la TH ? Quid des potentiels fiscaux ? Quid des règles de liens entre les taux, notamment pour la CFE ?

Réponse prochainement avec la publication du projet de loi de finances…

Autres points annoncés ou rappelés à l’occasion du discours du Premier Ministre :

  • Absence de prélèvement lorsque le « gain », c’est à dire l’excédent de taxe foncière d’une commune par rapport à la taxe d’habitation supprimée, est inférieur à 10 000€,
  • Clause de revoyure dans 3 ans, permettant de faire un bilan et identifier si des mesures correctives sont nécessaires.
26 septembre 2019/par Pierre-Olivier HOFER
https://www.exfilo.fr/wp-content/uploads/2015/07/exfilo_logo_web.png 0 0 Pierre-Olivier HOFER https://www.exfilo.fr/wp-content/uploads/2015/07/exfilo_logo_web.png Pierre-Olivier HOFER2019-09-26 09:22:562019-09-25 16:04:44#PLF2020 : Principes de la compensation de la suppression de la TH
Search Search

Inscription infolettre

Derniers articles

  • Nouvelle Taxe sur la Vacance des Locaux d’Habitation26 mars 2026 - 10 h 16 min
  • DGF 2026Exfilo
    Dotation Globale de Fonctionnement : de quoi est-elle composée ?20 mars 2026 - 7 h 46 min
  • Audit de début de mandat - EXFILO
    Le CFL : décisions pour 2026 et effet sur le bloc communal18 mars 2026 - 8 h 00 min
  • Budget assainissement : quel intérêt de l’assujettir à la TVA ?16 mars 2026 - 9 h 01 min
  • Baisse des dotations - EXFILO
    Suppression de la DCRTP des communes en 202610 mars 2026 - 9 h 20 min

Catégories

Actualités Actualités EXFILO Analyse financière Brèves Collectivités locales DGF et péréquation Fiscalité Formations Intercommunalité et RCT Lois de finances et politiques nationales Questions-Réponses

Suivez-nous sur les différents réseaux !

Suivez-nous sur les différents réseaux !


EXFILO SUR LE NET

Suivez-nous sur les différents réseaux !


Informations

Exfilo Paris
19 Avenue d'Italie, 75013 Paris
01.83.62.86.35

Exfilo Toulouse
45 chemin de Nicol
31200 Toulouse
05.34.30.70.45

En direct du blog

  • Nouvelle Taxe sur la Vacance des Locaux d’Habitation26 mars 2026 - 10 h 16 min
  • DGF 2026Exfilo
    Dotation Globale de Fonctionnement : de quoi est-elle composée ?20 mars 2026 - 7 h 46 min
  • Audit de début de mandat - EXFILO
    Le CFL : décisions pour 2026 et effet sur le bloc communal18 mars 2026 - 8 h 00 min

Contact

Exfilo Paris : 19 Avenue d’Italie, 75013 Paris / 01.83.62.86.35

Exfilo Toulouse : 45 chemin de Nicol, 31200 Toulouse / 05.34.30.70.45

contact@exfilo.fr

© Copyright Exfilo - Tous droits réservés
  • Lien vers X
  • Lien vers LinkedIn
  • Lien vers Facebook
  • Accueil
  • Mentions légales
  • Contact
  • Carrières
Faire défiler vers le haut Faire défiler vers le haut Faire défiler vers le haut

Ce site utilise des cookies afin d'améliorer votre visite. En naviguant sur ce site, vous acceptez l'utilisation de nos cookies.

OKEn savoir plus

Cookies et paramètres de confidentialité


Comment nous utilisons les cookies

Nous pouvons demander que les cookies soient mis en place sur votre appareil. Nous utilisons des cookies pour nous faire savoir quand vous visitez nos sites Web, comment vous interagissez avec nous, pour enrichir votre expérience utilisateur, et pour personnaliser votre relation avec notre site Web.

Cliquez sur les différentes rubriques de la catégorie pour en savoir plus. Vous pouvez également modifier certaines de vos préférences. Notez que le blocage de certains types de cookies peut avoir une incidence sur votre expérience sur nos sites Web et les services que nous sommes en mesure d’offrir.

Cookies Web Essentiels

Ces cookies sont strictement nécessaires pour vous délivrer les services disponibles sur notre site et pour utiliser certaines de ses fonctionnalités.

Du fait que ces cookies sont absolument nécessaires au bon rendu du site, les refuser aura un impact sur la façon dont il fonctionne. Vous pouvez toujours bloquer ou effacer les cookies via les options de votre navigateur et forcer leur blocage sur ce site. Mais le message vous demandant de les accepter/refuser reviendra à chaque nouvelle visite sur notre site.

Nous respectons votre choix de refuser les cookies mais pour éviter de vous le demander à chaque page laissez nous en utiliser un pour mémoriser ce choix. Vous êtes libre de revenir sur ce choix quand vous voulez et le modifier pour améliorer votre expérience de navigation. Si vous refusez les cookies nous retirerons tous ceux issus de ce domaine.

Nous vous fournissons une liste de cookies déposés sur votre ordinateur via notre domaine, vous pouvez ainsi voir ce qui y est stocké. Pour des raisons de sécurité nous ne pouvons montrer ou afficher les cookies externes d’autres domaines. Ceux-ci sont accessibles via les options de votre navigateur.

Cookies Google Analytics

Ces cookies collectent des informations de manière compilée pour nous aider à comprendre comment notre site est utilisé et combien son performantes nos actions marketing, ou pour nous aider à personnaliser notre site afin d’améliorer votre expérience de navigation.

Si vous ne souhaitez pas que votre visite soit pistée sur notre site vous pouvez bloquer ce pistage dans votre navigateur ici :

Autres services externes

Nous utilisons également différents services externes comme Google Webfonts, Google Maps, autres hébergeurs de vidéo. Depuis que ces FAI sont susceptibles de collecter des données personnelles comme votre adresse IP nous vous permettons de les bloquer ici. merci de prendre conscience que cela peut hautement réduire certaines fonctionnalités de notre site. Les changement seront appliqués après rechargement de la page.

Réglages des polices Google :

Réglages Google Map :

Réglages reCAPTCHA :

Intégrations de vidéo Vimeo et Youtube :

Autres cookies

Les cookies suivants sont également requis - Vous pouvez choisir d’autoriser leur utilisation :

Politique de Confidentialité

Vous pouvez lire plus de détails à propos des cookies et des paramètres de confidentialité sur notre Page Mentions Légales.

Mentions légales et politique de confidentialité
Accepter les cookiesRefuser les cookies