Exfilo
  • Accueil
  • Expertises
    • Conseil & Expertise en finances locales
    • L’équipe
    • Références
  • Formations
  • Pilot’Budget
  • Le Blog
  • Contact
  • Carrières
  • Menu Menu

Archive d’étiquettes pour : loi de finances

Vous êtes ici : Accueil1 / Le Blog des finances locales2 / loi de finances

Articles

#LF2026 Notre analyse des principales dispositions financières concernant les collectivités territoriales – version adoptée

Lois de finances et politiques nationales

Le cabinet Exfilo vous met à disposition son analyse de la loi de finances pour 2026, dans sa version adoptée par 49-3 sur la partie recettes et la partie dépense.

Parmi les mesures de la loi de finances :

  • (toujours) Pas de FCTVA pour les EPCI en 2026 !
  • Retour d’éligibilité des dépenses de fonctionnement au FCTVA : dépenses d’entretien de voirie, bâtiments publics, et informatique en nuage,
  • Absence de DILICO 2026 pour les communes ! les communes prélevées en 2025 recevront donc une « recette nette » avec le reversement de 30% du prélèvement 2025.
  • Dilico 2026 des EPCI reconduit dans des conditions similaires à 2025, peu de changement à attendre sur les EPCI concernés
  • Suppression de la conditionnalité du reversement du DILICO 2026
  • Variables d’ajustements : nouvelle diminution de -24% des FDTP, et de -28% de la DCRTP.
  • Reprise de la hausse des tarifs de la TGAP : +10%/an jusqu’en 2030
  • Suppression de la réduction de l’évolution des fractions de TVA.
  • Compensation foncier bâti et CFE des établissements industriels : une diminution de -19,3% en 2026
  • Retour aux communes des IFER éolien pour les installations modifiées après le 1er janvier 2026

Analyse loi de finances pour 2026Télécharger
28 janvier 2026/0 Commentaires/par Cabinet EXFILO
https://www.exfilo.fr/wp-content/uploads/2015/01/Expertise-finances-locales1.jpg 268 447 Cabinet EXFILO https://www.exfilo.fr/wp-content/uploads/2015/07/exfilo_logo_web.png Cabinet EXFILO2026-01-28 18:05:082026-01-28 18:05:09#LF2026 Notre analyse des principales dispositions financières concernant les collectivités territoriales – version adoptée

#PLF2026 Notre analyse des principales dispositions financières concernant les collectivités territoriales

Lois de finances et politiques nationales

Le cabinet Exfilo vous met à disposition son analyse du projet de loi de finances pour 2026.

Parmi les mesures de ce projet de loi de finances :

  • Pas de FCTVA pour les EPCI en 2026 !
  • Fin d’éligibilité des dépenses de fonctionnement au FCTVA : dépenses d’entretien de voirie, bâtiments publics, et informatique en nuage,
  • Doublement du DILICO pour 2026, avec un triplement de la part à la charge des communes, et un élargissement de la base pour les EPCI,
  • Mécanisme de conditionnalité du reversement du DILICO 2026 : si et seulement si le taux de croissance des dépenses de fonctionnement et d’investissement est inférieur au taux de croissance du PIB (+1,0% prévu pour 2026)
  • Variables d’ajustements : nouvelle diminution de -24% des FDTP, et de la DCRTP. Pour les communes, la DCRTP diminuerait des 2/3 !
  • Reprise de la hausse des tarifs de la TGAP : +10%/an jusqu’en 2030
  • Evolution des fractions de TVA : aucune croissance à attendre pour 2026, et pour les années suivantes, l’éventuelle progression de la TVA serait amputée de l’indice d’inflation !

N.B.: actualisation au 1er décembre 2025 suite à la publication de l’indice provisoire d’inflation conditionnant l’évolution des valeurs locatives.

PLF 2026Télécharger
17 octobre 2025/0 Commentaires/par exfilo-adm
https://www.exfilo.fr/wp-content/uploads/2025/10/PLF20206.png 249 868 exfilo-adm https://www.exfilo.fr/wp-content/uploads/2015/07/exfilo_logo_web.png exfilo-adm2025-10-17 13:00:562025-12-01 11:40:57#PLF2026 Notre analyse des principales dispositions financières concernant les collectivités territoriales

#PLF2025 : Analyse des principales dispositions financières intéressant les collectivités territoriales

Lois de finances et politiques nationales

Le cabinet Exfilo vous met à disposition son analyse du projet de loi de finances pour 2025.

Parmi les mesures de ce projet de loi de finances :

  • Réduction du taux de remboursement de la TVA dans le FCTVA : passage de 16,404% à 14,85% dès 2025 !
  • Fin d’éligibilité des dépenses de fonctionnement au FCTVA,
  • Gel des fractions de TVA, taxe d’habitation et CVAE, à leur niveau 2024 pour 2025,
  • Mise en place d’un prélèvement sur les douzièmes mensuels des collectivités dont les dépenses réelles de fonctionnement au budget principal dépassent les 40M€,
  • Réintégration des communes classées ZRR mais non classées FRR,
  • Réduction de -21,57% de la DCRTP des communes, de -16,8% de la DCRTP des EPCI,
  • Réduction des attributions des FDTP de -21,3%

Des mesures qui, à n’en pas douter, feront l’objet de nombreux amendements.

Projet de loi de finances pour 2025Télécharger
11 octobre 2024/par Cabinet EXFILO
https://www.exfilo.fr/wp-content/uploads/2012/06/Expertise-finances-locales.jpg 630 1500 Cabinet EXFILO https://www.exfilo.fr/wp-content/uploads/2015/07/exfilo_logo_web.png Cabinet EXFILO2024-10-11 14:40:152024-10-11 14:40:16#PLF2025 : Analyse des principales dispositions financières intéressant les collectivités territoriales

#PLF2024 : les mesures relatives à la Dotation globale de fonctionnement

Lois de finances et politiques nationales

La DGF pour 2024 est fixée à 27,145 Mds d’euros, contre 26,931Mds d’euros en 2023.

La DGF des communes et EPCI sera abondée de 220M€ :

  • 190M€ seront réservés aux dotations de péréquations communales que sont la dotation de solidarité rurale (+100M€) et la dotation de solidarité urbaine (90M€), la dotation nationale de péréquation n’étant pas abondée ;
  • Les 30M€ restant permettront de financer 1/3 de la progression de 90M€ de la dotation d’intercommunalité. Les 2/3 restants de la progression de la dotation d’intercommunalité (60M€) seront financés par la réduction de la dotation de compensation.

Le législateur a choisi d’imposer cette répartition pour 2024, et de laisser le choix pour les années suivantes au Comité des Finances Locales d’opérer la répartition de la progression de la DGF entre les dotations de péréquation communales et la dotation d’intercommunalité.

Minoration de la DCRTP et des FDTP

Afin de financer la progression de la dotation d’intercommunalité et de la DGF dans son ensemble, la minoration atteindra 67M€ en 2024. Le périmètre des variables d’ajustements pour 2024 intègre les parts communales, intercommunales, départementales et régionales de la Dotation de compensation de la réforme de la taxe professionnelle (DCRTP), ainsi que les Fonds départementaux de péréquation de la taxe professionnelle (FPDTP). Leurs crédits diminueront de 67M€, soit une diminution de la DCRTP et des FDTP de 2,0%. Les variables d’ajustements des années précédents (compensations fiscales notamment) ne seront pas impactées.

EPCI : plafonnement allégé de la dotation d’intercommunalité et institution d’une « attribution de compensation » pour la fiscalité additionnelle

Avec la réforme de la dotation d’intercommunalité de 2019, toutes les catégories d’EPCI ont été placées sur le même montant de dotation à l’habitant. Les communautés de communes, en particulier en fiscalité additionnelle, qui étaient les moins bien loties en dotations, ont été les grandes gagnantes. Toutefois, le législateur a mis en place un plafonnement à 110% de la dotation d’intercommunalité, si bien que pour nombre de communautés de communes, la croissance de la dotation d’intercommunalité est limitée à 10% pour de nombreuses années (soit en valeur des montants généralement faibles), et toute action sur le coefficient d’intégration fiscale est sans effet, la dotation d’intercommunalité étant déjà à sa progression maximale. A compter de 2024, la progression maximale de la dotation d’intercommunalité passe donc à 120%, soit un doublement.

Par ailleurs, dans un souci d’équité entre les intercommunalités à fiscalité professionnelle unique, qui reçoivent la dotation de compensation de leurs communes et subissent chaque année une minoration au titre des variables d’ajustement (en diminution pour financer la croissance de la DGF), et les intercommunalités à fiscalité additionnelle, beaucoup plus épargnées puisque les dotations de compensation communales sont restées au niveau communal et ne sont pas impactées par les baisses, le projet de loi de finances intègre l’obligation du transfert, pour tous les EPCI à fiscalité additionnelle, des dotations de compensation communales vers l’intercommunalité, à charge pour cette dernière de reverser à ses communes membres « une attribution ». Les EPCI à fiscalité additionnelle, subiront ainsi la diminution des dotations de compensation alors qu’ils doivent reverser à leurs communes membres un montant figé.

DSR cible et moyenne de revenu par habitant des 3 dernières années

Par ailleurs, les critères de la DSR cible sont révisés.  Pour mémoire, la DSR cible concerne les 10 000 premières communes classées selon un indice synthétique composé à 70% du rapport entre le potentiel financier par habitant et la moyenne de la strate démographique, et à 30% du rapport du revenu imposable par habitant à la moyenne de la strate démographique. Or, pour les petites communes, la variation du revenu imposable par habitant peut être importante, en fonction de l’arrivée ou de départ de contribuables, et peut avoir pour conséquence la sortie ou l’entrée dans le dispositif. Ce sont ainsi 15% des communes qui entrent et sortent du dispositif chaque année. Le PLF 2024 prévoit de prendre en compte la moyenne sur les 3 dernières années du revenu imposable par habitant pour le calcul de cet indice et de l’éligibilité, et non plus le seul revenu imposable par habitant de l’année précédente.

En outre, le PLF introduit une garantie de sortie à hauteur de la moitié de la dotation de l’année précédente, afin de lisser sur deux ans, les effets des sorties du dispositif DSR cible.

Communes d’outre-mer

Enfin pour les communes d’outre-mer, le coefficient de majoration de la population d’outre-mer (+56,5%) pour le calcul du volume de la dotation d’aménagement des communes d’outre-mer (correspondant aux enveloppes de DSR, DSU et DNP des communes métropolitaines), est pérennisé. Ce coefficient de majoration de la population était de 35% en 2019.

Communes nouvelles

Quelques dispositions techniques d’une part pour prévoir qu’en cas de défusion de communes, la dotation forfaitaire et les dotations de péréquation seront réparties à la population, compte tenu de l’absence de critères péréquateurs propres (potentiel fiscal, …), et dans l’attente de critères propres. Cela concerne donc l’année qui suit celle de l’arrêté de dissolution.

Les communes nouvelles, fusionnées sur le périmètre de la totalité d’un EPCI, reçoivent une dotation de compétences, correspondant à la DGF de leur ex EPCI. L’article 24 prévoit que cette dotation évoluera comme l’enveloppe nationale de la DGF des EPCI, compte tenu de l’absence d’indicateurs intercommunaux (potentiel fiscal et CIF).

Enfin, en cas de création de communes nouvelles, la garantie de non-baisse de la DSU est maintenue au niveau de la commune nouvelle, si l’une des communes fusionnées bénéficiait de la DSU depuis au moins 2 ans. Le montant garanti correspondant au montant perçu par les communes éligibles l’année précédant la fusion.
13 octobre 2023/par Pierre-Olivier HOFER
https://www.exfilo.fr/wp-content/uploads/2015/07/exfilo_logo_web.png 0 0 Pierre-Olivier HOFER https://www.exfilo.fr/wp-content/uploads/2015/07/exfilo_logo_web.png Pierre-Olivier HOFER2023-10-13 13:41:002023-10-12 13:43:54#PLF2024 : les mesures relatives à la Dotation globale de fonctionnement

#PLF2023 : le critère Voirie dans la DGF remplacé par un critère de densité

DGF et péréquation

[Cette disposition n’est plus d’actualité, ce projet de remplacement du critère Voirie ayant été supprimé et ne figurant pas dans la loi de finances pour 2023.]

La Dotation Globale de Fonctionnement (DGF) des communes est composée de plusieurs dotations, dont la Dotation de Solidarité Rurale (DSR) au sein de laquelle le critère de la longueur de Voirie est utilisé pour le calcul de l’attribution (DSR péréquation et DSR cible). Ce critère de longueur de voirie est bien connu des élus comme intervenant dans le calcul de la DGF.

Le projet de loi de finances pour 2023 supprime le critère de la longueur de voirie communale, pour le remplacer par un critère de densité. Il s’agit d’une demande faite par le Comité des Finances Locales en juin 2022, dans la mesure où, pour les communes en métropole et communautés urbaines, le transfert de voirie à l’intercommunalité occasionne des pertes de dotations. En effet, si pour les communautés de communes et les communautés d’agglomération, le transfert de la compétence Voirie fait l’objet d’une mise à disposition (la voirie reste dans le patrimoine communal), ce n’est pas le cas pour les métropoles et communautés urbaines, pour lesquelles il y a véritablement transfert de patrimoine, d’où modification des longueurs de voiries communales et perte de dotations pour ces communes.

La proposition du Gouvernement est de remplacer ce critère longueur de voirie par un critère de densité et de superficie, calculé comme suit :

Superficie de la commune x Coefficient de densité x Coefficient de population

avec :

Coefficient de densité = écart de densité démographique par rapport à la moyenne des commune de la strate démographique

  = 1+ ((Population communale DGF / superficie communale) / (densité démographique moyenne de la strate), dans la limite d’un coefficient de 2

Coefficient de population = coefficient d’autant plus important que la population est importante

= 4/3 x logarithme de (population communale DGF 500), avec un minimum de 1 pour les commune de moins de 500 habitants

Ainsi, ce nouveau critère conduit à favoriser les communes dont la population rapportée à la superficie est plus importante que la moyenne des communes de même strate démographique, et dont la population est importante (car l’application du logarithme conduit à majorer plus fortement les communes les plus peuplées).

Or le critère de la longueur de voirie est un critère plutôt favorable aux communes rurales, faiblement peuplées mais étendues, et le nouveau critère de densité serait lui plus favorable à des zones plus denses donc à priori moins rurales.

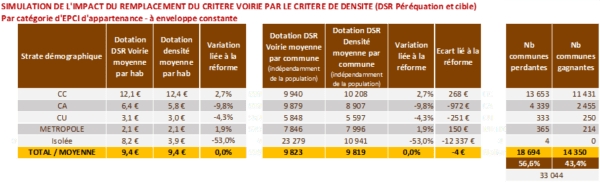
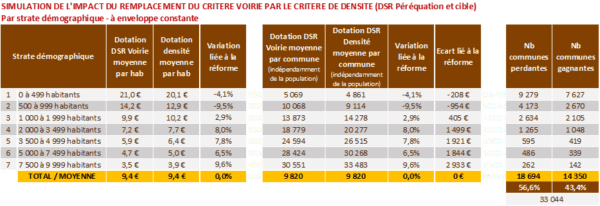
A partir de la répartition de la DGF de 2022, nous avons simulé l’impact du changement de critères. Notons que le projet de loi de finances pour 2023 prévoit une augmentation de 200 millions € de la Dotation de solidarité rurale, dont 60% serait fléchée vers la seconde fraction, celle impactée par la suppression du critère voirie : dans les faits en 2023, l’augmentation de l’enveloppe compensera pour partie les impacts négatifs du changement de critère, mais un peu moins de la moitié des communes perdraient encore de la dotation.

Le tableau ci-dessus présente l’impact du passage d’un critère longueur de voirie à un critère de densité démographique, hors augmentation des enveloppes afin d’observer l’influence de ce seul changement. Avec le nouveau critère de densité, les moins de moins de 1 000 habitants seraient en moyenne perdantes : une diminution de dotation de 208€ en moyenne par commune pour les communes de moins de 500 habitant, et une diminution de dotation de 954€ en moyenne pour celles comprises entre 500 et 999 habitants. Leur dotation resterait tout de même supérieur en euros par habitant aux autres communes : les communes de moins de 500 habitants reçoivent avec le critère Voirie 21€/habitant, lorsqu’elles recevraient 20,1€/habitant avec le critère densité.

Au niveau national, compte tenu du nombre important de communes de moins de 1 000 habitants, il y aurait plus de communes perdantes à l’introduction du critère densité en lieu et place du critère voirie, que de communes gagnantes.

L’examen par EPCI d’appartenance des communes permet de montrer que les communes membres de communautés d’agglomération et de communautés urbaines seraient en moyenne perdantes au changement de critère, ce qui est étonnant vu les objectifs de la réforme (les 4 communes isolées, c’est à dire sans EPCI d’appartenance, étant des communes insulaires).

Notons toutefois que les variations portent sur de faibles montants en moyenne.

C’est ainsi que prises individuellement, certaines communes ont des pertes bien plus importantes : plusieurs communes de moins de 500 habitants en zone de montagne, perdraient dans nos projections près de 15 000€ de dotations du fait du changement de critère.

Autres exemple parmi les plus importants, la commune d’Ussel, en Corrèze, proche des 10 000 habitants, perdrait 42 000€ du fait du changement de critère, avant majoration de l’enveloppe (et perdrait 34 000€ avec la majoration de l’enveloppe).

En période de forte inflation et de tensions budgétaires, c’est un mauvais signal pour le monde rural.

30 novembre 2022/par Pierre-Olivier HOFER
https://www.exfilo.fr/wp-content/uploads/2015/07/exfilo_logo_web.png 0 0 Pierre-Olivier HOFER https://www.exfilo.fr/wp-content/uploads/2015/07/exfilo_logo_web.png Pierre-Olivier HOFER2022-11-30 15:52:222023-01-26 13:03:46#PLF2023 : le critère Voirie dans la DGF remplacé par un critère de densité

A compter de 2019, le produit de la TEOM est clairement affecté

Actualités, Fiscalité

En 2013, le Gouvernement répondait à une question écrite d’un Parlementaire que : « s‘agissant d’un impôt et non d’une redevance pour service rendu, le produit de la TEOM  (…) n’est pas nécessairement équivalent au coût du service d’enlèvement des OM En l’absence d’encadrement législatif, les collectivités déterminent librement le montant de ce produit. » (Question parlementaire n°3657 du 4 septembre 2012, réponse publiée au J.O. du 29 janvier 2013).

Sous l’impulsion du Conseil d’Etat et de sa jurisprudence, la situation a fondamentalement évolué.

Dès mars 2014, le Conseil d’Etat établissait un lien entre le produit de la taxe et les charges du service, jugeant qu’une couverture à 115% était manifestement disproportionnée.

En mars 2018 (CE 19 mars 2018 req. 402946), le Conseil d’Etat a apporté un premier éclairage sur la nature des dépenses qui pourrait être prises en charge par le produit de la TEOM : les dépenses directes de fonctionnement et les dotations aux amortissements ou les dépenses d’investissement.

L’article 23 de la Loi de finances pour 2019 (Loi n°1317 du 28 décembre 2018) transpose cette évolution à l’article 1520 du Code Général des Impôts, en s’appuyant sur la jurisprudence précitée.

Désormais, il s’agira de vérifier à la date de la délibération de la taxe, que le produit couvre uniquement « les dépenses du service de collecte et de traitement des déchets ménagers et des déchets mentionnés à l’article L. 2224-14 du code général des collectivités territoriales ainsi que les dépenses directement liées à la définition et aux évaluations du programme local de prévention des déchets ménagers et assimilés mentionné à l’article L. 541-15-1 du code de l’environnement, dans la mesure où celles-ci ne sont pas couvertes par des recettes ordinaires n’ayant pas le caractère fiscal. »

Les paragraphes suivants de l’article 1520 du Code Général des Impôts, permettent de préciser que :

  • sont exclues du périmètre, les charges indirectes de fonctionnement, autrement dit la prise en compte d’une quote-part des services supports (% des charges au titre des services R.H., comptabilité, marchés, informatique, direction générale,…)
  • sont incluses dans le périmètre, les participations/cotisations versées par le bloc communal à des syndicats intercommunaux ou départementaux de traitement des ordures ménagères.

Le texte de la Loi de Finances repris à l’article 1520 du Code Général des Impôts laisse ensuite le choix aux collectivités d’intégrer aux dépenses directes :

  • soit le montant annuel des dotations aux amortissements des immobilisations (c/ 68, chapitre 042, dépense d’ordre de fonctionnement);
  • soit le montant annuel des dépenses réelles d’investissement, notamment pour les immobilisations non amortissables.

En évoquant les « investissements correspondants » à chaque catégorie, les dispositions du C.G.I. s’interprètent comme laissant la possibilité aux collectivités de procéder à une ventilation immobilisation par immobilisation, l’option retenue étant ensuite définitive pour chaque bien considéré.

Enfin, l’interrogation subsiste sur le type de dépenses à prendre en compte pour juger de l’équilibre entre le produit de la taxe et le coût du service. Cette appréciation doit être faite en se basant au moment de la prise de délibération : faut-il se baser sur le coût au budget de l’année ou au compte administratif de la pénultième année ? Au moment de la délibération sur le taux de TEOM, ce sont les budgets qui sont pris en compte pour le calcul de l’équilibre du service, mais quid en cas d’écart de réalisation entre le budget et le compte administratif ? Cela reste à sécuriser. Un arrêt du TA de Strasbourg (13/12/2018) indique qu’il faut se baser sur le budget de l’année ou de l’année précédente et non sur les comptes administratifs, mais en matière de TEOM, le Conseil d’Etat a pris quelques fois le contre-pied des décisions des tribunaux administratifs.

Les Consultants EXFILO se tiennent à votre disposition pour simuler l’impact de cette disposition de la Loi de Finances pour votre collectivité.

25 février 2019/par Mathieu BLESS
https://www.exfilo.fr/wp-content/uploads/2015/07/exfilo_logo_web.png 0 0 Mathieu BLESS https://www.exfilo.fr/wp-content/uploads/2015/07/exfilo_logo_web.png Mathieu BLESS2019-02-25 09:09:402019-04-16 09:38:09A compter de 2019, le produit de la TEOM est clairement affecté

PLF 2018 : les principales dispositions financières concernant les collectivités locales

Lois de finances et politiques nationales

Retrouvez les principales dispositions financières, fiscales, DGF et FPIC dans le projet de loi de finances pour 2018


Télécharger la note d’analyse sur les principales dispositions financières pour les collectivités locales du PLF 2018

Télécharger la note


29 septembre 2017/par Cabinet EXFILO
https://www.exfilo.fr/wp-content/uploads/2013/06/chiffres-cles1.jpg 1570 1565 Cabinet EXFILO https://www.exfilo.fr/wp-content/uploads/2015/07/exfilo_logo_web.png Cabinet EXFILO2017-09-29 12:04:132019-01-14 13:10:29PLF 2018 : les principales dispositions financières concernant les collectivités locales

[Loi de finances pour 2017] Le nouveau calendrier de travail des CLECT

Intercommunalité et RCT

L’Assemblée nationale a adopté en 1er lecture du PLF 2017 un amendement gouvernemental (n°II-524) directement inspiré des recommandations du Conseil d’Etat[1]. Cet amendement repris dans la loi de finances pour 2017 prévoit un assouplissement des modalités de détermination et de révision des attributions de compensation (AC) en cas de fusion ou de changement de périmètre d’un EPCI. L’objectif annoncé est de lever toutes situations de blocage qui peuvent être occasionnées par une éventuelle carence de la CLECT dans l’évaluation des charges transférées ou bien de la non-approbation du rapport par les communes de l’ECPI.

Pour ce faire, des délais sont instaurés pour l’évaluation des charges transférées par la CLECT et pour l’approbation du rapport par les communes.  La CLECT disposera désormais de 9 mois (au lieu de 12) suivant la date du transfert pour se prononcer sur l’évaluation des charges et transmettre son rapport. Les délibérations des communes devront intervenir dans un délai de 3 mois après la date de transmission du rapport. A défaut, le préfet du département pourra par un arrêté appliquer une évaluation des coûts nets des charges transférées selon une méthode définie par la loi. Cette méthode consisterait à calculer la moyenne des dépenses  figurant sur les comptes administratifs des 3 dernières années pour les dépenses de fonctionnement (actualisées en fonction de l’indice de prix hors tabac), et sur les sept dernières années pour les dépenses d’investissement (actualisées fonction de l’indice de prix de la formation brute de capital fixes des administrations publiques). Il est réduit les ressources afférentes à ces charges.

[1] Conseil d’Etat, avis consultatif relatif aux conditions de majorité en matière de reversements financiers au sein du bloc communal, 12 juillet 2016.

20 janvier 2017/par Cabinet EXFILO
https://www.exfilo.fr/wp-content/uploads/2011/03/conseil-rural1.jpg 306 500 Cabinet EXFILO https://www.exfilo.fr/wp-content/uploads/2015/07/exfilo_logo_web.png Cabinet EXFILO2017-01-20 12:44:152017-05-15 15:17:53[Loi de finances pour 2017] Le nouveau calendrier de travail des CLECT

[Loi de finances pour 2017] Le retour de la DGF bonifiée pour les CC à FPU

DGF et péréquation, Lois de finances et politiques nationales

La subrogation de l’article 150, lève les incertitudes qui pesaient sur les communautés de communes à fiscalité professionnelle unique éligibles à la DGF bonifiée.

Celui-ci supprimait, à compter du 1er janvier 2017, l’article L. 5214-23-1 du CGCT, qui aménageait le statut des communautés de communes à DGF bonifiée et définissait les conditions d’éligibilité des communautés de communes à la DGF bonifiée.

Jusqu’au 31 décembre 2016, il convenait pour un EPCI de justifier l’exercice d’au moins 4 parmi 8 groupes de compétences énumérées dans ce même article pour bénéficier de la DGF bonifiée. Par un amendement[1], l’Assemblée nationale porte ce nombre à 6 parmi 11 en 2017 (initialement 6 parmi 12)[2], puis 9 parmi 12 à compter du 1er janvier 2018 avec l’ajout d’une compétence « Gestion des milieux aquatiques et prévention des inondations » dans les conditions prévues à l’article L. 211‑7 du code de l’environnement.

[1] Amendement n° II-735

[2] Article 65 de la loi n° 2015-991 du 7 août 2015 portant nouvelle organisation territoriale de la République (NOTRe)

9 janvier 2017/par Pierre-Olivier HOFER
https://www.exfilo.fr/wp-content/uploads/2013/11/simulation-prospective1.png 294 437 Pierre-Olivier HOFER https://www.exfilo.fr/wp-content/uploads/2015/07/exfilo_logo_web.png Pierre-Olivier HOFER2017-01-09 10:43:442017-05-15 15:19:12[Loi de finances pour 2017] Le retour de la DGF bonifiée pour les CC à FPU

Projet de loi de finances pour 2013 en préparation

Brèves
Le Gouvernement a préparé le projet de loi de finances pour 2013 qui sera présenté en Conseil des Ministres du 26 septembre 2012. Le Premier Ministre a indiqué que l’effort de maîtrise du budget de l’Etat sera maintenu, et que la règle de stabilité des dépenses de l’Etat sera respectée, tout en assurant le financement des priorités du Gouvernement que sont l’éducation, la sécurité et la Justice.

Les décisions sur le volet fiscal ne semblaient pas encore totalement cadrée lors de l’allocution du Premier Ministre du 22 août. Le projet de loi de finances pour 2013 contiendra notamment des mesures de réforme de la fiscalité des ménages et des entreprises, l’abrogation de la hausse de TVA prévue le 1er juillet dernier, et la mise à disposition gratuite de terrains vacants de l’Etat pour la construction de logements sociaux.

En outre, le Premier Ministre a annoncé qu’un nouvel acte de décentralisation serait engagé en décembre, par « un projet de loi qui traduira la nécessité de donner des compétences nouvelles aux collectivités locales, de mieux articuler leur action dans un objectif d’efficacité et de lisibilité pour le citoyen. Dans le même mouvement, la réforme de l’Etat sera conduite, sur des bases nouvelles associant les agents publics et leurs représentants et tournant résolument le dos à la méthode de la RGPP. »


[boite_info]Programme de travail du Gouvernement

[/boite_info]

29 août 2012/par Pierre-Olivier HOFER
https://www.exfilo.fr/wp-content/uploads/2015/07/exfilo_logo_web.png 0 0 Pierre-Olivier HOFER https://www.exfilo.fr/wp-content/uploads/2015/07/exfilo_logo_web.png Pierre-Olivier HOFER2012-08-29 08:59:162012-08-29 08:59:16Projet de loi de finances pour 2013 en préparation
Page 1 sur 212
Search Search

Inscription infolettre

Derniers articles

  • Expertise finances locales - EXFILO
    CPEB 2027 simulation du montant du prélèvement communes et EPCI9 octobre 2026 - 14 h 53 min
  • reduction des dotations - EXFILO
    #PLF2027 : Contribution progressive à l’effort budgétaire CPEB9 octobre 2026 - 13 h 48 min
  • TVA - EXFILO
    PLF 2027 : Réduction du taux de remboursement du FCTVA9 octobre 2026 - 13 h 40 min
  • Expertise des finances locales
    #PLF 2027 : CPEB et réduction du FCTVA8 octobre 2026 - 15 h 05 min
  • Nouvelle Taxe sur la Vacance des Locaux d’Habitation26 mars 2026 - 10 h 16 min

Catégories

Actualités Actualités EXFILO Analyse financière Brèves Collectivités locales DGF et péréquation Fiscalité Formations Intercommunalité et RCT Lois de finances et politiques nationales Questions-Réponses

Suivez-nous sur les différents réseaux !

Suivez-nous sur les différents réseaux !


EXFILO SUR LE NET

Suivez-nous sur les différents réseaux !


Informations

Exfilo Paris
19 Avenue d'Italie, 75013 Paris
01.83.62.86.35

Exfilo Toulouse
45 chemin de Nicol
31200 Toulouse
05.34.30.70.45

En direct du blog

  • Expertise finances locales - EXFILO
    CPEB 2027 simulation du montant du prélèvement communes et EPCI9 octobre 2026 - 14 h 53 min
  • reduction des dotations - EXFILO
    #PLF2027 : Contribution progressive à l’effort budgétaire CPEB9 octobre 2026 - 13 h 48 min
  • TVA - EXFILO
    PLF 2027 : Réduction du taux de remboursement du FCTVA9 octobre 2026 - 13 h 40 min

Contact

Exfilo Paris : 19 Avenue d’Italie, 75013 Paris / 01.83.62.86.35

Exfilo Toulouse : 45 chemin de Nicol, 31200 Toulouse / 05.34.30.70.45

contact@exfilo.fr

© Copyright Exfilo - Tous droits réservés
  • Lien vers X
  • Lien vers LinkedIn
  • Lien vers Facebook
  • Accueil
  • Mentions légales
  • Contact
  • Carrières
Faire défiler vers le haut Faire défiler vers le haut Faire défiler vers le haut

Ce site utilise des cookies afin d'améliorer votre visite. En naviguant sur ce site, vous acceptez l'utilisation de nos cookies.

OKEn savoir plus

Cookies et paramètres de confidentialité


Comment nous utilisons les cookies

Nous pouvons demander que les cookies soient mis en place sur votre appareil. Nous utilisons des cookies pour nous faire savoir quand vous visitez nos sites Web, comment vous interagissez avec nous, pour enrichir votre expérience utilisateur, et pour personnaliser votre relation avec notre site Web.

Cliquez sur les différentes rubriques de la catégorie pour en savoir plus. Vous pouvez également modifier certaines de vos préférences. Notez que le blocage de certains types de cookies peut avoir une incidence sur votre expérience sur nos sites Web et les services que nous sommes en mesure d’offrir.

Cookies Web Essentiels

Ces cookies sont strictement nécessaires pour vous délivrer les services disponibles sur notre site et pour utiliser certaines de ses fonctionnalités.

Du fait que ces cookies sont absolument nécessaires au bon rendu du site, les refuser aura un impact sur la façon dont il fonctionne. Vous pouvez toujours bloquer ou effacer les cookies via les options de votre navigateur et forcer leur blocage sur ce site. Mais le message vous demandant de les accepter/refuser reviendra à chaque nouvelle visite sur notre site.

Nous respectons votre choix de refuser les cookies mais pour éviter de vous le demander à chaque page laissez nous en utiliser un pour mémoriser ce choix. Vous êtes libre de revenir sur ce choix quand vous voulez et le modifier pour améliorer votre expérience de navigation. Si vous refusez les cookies nous retirerons tous ceux issus de ce domaine.

Nous vous fournissons une liste de cookies déposés sur votre ordinateur via notre domaine, vous pouvez ainsi voir ce qui y est stocké. Pour des raisons de sécurité nous ne pouvons montrer ou afficher les cookies externes d’autres domaines. Ceux-ci sont accessibles via les options de votre navigateur.

Cookies Google Analytics

Ces cookies collectent des informations de manière compilée pour nous aider à comprendre comment notre site est utilisé et combien son performantes nos actions marketing, ou pour nous aider à personnaliser notre site afin d’améliorer votre expérience de navigation.

Si vous ne souhaitez pas que votre visite soit pistée sur notre site vous pouvez bloquer ce pistage dans votre navigateur ici :

Autres services externes

Nous utilisons également différents services externes comme Google Webfonts, Google Maps, autres hébergeurs de vidéo. Depuis que ces FAI sont susceptibles de collecter des données personnelles comme votre adresse IP nous vous permettons de les bloquer ici. merci de prendre conscience que cela peut hautement réduire certaines fonctionnalités de notre site. Les changement seront appliqués après rechargement de la page.

Réglages des polices Google :

Réglages Google Map :

Réglages reCAPTCHA :

Intégrations de vidéo Vimeo et Youtube :

Autres cookies

Les cookies suivants sont également requis - Vous pouvez choisir d’autoriser leur utilisation :

Politique de Confidentialité

Vous pouvez lire plus de détails à propos des cookies et des paramètres de confidentialité sur notre Page Mentions Légales.

Mentions légales et politique de confidentialité
Accepter les cookiesRefuser les cookies