Exfilo
  • Accueil
  • Expertises
    • Conseil & Expertise en finances locales
    • L’équipe
    • Références
  • Formations
  • Pilot’Budget
  • Le Blog
  • Contact
  • Carrières
  • Menu Menu

Archive pour la catégorie : Fiscalité

Vous êtes ici : Accueil1 / Le Blog des finances locales2 / Fiscalité

Le versement mobilité

Fiscalité

Codifié aux articles L.2333-64 et suivants du code général des collectivités territoriales (CGCT), le versement mobilité est une cotisation facultative, qui s’applique à tous les employeurs publics ou privés, personnes physiques ou morales qui emploient au moins onze salariés. Le versement mobilité peut être institué par toute autorité organisatrice de la mobilité (collectivité ou EPCI compétence pour l’organisation de la mobilité), lorsque la population est supérieure à 10 000 habitants.

Depuis le 1er janvier 2020, le Versement Mobilité ne peut être levé que si au moins un service régulier de transport de personne est assuré.

Institution et assiette du versement mobilité

L’institution du versement mobilité se fait par délibération de l’organe délibérant (le conseil communautaire), qui doit préciser explicitement qu’il s’agit d’une instauration du versement mobilité (VM), le taux du versement mobilité choisi, la liste des communes sur lesquelles le VM sera prélevé (avec les codes postaux et INSEE), les coordonnées du comptable assignataire, la date d’entrée en vigueur, ainsi que les services de mobilité, mis en place ou prévus, qui justifient le taux du versement mobilité. Cette délibération devra être transmise dans le délai d’un mois suivant son adoption aux URSSAF et à la MSA compétent pour votre territoire.

L’assiette du versement mobilité est égale à l’assiette déplafonnée des cotisations sociales des établissements d’au moins 11 salariés. Les effectifs des différents établissements d’un même employeur sont comptabilisés ensemble dès lors que les différents établissements sont situés sur la communauté de communes.

Toutefois, en sont exonérés les militaires en activité dont l’administration assure le logement ou assure à titre gratuit le transport, et les fondations et associations d’utilité publique.

Le produit sera reversé, après déduction d’une quote-part de frais de gestion, à la communauté de communes qui devra rembourser les employeurs bénéficiant d’exonérations :

  • Les employeurs qui assurent le logement permanent sur les lieux de travail ou qui effectuent à titre gratuit le transport collectif de leurs salariés (la réduction est proportionnelle au prorata d’employés qui utilisent le service par rapport à l’effectif total),
  • Les employeurs dont l’établissement est situé à l’intérieur de certaines zones d’activité industrielle ou commerciale : cette exonération doit faire l’objet d’une délibération express du conseil communautaire.

Si un établissement franchit à la hausse le seuil des 11 salariés, alors l’assujettissement sera progressif et étalé sur 7 ans : pas de cotisations les 3 premières années, puis une exonération de 75% de la cotisation la quatrième, 50% la cinquième et 25% la sixième. Si l’employeur repasse au cours des 6 années sous le seuil des 11 salariés, puis remonte au-dessous, l’assujettissement progressif se poursuit (et ne redémarre pas de zéro l’année de son deuxième franchissement à la hausse).

Fixation du taux du versement mobilité

Le taux du versement transport est fixé de manière uniforme[1] sur l’ensemble du territoire de l’AOM, et dans la limite des plafonds de l’article L.2333-67 CGCT :

  • 0,55% des salaires dans les communes et EPCI de plus de 10 000 habitants et moins de 100 000 habitants ;
    • Ce taux peut être porté à 0,85% dans les communes et EPCI entre 50 000 et 100 000 habitants lorsque l’AOM a décidé de réaliser une infrastructure de transport collectif et site propre (TCSP) ;
    • Les communautés de communes et communautés d’agglomération ont la faculté de majorer de 0,05% le taux maxima (0,60% et 0,90%).
  • 1% des salaires dans les communes et EPCI de plus de 100 000 habitants ;
  • Ce taux peut être porté à 1,75% des salaires en cas d’infrastructure de transport collectif en site propre (TCSP).

De plus dans les territoires comprenant au moins une commune classée « commune touristique », le taux applicable peut être majoré de 0,2%.

Toute modification du taux du versement transport entre en vigueur :

  • Soit au 1er janvier par délibération prise avant le 1er novembre,
  • Soit au 1er juillet par délibération prise avant le 1er mai.

Les cotisations de versement transport sont collectés par les URSSAF et la MSA (caisse agricole).

Le versement transport est un impôt affecté (art. L2333-68 CGCT) : il est destiné au financement des dépenses d’investissement et de fonctionnement de toute action relevant des compétences des autorités organisatrices de la mobilité, y compris lorsqu’elles portent sur des dépenses d’infrastructure.

[1]En cas de création ou de modification de périmètre d’une autorité de transport, le taux de versement transport peut être différent sur le territoire, uniquement de manière temporaire et dans le cadre d’un lissage progressif des taux de VM existants, sur un délai maximal de 12 années.
5 mars 2021/par Pierre-Olivier HOFER
https://www.exfilo.fr/wp-content/uploads/2021/03/Dsp-services-publics.jpg 566 849 Pierre-Olivier HOFER https://www.exfilo.fr/wp-content/uploads/2015/07/exfilo_logo_web.png Pierre-Olivier HOFER2021-03-05 13:58:502021-03-05 13:58:50Le versement mobilité

Coefficient de revalorisation forfaitaire des valeurs locatives 2021

Fiscalité

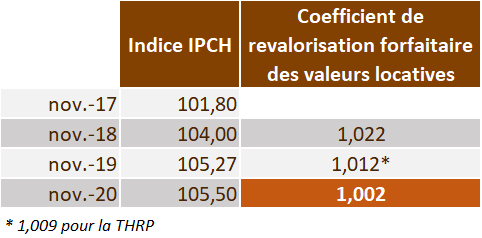
Depuis la loi de finances pour 2018, le coefficient de revalorisation forfaitaires des valeurs locatives, autrement dit des bases d’imposition, relève d’un calcul et non plus d’une fixation par amendement parlementaire (voir cet article à ce sujet). Celui-ci n’est donc plus inscrit dans les lois de finances annuelles.

Codifié à l’article 1518 bis CGI, le coefficient de revalorisation forfaitaire est calculé comme suit :

Coefficient =  1 + [(IPC de novembre N-1 – IPC de novembre N-2) / IPC de novembre N-2 ]

Avec IPC = Indice des Prix à la Consommation harmonisé

Pour le coefficient 2021, l’évolution de l’indice des prix à la consommation harmonisé sur un an ressort à +0,2%, qui sera aussi l’augmentation des bases d’imposition hors évolutions physiques (constructions, travaux,…).

Coefficient de revalorisation forfaitaire 2021 : 1,002, soit +0,2%

Lien vers les statistiques INSEE de l’Indice des prix à la consommation harmonisé

11 janvier 2021/par Pierre-Olivier HOFER
https://www.exfilo.fr/wp-content/uploads/2015/07/exfilo_logo_web.png 0 0 Pierre-Olivier HOFER https://www.exfilo.fr/wp-content/uploads/2015/07/exfilo_logo_web.png Pierre-Olivier HOFER2021-01-11 11:01:142021-01-11 11:02:52Coefficient de revalorisation forfaitaire des valeurs locatives 2021

REDEVANCE SPECIALE ET TAXE D’ENLEVEMENT DES ORDURES MENAGERES

Fiscalité

De plus en plus de Collectivités gestionnaires des services publics de collecte et de traitement des déchets (ordures ménagères et assimilés, déchets recyclables) s’orientent vers la mise en place d’une Redevance Spéciale, telle que définie à l’article L2333-78 du Code Général des Collectivités. Il s’agit pour les usagers qui ne sont pas des ménages, d’instaurer une rémunération du service public destinée à couvrir les charges de collecte et de traitement supportées par la Collectivité.

Bien qu’elle ne soit plus obligatoire dans les collectivités qui ont instauré la T.E.O.M., les Collectivités y voient un moyen de rétablir un lien entre le coût du service public et sa prise en charge par l’usager, et donc de rétablir une forme d’équité entre les redevables, ménages et non-ménages.

Le Cabinet Conseil EXFILO accompagne les territoires sur le volet budgétaire et financier de la démarche.

Le choix de l’articulation entre les modes de financement (T.E.O.M. et R.S.) est le plus souvent abordé dès le lancement de l’étude préalable.

Trois options se présentent en effet à la Collectivité, chacune offrant des avantages et des inconvénients.

  1. Déduction du montant de la T.E.O.M. de la Redevance Spéciale facturée
  2. Exonération de la T.E.O.M. pour les redevables à la Redevance Spéciale
  3. Juxtaposition de la T.E.O.M. et de la redevance spéciale

Les deux premières options présentent l’avantage d’une plus forte corrélation entre coût du service rendu et coût facturé au redevable. Elles neutralisent une Taxe d’Enlèvement dont l’assiette repose sur les seules valeurs locatives (foncier bâti), soit principalement le nombre de mètres carrés de locaux occupés.

L’option de la déduction de la T.E.O.M., la plus équitable, se heurte néanmoins à un obstacle technique de taille : le nécessaire rapprochement entre le fichier des redevables et le fichier fiscal des contribuables, propriétaires des locaux, puis leur mise à jour annuelle. Il s’agira notamment de déterminer le montant de T.E.O.M. refacturé par les propriétaires de locaux à d’éventuels redevables locataires, parfois d’une partie seulement du bâtiment. A titre d’illustration, comment connaître le montant de la T.E.O.M. payée par un restaurant qui occupe le seul rez-de-chaussée d’un immeuble de centre-ville ? D’autant plus si le restaurateur loue ces locaux…

L’option de l’exonération (article 1521 du Code des Impôts, point 2bis) implique la prise d’une Délibération annuelle de la Collectivité, ciblant les redevables exonérés. Pour connaître l’impact budgétaire de cette décision, le travail de rapprochement entre les fichiers des redevables et des contribuables devra être mené, dans les conditions définies ci-dessus pour l’option de déduction.

La troisième option présente l’avantage de décorréler la Taxe d’Enlèvement des Ordures Ménagères et la Redevance Spéciale. Quel que soit son montant, la T.E.O.M. reste due. Il est alors considéré qu’elle correspond à la couverture des charges d’un service « de base ». Le montant de la Redevance Spéciale est perçu en sus. Il correspond au service complémentaire mis en œuvre pour les redevables plus gros producteurs de déchets. Cette option implique dès lors la fixation d’un seuil (en volume ou en nombre de levées) à compter du duquel les entreprises et services publics se verront appliquer la redevance spéciale.

En fonction du seuil choisi, le nombre de redevables assujettis pourra fortement varier, en excluant par exemple l’ensemble des petits commerces et restaurants de centre-ville, pour se concentrer sur les producteurs de déchets les plus importants : industries, grandes surfaces, mais aussi services publics locaux (hôpitaux, EHPAD,…). En revanche, si le maintien de la T.E.O.M. sécurise globalement le financement du service, l’effet de seuil peut limiter l’impact budgétaire de l’instauration de la Redevance Spéciale, et donc la recherche d’équité entre les producteurs « ménages » et « non-ménages ».

17 septembre 2020/par Mathieu BLESS
https://www.exfilo.fr/wp-content/uploads/2015/07/exfilo_logo_web.png 0 0 Mathieu BLESS https://www.exfilo.fr/wp-content/uploads/2015/07/exfilo_logo_web.png Mathieu BLESS2020-09-17 06:49:262020-09-17 06:49:27REDEVANCE SPECIALE ET TAXE D’ENLEVEMENT DES ORDURES MENAGERES

Taxe de séjour : une commune l’ayant déjà institué peut s’opposer à l’intercommunalité

Brèves, Fiscalité

La taxe de séjour est régie par les articles L.2333-29 à L.2333-39 et L.5211-21 du CGCT. Elle est instituée par délibération prise avant le 1er octobre d’une année pour application au 1er janvier de l’année suivante[1] (quand bien même la période de perception de la taxe est inférieure à une année ou que la mise en place est postérieure au 1er janvier).

Tous les EPCI à fiscalité propre peuvent instituer une taxe de séjour communautaire, puisque la condition relative à l’exercice de compétences en matière d’actions de promotion du tourisme, qui est depuis le 1er janvier 2017 une compétence obligatoire des EPCI à fiscalité propre, est de facto remplie.

Une fois que la taxe a été instituée par l’intercommunalité, les communes membres ne pourront plus l’instituer (cas de création d’une taxe de séjour). Toutefois, les communes qui avaient déjà institué la taxe de séjour sur leur territoire, pourront s’opposer à l’application de la taxe de séjour communautaire sur leur territoire, par délibération prise dans un délai de deux mois suivant la délibération institutive de la taxe de séjour communautaire :

Article L.5211-21, I, CGCT :

« Les communes membres des personnes publiques mentionnées aux 1° à 4° [liste des groupements pouvant instituer une taxe de séjour], qui ont déjà institué la taxe de séjour ou la taxe de séjour forfaitaire pour leur propre compte, et dont la délibération instituant cette taxe est en vigueur, peuvent s’opposer à la décision mentionnée au premier alinéa du présent I par une délibération prise dans un délai de deux mois à compter de la publication ou de l’affichage de cette décision. »

les communes qui avaient déjà institué la taxe de séjour sur leur territoire, pourront s’opposer à l’application de la taxe de séjour communautaire sur leur territoire

A partir du moment où la taxe de séjour communautaire est instituée (en fait à partir de la date de publication de la délibération), les communes l’ayant déjà institué disposeront de deux mois pour éventuellement prendre une délibération contraire à celle de leur EPCI, conformément à l’article L.5211-21 du CGCT, et donc s’opposer à la perception de la taxe au niveau intercommunal.

Si ces communes s’opposent à la perception intercommunale de la taxe de séjour, alors la délibération communautaire restera valide pour le reste du territoire, mais les tarifs votés ne seront pas applicables sur les communes en question, et le produit sur ces communes ne sera pas perçu au profit de l’intercommunalité.

Remarquons toutefois que la compétence Promotion du tourisme étant une compétence obligatoire des intercommunalités, et le produit de la taxe de séjour étant affecté aux actions de promotion touristiques, ou de protection et de gestion des espaces naturels à des fins touristiques, les dépenses communales pouvant être financées par une taxe de séjour communale sont limitées.

Par ailleurs, dans le cas particulier où un office de tourisme communautaire sous la forme d’un établissement public industriel et commercial (EPIC) existe sur le territoire de la commune, alors les communes percevant directement la taxe de séjour ont l’obligation de lui reverser le produit de la taxe de séjour[2].


[1] Depuis la loi de finances pour 2016, auparavant, la taxe de séjour pouvait être instituée à n’importe quel moment.

[2] Réponse ministérielle à question parlementaire du 26/03/2015 n°14376 du Sénateur Jean-Louis Masson.

2 avril 2019/par Pierre-Olivier HOFER
https://www.exfilo.fr/wp-content/uploads/2015/07/exfilo_logo_web.png 0 0 Pierre-Olivier HOFER https://www.exfilo.fr/wp-content/uploads/2015/07/exfilo_logo_web.png Pierre-Olivier HOFER2019-04-02 15:43:452019-04-02 15:43:47Taxe de séjour : une commune l’ayant déjà institué peut s’opposer à l’intercommunalité

A compter de 2019, le produit de la TEOM est clairement affecté

Actualités, Fiscalité

En 2013, le Gouvernement répondait à une question écrite d’un Parlementaire que : « s‘agissant d’un impôt et non d’une redevance pour service rendu, le produit de la TEOM  (…) n’est pas nécessairement équivalent au coût du service d’enlèvement des OM En l’absence d’encadrement législatif, les collectivités déterminent librement le montant de ce produit. » (Question parlementaire n°3657 du 4 septembre 2012, réponse publiée au J.O. du 29 janvier 2013).

Sous l’impulsion du Conseil d’Etat et de sa jurisprudence, la situation a fondamentalement évolué.

Dès mars 2014, le Conseil d’Etat établissait un lien entre le produit de la taxe et les charges du service, jugeant qu’une couverture à 115% était manifestement disproportionnée.

En mars 2018 (CE 19 mars 2018 req. 402946), le Conseil d’Etat a apporté un premier éclairage sur la nature des dépenses qui pourrait être prises en charge par le produit de la TEOM : les dépenses directes de fonctionnement et les dotations aux amortissements ou les dépenses d’investissement.

L’article 23 de la Loi de finances pour 2019 (Loi n°1317 du 28 décembre 2018) transpose cette évolution à l’article 1520 du Code Général des Impôts, en s’appuyant sur la jurisprudence précitée.

Désormais, il s’agira de vérifier à la date de la délibération de la taxe, que le produit couvre uniquement « les dépenses du service de collecte et de traitement des déchets ménagers et des déchets mentionnés à l’article L. 2224-14 du code général des collectivités territoriales ainsi que les dépenses directement liées à la définition et aux évaluations du programme local de prévention des déchets ménagers et assimilés mentionné à l’article L. 541-15-1 du code de l’environnement, dans la mesure où celles-ci ne sont pas couvertes par des recettes ordinaires n’ayant pas le caractère fiscal. »

Les paragraphes suivants de l’article 1520 du Code Général des Impôts, permettent de préciser que :

  • sont exclues du périmètre, les charges indirectes de fonctionnement, autrement dit la prise en compte d’une quote-part des services supports (% des charges au titre des services R.H., comptabilité, marchés, informatique, direction générale,…)
  • sont incluses dans le périmètre, les participations/cotisations versées par le bloc communal à des syndicats intercommunaux ou départementaux de traitement des ordures ménagères.

Le texte de la Loi de Finances repris à l’article 1520 du Code Général des Impôts laisse ensuite le choix aux collectivités d’intégrer aux dépenses directes :

  • soit le montant annuel des dotations aux amortissements des immobilisations (c/ 68, chapitre 042, dépense d’ordre de fonctionnement);
  • soit le montant annuel des dépenses réelles d’investissement, notamment pour les immobilisations non amortissables.

En évoquant les « investissements correspondants » à chaque catégorie, les dispositions du C.G.I. s’interprètent comme laissant la possibilité aux collectivités de procéder à une ventilation immobilisation par immobilisation, l’option retenue étant ensuite définitive pour chaque bien considéré.

Enfin, l’interrogation subsiste sur le type de dépenses à prendre en compte pour juger de l’équilibre entre le produit de la taxe et le coût du service. Cette appréciation doit être faite en se basant au moment de la prise de délibération : faut-il se baser sur le coût au budget de l’année ou au compte administratif de la pénultième année ? Au moment de la délibération sur le taux de TEOM, ce sont les budgets qui sont pris en compte pour le calcul de l’équilibre du service, mais quid en cas d’écart de réalisation entre le budget et le compte administratif ? Cela reste à sécuriser. Un arrêt du TA de Strasbourg (13/12/2018) indique qu’il faut se baser sur le budget de l’année ou de l’année précédente et non sur les comptes administratifs, mais en matière de TEOM, le Conseil d’Etat a pris quelques fois le contre-pied des décisions des tribunaux administratifs.

Les Consultants EXFILO se tiennent à votre disposition pour simuler l’impact de cette disposition de la Loi de Finances pour votre collectivité.

25 février 2019/par Mathieu BLESS
https://www.exfilo.fr/wp-content/uploads/2015/07/exfilo_logo_web.png 0 0 Mathieu BLESS https://www.exfilo.fr/wp-content/uploads/2015/07/exfilo_logo_web.png Mathieu BLESS2019-02-25 09:09:402019-04-16 09:38:09A compter de 2019, le produit de la TEOM est clairement affecté

Coefficient de revalorisation forfaitaire des valeurs locatives 2019

Brèves, Fiscalité

Depuis la loi de finances pour 2018, le coefficient de revalorisation forfaitaires des valeurs locatives, autrement dit des bases d’imposition, relève d’un calcul et non plus d’une fixation par amendement parlementaire (voir cet article à ce sujet). Celui-ci n’est donc plus inscrit dans les lois de finances annuelles.

Codifié à l’article 1518 bis CGI, le coefficient de revalorisation forfaitaire est calculé comme suit :

Coefficient =  1 + [(IPC de novembre N-1 – IPC de novembre N-2) / IPC de novembre N-2 ]

Avec IPC = Indice des Prix à la Consommation harmonisé

Pour le coefficient 2019, l’évolution de l’indice des prix à la consommation harmonisé de novembre 2018 sur un an ressort à +2,2%, qui sera aussi l’augmentation des bases d’imposition hors évolutions physiques (constructions, travaux,…).

Coefficient de revalorisation forfaitaire 2019 : 1,022, soit +2,2%

Lien vers le site INSEE : attention, il faut bien regarder l’indice des prix à la consommation harmonisé (IPCH), qui figure tout en bas du tableau 2, et non pas le simple IPC (indice des prix à la consommation).

4 janvier 2019/5 Commentaires/par Pierre-Olivier HOFER
https://www.exfilo.fr/wp-content/uploads/2015/07/exfilo_logo_web.png 0 0 Pierre-Olivier HOFER https://www.exfilo.fr/wp-content/uploads/2015/07/exfilo_logo_web.png Pierre-Olivier HOFER2019-01-04 09:06:282019-01-04 09:06:31Coefficient de revalorisation forfaitaire des valeurs locatives 2019

Modalités de calcul et d’instauration de la Taxe GEMAPI

Fiscalité

[Article mis à jour le 13/12/2018]

Sur les territoires où il existe de fort enjeux concernant la gestion des milieux aquatiques et la prévention des inondations, le transfert en 2018 de la compétence GEMAPI aux intercommunalités va sans doute nécessiter de mobiliser à l’avenir des moyens financiers supplémentaires, pour financier les actions portées par les structures compétentes (EPCI directement ou syndicats mixtes de type EPTB ou EPAGE).
C’est dans ce cadre que la taxe GEMAPI a été créée : offrir un nouveau levier de financement, strictement affecté à ces actions GEMAPI. Mais quelles sont les modalités d’institution et de calcul de cette taxe ?

1) Quelles sont les structures pouvant instituer la taxe GEMAPI ?

Ce sont uniquement les EPCI à fiscalité propre qui pourront lever cette taxe, c’est-à-dire les Communautés de Communes et d’Agglomération, les métropoles et Communautés urbaines. Cette règle vaut pour toutes les configurations d’exercice de la compétence par ces EPCI : exercice en régie directe, délégation ou transfert de compétence à un syndicat mixte (EPTB ou EPAGE). Les syndicats mixtes ne peuvent donc pas instituer cette taxe.

2) Quelles sont les règles et modalités d’institution de la taxe GEMAPI ?

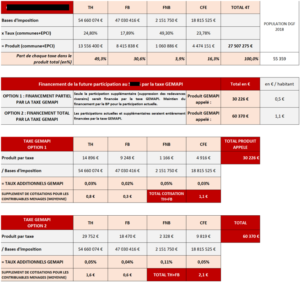
Les EPCI ne votent pas un taux : ils déterminent un produit global attendu, que l’administration fiscale doit répartir entre les redevables des 4 taxes directes locales (TH, FB, FNB, CFE).
Le recouvrement de cet impôt additionnel se traduit donc par des cotisations additionnelles aux taxes foncières, d’habitation et de CFE.
Le produit appelé par l’EPCI est plafonné : il ne doit pas dépasser 40€ par habitant.

C’est un impôt affecté, il ne peut servir qu’à financer des dépenses directement liées à la compétence GEMAPI : charges de fonctionnement et d’investissement liées à l’aménagement d’un bassin, l’entretien d’un cours d’eau, la défense contre les inondations (sont ainsi inclus les remboursements d’annuité, le coût de renouvellement des équipements, les frais d’études engagés).

En conséquence, pour suivre le coût exact de la compétence et le besoin de financement des dépenses, après déduction des subventions et emprunts, les opérations budgétaires liées à la GEMAPI doivent faire l’objet d’un suivi comptable (mise en place d’une comptabilité analytique ou création d’un budget annexe dédié). Dans le cadre d’un transfert de la compétence à un syndicat mixte, le financement total ou partiel de la participation de l’EPCI au syndicat par la taxe GEMAPI devra également respecter ce cadre.
La décision d’institution de la taxe doit être prise avant le 1er octobre de l’année N pour application en N+1 .

3) Comment sont calculés les taux de la taxe GEMAPI ?

Pour rappel, les taux de la taxe GEMAPI sont des taux additionnels aux 4 taxes (TH, FB, FNB, CFE), dont l’institution relèvent des seuls EPCI. Les taux sont calculés par les services fiscaux en fonction du produit appelé et du poids de chacune des 4 taxes dans le total du produit 4 taxes du bloc local (communes + EPCI). On prend donc en compte la fiscalité levée par les EPCI et par leurs communes membres pour déterminer les taux additionnels GEMAPI. Ainsi, si le produit de TH total perçu par un EPCI et l’ensemble de ses communes membres représente 1/3 du produit total 4 taxes perçu par l’EPCI et l’ensemble de ses communes membres, 1/3 du produit GEMAPI appelé sera imputé sur la TH. Le taux de TH additionnel pour recouvrer le produit GEMAPI imputé sur cette taxe (1/3 du produit GEMAPI dans notre exemple) sera ensuite déterminé par rapport aux bases d’imposition TH de l’EPCI. Pour rappel, le produit total appelé par l’EPCI ne peut pas dépasser 40€ par habitant (on divise le produit appelé par l’EPCI par le nombre d’habitant de l’EPCI pour vérifier le respect de ce plafond).

4) Quels impacts pour les contribuables ?

En fonction des taux additionnels déterminés selon les modalités détaillées ci-avant, et des valeurs locatives moyennes de chaque taxe, on pourra calculer la cotisation moyenne acquittée par les contribuables sur chacune des 4 taxes.

16 novembre 2018/5 Commentaires/par Cabinet EXFILO
https://www.exfilo.fr/wp-content/uploads/2018/11/Exemple-calcul-taxe-gemapi.png 706 751 Cabinet EXFILO https://www.exfilo.fr/wp-content/uploads/2015/07/exfilo_logo_web.png Cabinet EXFILO2018-11-16 13:30:172018-12-13 23:47:06Modalités de calcul et d’instauration de la Taxe GEMAPI

Le remplacement de la taxe d’habitation

Fiscalité

La mission « Finances Locales » mandatée par le Premier Ministre et co-présidée par Alain Richard et Dominique Bur a rendu son rapport sur la refonte de la fiscalité locale et le remplacement de la taxe d’habitation. Trois scénarios sont étudiés en remplacement de la taxe d’habitation (le scénario de création d’un nouvel impôt local ayant été écarté d’office) :

  1. Le premier est celui du transfert de l’imposition départementale de la taxe foncière sur les propriétés bâties (FB) au bénéfice du bloc local, communes et intercommunalité, au prorata de leurs anciennes recettes de taxe d’habitation. Un mécanisme de garantie individuelle des ressources devrait être mise en place afin d’assurer une neutralité financière du remplacement. Les départements recevraient eux une fraction d’un impôts national, la mission évoquant la TVA et/ou la CSG (sachant que pour cette dernière, il faudrait la détourner de son objectif, à savoir le financement de la sécurité sociale).
  2. Le deuxième serait celui du transfert des impositions départementales de foncier bâti aux seules communes. Les départements et les EPCI seraient alors compensées au travers d’une fraction d’un impôt national. Pour les communes, il manquerait tout de même 1,2Mds€ de recettes, qui pourraient leur être compensées via un impôt national. Cette deuxième piste peut surprendre, puisque le rapport évoque son intérêt au regard des « missions de service public local et de gestion territoriale » des communes. Toutefois, avec les réformes territoriales successives, les missions et compétences des communes se réduisent au profit de celles de intercommunalités (!) Mais la lecture attentive du rapport laisse apparaître un autre intérêt évoqué par la mission (page 119) : celui de l’amplification de l’intégration fiscale intercommunale. En effet, si le foncier bâti est transféré aux seules communes, les intercommunalités à fiscalité additionnelle perdraient alors leurs pouvoirs de taux, et seraient de ce fait fortement incité à opter pour la fiscalité professionnelle unique! Ou comment faire d’une pierre deux coups, en profitant de la suppression de la taxe d’habitation pour achever la couverture des EPCI à FPU sur le territoire.
  3. Troisième et dernière piste, celle du remplacement direct de la taxe d’habitation par une fraction d’impôt national. C’est le seul scénario qui permettrait de maintenir un pouvoir de taux aux départements, mais au prix d’une perte de levier fiscal pour le bloc local.


Notons que le rapport évoque aussi d’autres éléments auxquels il faudra être attentifs :

  • La mission recommande de renforcer le plafonnement du taux de foncier bâti (page 6), afin de réduire la croissance de la pression fiscale, autrement dit, de limiter la possibilité d’augmenter les taux de foncier bâti,
  • La suppression de la taxe d’habitation nécessitera de réviser les principaux critères de répartition de la péréquation, que sont l’effort fiscal, le potentiel fiscal, le potentiel financier,
  • La mission préconise une nationalisation des droits de mutation à titre onéreux (DMTO), compte tenu de leur forte volatilité d’une année sur l’autre, et de leur hétérogénéité sur le territoire, peu cohérent avec des dépenses sociales en progression constante. Là encore, le transfert des DMTO à l’Etat serait compensé par une fraction d’un impôt national, la TVA et la CSG étant les deux impôts privilégiés par la mission


23 mai 2018/par Pierre-Olivier HOFER
https://www.exfilo.fr/wp-content/uploads/2015/07/exfilo_logo_web.png 0 0 Pierre-Olivier HOFER https://www.exfilo.fr/wp-content/uploads/2015/07/exfilo_logo_web.png Pierre-Olivier HOFER2018-05-23 08:00:152018-05-22 13:31:39Le remplacement de la taxe d’habitation

Harmoniser le financement des compétences transférées – La Gazette

Actualités, Fiscalité

En matière de financement de compétences transférées, l’intercommunalité est caractérisée par l’existence de deux régimes fiscaux foncièrement différents, la fiscalité additionnelle et la fiscalité professionnelle unique.

Harmoniser le financement des compétences transférées - EXFILO

Harmoniser le financement des compétences transférées – EXFILO

24 avril 2018/par Pierre-Olivier HOFER
https://www.exfilo.fr/wp-content/uploads/2018/04/2018-04-21-Gazette-des-communes-Opinions.png 775 576 Pierre-Olivier HOFER https://www.exfilo.fr/wp-content/uploads/2015/07/exfilo_logo_web.png Pierre-Olivier HOFER2018-04-24 09:24:192018-04-24 09:24:19Harmoniser le financement des compétences transférées – La Gazette

Quelles ressources en remplacement de la taxe d’habitation ?

Fiscalité

La mission Finances Locales de la Conférence Nationale des Territoires (CNT) a rendu en janvier une note de problématique sur les enjeux d’une refonte de la fiscalité locale (à lire ici).

La mission a étudié 3 familles de ressources susceptibles de remplacer la taxe d’habitation afin d’assurer le maintien des ressources des collectivités locales :

  • Le recours aux dotations, c’est à dire le remplacement de la TH par une dotation versée par l’Etat. Or l’on sait ce qu’il est advenu des dotations versées par l’Etat en remplacement d’impositions locales, elles finissent toutes par être diminuée au fil des ans, la garantie de compensation à l’euro près n’est en fait tenu que sur une courte période. La mission souligne en outre la difficulté liée à l’autonomie financière des collectivités locales, car le remplacement de la TH par une dotation conduirait à abaisser sensiblement le ratio d’autonomie du bloc local (communes et communautés).
  • L’attribution de fractions d’impôts nationaux : il s’agit ici du remplacement de la TH par une fraction d’impôt national sans pouvoir de taux local (TVA, IR). Si la mission souligne le fort potentiel de croissance des impôts nationaux (en période de croissance s’entend), il souligne cependant la perte de lien local : les bases ne seraient alors plus localisées. En cas de croissance du produit global national, tout le monde bénéficierait de la même croissance.
  • L’aménagement d’imposition existantes : il s’agit ici de réaffecter des impositions existantes, comme par exemple le transfert de l’imposition au foncier bâti des départements vers le bloc local (communes et EPCI). Est aussi évoqué le « fléchage » vers les communes et EPCI de l’IR foncier, l’imposition des locations immobilières, acquittées par les propriétaires bailleurs au titre des loyers qu’ils perçoivent. La localisation serait effectuée sur la base des adresses des logements loués et non de l’adresse du bailleur. La difficulté réside néanmoins dans le transfert de ressources aux départements, qui en l’absence de taxe foncière, perdraient tout pouvoir de taux.

Deux points sont évoqués dans la note de problématique et méritent notre attention :

  1. La mission écarte d’emblée toute nouvelle imposition (création d’un nouvel impôt en remplacement de la TH) ou majoration d’impositions existantes, car celles-ci seraient difficilement compatible avec l’objectif d’allègement fiscal liée à la suppression de la taxe d’habitation.
  2. La mission rappelle que les collectivités locales ont encore un pouvoir de taux sur la taxe d’habitation en 2018, 2019 et 2020 (les hausses de taux étant acquittés par les contribuables, dégrevés ou non), et souligne que ces hausses de taux de TH ne seraient pas prises en charge par l’Etat. Les hausses du taux de TH votées après 2017 seraient donc perdues en cas de suppression de la TH, le produit compensatoire de la TH étant calculé par rapport aux taux 2017 :

« Pour éviter que les contribuables dégrevés n’aient à assumer le coût de ces éventuelles hausses, le gouvernement réfléchit cependant à un mécanisme de « gel des taux » a posteriori. Le gel des taux a déjà été pratiqué lors de la réforme de la taxe professionnelle, ainsi que dans le cadre du plafonnement des cotisations en fonction du revenu et a été jugé conforme à la constitution par le conseil constitutionnel.

Au cas d’espèce, il est envisagé que l’État reprenne a posteriori, en 2021, aux collectivités concernées le montant correspondant au différentiel de taux ayant entraîné sur la période transitoire (2018-2020) un surcroît de contribution pour des contribuables bénéficiant du dégrèvement. L’objectif d’un tel « ticket modérateur » est qu’aucun résidu de TH ne reste à la charge des 80 % de contribuables dégrevés en 2020 car, outre le coût politique, le coût financier pour l’État risque d’être significatif, notamment si les hausses de taux aboutissent à des cotisations inférieures à 12 € (dans cette situation, l’imposition est automatiquement prise en charge par l’État). »

21 mars 2018/par Pierre-Olivier HOFER
https://www.exfilo.fr/wp-content/uploads/2015/07/exfilo_logo_web.png 0 0 Pierre-Olivier HOFER https://www.exfilo.fr/wp-content/uploads/2015/07/exfilo_logo_web.png Pierre-Olivier HOFER2018-03-21 08:12:212018-03-21 08:13:46Quelles ressources en remplacement de la taxe d’habitation ?
Page 3 sur 8‹12345›»

Pages

  • Conseil & Expertise en finances locales
  • Contactez-nous
  • Formations finances locales
  • Le Blog des finances locales
  • Les consultants experts des finances locales
  • Mentions légales et politique de confidentialité
  • Nos références
  • Notre équipe et nos moyens
  • Pilot’Budget
  • Recrutement consultant en finances locales

Catégories

  • Actualités
  • Actualités EXFILO
  • Analyse financière
  • Brèves
  • Collectivités locales
  • DGF et péréquation
  • Fiscalité
  • Formations
  • Intercommunalité et RCT
  • Lois de finances et politiques nationales
  • Questions-Réponses

Archive

  • mars 2026
  • février 2026
  • janvier 2026
  • décembre 2025
  • octobre 2025
  • septembre 2025
  • juillet 2025
  • juin 2025
  • mai 2025
  • avril 2025
  • février 2025
  • janvier 2025
  • décembre 2024
  • octobre 2024
  • septembre 2024
  • juillet 2024
  • mai 2024
  • avril 2024
  • mars 2024
  • février 2024
  • janvier 2024
  • octobre 2023
  • juillet 2023
  • juin 2023
  • avril 2023
  • mars 2023
  • février 2023
  • janvier 2023
  • décembre 2022
  • novembre 2022
  • octobre 2022
  • septembre 2022
  • juillet 2022
  • juin 2022
  • mai 2022
  • avril 2022
  • février 2022
  • janvier 2022
  • décembre 2021
  • octobre 2021
  • mars 2021
  • février 2021
  • janvier 2021
  • novembre 2020
  • octobre 2020
  • septembre 2020
  • juin 2020
  • mai 2020
  • avril 2020
  • mars 2020
  • février 2020
  • janvier 2020
  • novembre 2019
  • octobre 2019
  • septembre 2019
  • juillet 2019
  • juin 2019
  • mai 2019
  • avril 2019
  • mars 2019
  • février 2019
  • janvier 2019
  • décembre 2018
  • novembre 2018
  • octobre 2018
  • septembre 2018
  • juillet 2018
  • juin 2018
  • mai 2018
  • avril 2018
  • mars 2018
  • février 2018
  • janvier 2018
  • décembre 2017
  • novembre 2017
  • octobre 2017
  • septembre 2017
  • juillet 2017
  • juin 2017
  • mai 2017
  • avril 2017
  • mars 2017
  • février 2017
  • janvier 2017
  • novembre 2016
  • octobre 2016
  • septembre 2016
  • août 2016
  • juillet 2016
  • juin 2016
  • avril 2016
  • mars 2016
  • février 2016
  • janvier 2016
  • décembre 2015
  • novembre 2015
  • octobre 2015
  • septembre 2015
  • août 2015
  • juin 2015
  • mai 2015
  • avril 2015
  • mars 2015
  • février 2015
  • janvier 2015
  • décembre 2014
  • novembre 2014
  • octobre 2014
  • septembre 2014
  • août 2014
  • juillet 2014
  • juin 2014
  • mai 2014
  • avril 2014
  • mars 2014
  • février 2014
  • janvier 2014
  • décembre 2013
  • novembre 2013
  • octobre 2013
  • septembre 2013
  • août 2013
  • juillet 2013
  • juin 2013
  • mai 2013
  • avril 2013
  • mars 2013
  • février 2013
  • janvier 2013
  • décembre 2012
  • novembre 2012
  • octobre 2012
  • septembre 2012
  • août 2012
  • juillet 2012
  • juin 2012
  • mai 2012
  • avril 2012
  • mars 2012
  • février 2012
  • janvier 2012
  • décembre 2011
  • novembre 2011
  • octobre 2011
  • septembre 2011
  • juillet 2011
  • juin 2011
  • mai 2011
  • avril 2011
  • mars 2011
  • février 2011

EXFILO SUR LE NET

Suivez-nous sur les différents réseaux !


En direct du blog

  • Nouvelle Taxe sur la Vacance des Locaux d’Habitation26 mars 2026 - 10 h 16 min
  • DGF 2026Exfilo
    Dotation Globale de Fonctionnement : de quoi est-elle composée ?20 mars 2026 - 7 h 46 min
  • Audit de début de mandat - EXFILO
    Le CFL : décisions pour 2026 et effet sur le bloc communal18 mars 2026 - 8 h 00 min

Contact

Exfilo Paris : 19 Avenue d’Italie, 75013 Paris / 01.83.62.86.35

Exfilo Toulouse : 45 chemin de Nicol, 31200 Toulouse / 05.34.30.70.45

contact@exfilo.fr

© Copyright Exfilo - Tous droits réservés
  • Lien vers X
  • Lien vers LinkedIn
  • Lien vers Facebook
  • Accueil
  • Mentions légales
  • Contact
  • Carrières
Faire défiler vers le haut Faire défiler vers le haut Faire défiler vers le haut

Ce site utilise des cookies afin d'améliorer votre visite. En naviguant sur ce site, vous acceptez l'utilisation de nos cookies.

OKEn savoir plus

Cookies et paramètres de confidentialité


Comment nous utilisons les cookies

Nous pouvons demander que les cookies soient mis en place sur votre appareil. Nous utilisons des cookies pour nous faire savoir quand vous visitez nos sites Web, comment vous interagissez avec nous, pour enrichir votre expérience utilisateur, et pour personnaliser votre relation avec notre site Web.

Cliquez sur les différentes rubriques de la catégorie pour en savoir plus. Vous pouvez également modifier certaines de vos préférences. Notez que le blocage de certains types de cookies peut avoir une incidence sur votre expérience sur nos sites Web et les services que nous sommes en mesure d’offrir.

Cookies Web Essentiels

Ces cookies sont strictement nécessaires pour vous délivrer les services disponibles sur notre site et pour utiliser certaines de ses fonctionnalités.

Du fait que ces cookies sont absolument nécessaires au bon rendu du site, les refuser aura un impact sur la façon dont il fonctionne. Vous pouvez toujours bloquer ou effacer les cookies via les options de votre navigateur et forcer leur blocage sur ce site. Mais le message vous demandant de les accepter/refuser reviendra à chaque nouvelle visite sur notre site.

Nous respectons votre choix de refuser les cookies mais pour éviter de vous le demander à chaque page laissez nous en utiliser un pour mémoriser ce choix. Vous êtes libre de revenir sur ce choix quand vous voulez et le modifier pour améliorer votre expérience de navigation. Si vous refusez les cookies nous retirerons tous ceux issus de ce domaine.

Nous vous fournissons une liste de cookies déposés sur votre ordinateur via notre domaine, vous pouvez ainsi voir ce qui y est stocké. Pour des raisons de sécurité nous ne pouvons montrer ou afficher les cookies externes d’autres domaines. Ceux-ci sont accessibles via les options de votre navigateur.

Cookies Google Analytics

Ces cookies collectent des informations de manière compilée pour nous aider à comprendre comment notre site est utilisé et combien son performantes nos actions marketing, ou pour nous aider à personnaliser notre site afin d’améliorer votre expérience de navigation.

Si vous ne souhaitez pas que votre visite soit pistée sur notre site vous pouvez bloquer ce pistage dans votre navigateur ici :

Autres services externes

Nous utilisons également différents services externes comme Google Webfonts, Google Maps, autres hébergeurs de vidéo. Depuis que ces FAI sont susceptibles de collecter des données personnelles comme votre adresse IP nous vous permettons de les bloquer ici. merci de prendre conscience que cela peut hautement réduire certaines fonctionnalités de notre site. Les changement seront appliqués après rechargement de la page.

Réglages des polices Google :

Réglages Google Map :

Réglages reCAPTCHA :

Intégrations de vidéo Vimeo et Youtube :

Autres cookies

Les cookies suivants sont également requis - Vous pouvez choisir d’autoriser leur utilisation :

Politique de Confidentialité

Vous pouvez lire plus de détails à propos des cookies et des paramètres de confidentialité sur notre Page Mentions Légales.

Mentions légales et politique de confidentialité
Accepter les cookiesRefuser les cookies