Exfilo
  • Accueil
  • Expertises
    • Conseil & Expertise en finances locales
    • L’équipe
    • Références
  • Formations
  • Pilot’Budget
  • Le Blog
  • Contact
  • Carrières
  • Menu Menu

Archive pour la catégorie : Fiscalité

Vous êtes ici : Accueil1 / Le Blog des finances locales2 / Fiscalité

Classement en Zone de Revitalisation Rurale : l’approche intercommunale change (un peu) la donne.

Collectivités locales, Fiscalité, Intercommunalité et RCT

L’arrêté du 16 mars 2017 fixant la liste des Communes classées en Zone de Revitalisation Rurale (Z.R.R.) à compter du 1er juillet 2017 est paru au Journal Officiel du 29 mars 2017.

Ce classement est effectif pour une durée de trois ans, soit jusqu’en 2020.

14 861 communes sont concernées. 3617 communes entrent dans le dispositif tandis que 3063 en sortent, soit au global une augmentation d’environ 4%. La presse régionale s’est fait l’écho des territoires entrants ici et sortant là-bas, ainsi que de la modification des critères d’éligibilité. C’est en effet au niveau de l’ensemble intercommunal que sont désormais appréciés la densité de population (valeur de référence 63 hab/km²) et le revenu fiscal médian (valeur de référence 19 111 €).

De fait, avec les nombreuses fusions intervenues au 1er janvier 2017, le risque d’une exclusion du dispositif est particulièrement patent pour les communes ou communautés rurales qui auraient intégré des communautés plus urbaines ou péri-urbaines.

A l’inverse, les communes les plus urbaines ou les plus riches des ensembles intercommunaux pauvres pourront bénéficier pleinement du dispositif, puisque « le territoire des E.P.C.I. dont la moitié au moins est incluse en Z.R.R. est pour l’ensemble de son périmètre inclut dans la zone » (Art. 1465A du Code Général des Impôts).

L’arrêté du 16 mars renvoie à l’article 1465 A du Code des Impôts qui précise les enjeux du classement en Z.R.R. Le dispositif vise à faciliter l’installation et l’investissement des entreprises en zone rurale.

Sous certaines conditions, liées notamment à l’effectif ou à la nature de l’activité (www.service-public.fr/professionnels-entreprises/vosdroits/F31139), les entreprises peuvent bénéficier à la fois d’une exonération totale de l’impôt sur les bénéfices et de la Contribution Foncière des Entreprises (C.F.E.), sur une durée de cinq ans pour leurs nouveaux investissements.

En ce qui concerne l’exonération de C.F.E., elle est de Droit, sauf, comme l’indique l’article 1465A du Code des Impôts, « délibération contraire de la commune ou de l’E.P.C.I. ».

Les cas échéant, la délibération des Collectivités devra intervenir avant le 1er octobre de l’année n, pour une application en n+1, conformément aux dispositions de l’article 1639 A bis du Code des Impôts, l’exonération n’étant pas compensée par l’Etat aux Collectivités.

EXFILO se tient à disposition des territoires, communes et intercommunalités, pour évaluer l’impact local de ces dispositions.

13 avril 2017/par Mathieu BLESS
https://www.exfilo.fr/wp-content/uploads/2015/07/exfilo_logo_web.png 0 0 Mathieu BLESS https://www.exfilo.fr/wp-content/uploads/2015/07/exfilo_logo_web.png Mathieu BLESS2017-04-13 08:00:112017-04-11 15:52:54Classement en Zone de Revitalisation Rurale : l’approche intercommunale change (un peu) la donne.

Les principales activités des collectivités locales soumises à TVA

Collectivités locales, Fiscalité

Les collectivités locales, selon la nature et les conditions d’exploitation des activités qu’elles exercent, peuvent être assujetties à la Taxe sur la Valeur Ajoutée (TVA). Dès lors qu’elles sont assujetties à la TVA, la question de la récupération de la TVA relève d’un enjeu budgétaire important.


Activités exercées et assujettissement à la TVA


A.     Activités situées hors du champ d’application de la TVA (activités non imposables)

L’activité hors du champ d’application de la TVA, au sens de l’article 256 B du CGI, doit répondre à deux critères :

  • L’exercice par une personne morale de droit public ;
  • Son accomplissement par cette même personne en tant qu’autorité publique.


B.      Activités soumises de plein droit à la TVA

Le deuxième alinéa de l’article 256 B du CGI présente une liste d’opérations pour lesquelles les collectivités locales sont expressément assujetties à la TVA. Il s’agit principalement de :

  • Livraisons de biens neufs fabriqués en vue de la vente
  • Distribution de gaz, d’électricité (y compris d’origine photovoltaïque et éolienne) et d’énergie thermique
  • Transports de personnes (y compris les remontées mécaniques)
  • Organisations de voyages et séjours touristiques
  • Transports de biens
  • Entreposage de biens meubles
  • Organisation d’expositions à caractère commercial
  • Prestations de services portuaires et aéroportuaires
  • Diffusion ou rediffusion de programmes de radiodiffusion ou de télévision
  • Fourniture d’eau dans les communes de 3 000 habitants et plus et par les établissements publics de coopération intercommunale dont le champ d’action s’exerce sur un territoire d’au moins 3000 habitants
  • Télécommunications

Les activités économiques ne relevant pas des services publics administratifs (SPA), sociaux, éducatifs, culturels et sportifs sont soumises de plein droit à la TVA. Les opérations concernées sont particulièrement les suivantes :

  • Location de locaux aménagés
  • Exploitation d’un bar ou une épicerie par une commune
  • Travaux d’études et de recherche

De plus, dans le cadre d’une délégation de service public (DSP), la mise à disposition à titre onéreux des investissements que la collectivité a réalisés est considérée comme une activité économique imposable à la TVA depuis le 1er janvier 2014.


Les opérations immobilières visées au I de l’article 257 du CGI sont soumises de plein droit à la TVA. Il s’agit notamment :

  • Des ventes de terrain à bâtir
  • Des ventes d’immeubles bâtis achevés depuis moins de 5 ans
  • Des livraisons à soi-même des immeubles neufs non revendus dans les deux ans de l’achèvement réalisées par des assujettis ne disposant pas d’un droit à déduction intégral
  • Des livraisons à soi-même (taxable au taux réduit) de certains locaux et logements sociaux ainsi que des travaux d’amélioration, de transformation, d’aménagement et d’entretien de certains de ces locaux et logements.


C.      Les activités soumises à la TVA par option

Les collectivités locales peuvent, de leur initiative, acquitter la TVA au titre d’opérations pour lesquelles elles n’y sont pas obligatoirement soumises (art. 260 A du CGI). Dans ce cas, elles se trouvent astreintes à l’ensemble des obligations qui incombent aux redevables de la taxe.

Activités concernées :

  • La fourniture de l’eau dans les communes de moins de 3 000 habitants et par les établissements publics de coopération intercommunale dont le champ d’action s’exerce sur un territoire de moins de 3 000 habitants
  • Les abattoirs publics
  • Les marchés d’intérêt national
  • L’enlèvement et le traitement des ordures, lorsque cette activité donne lieu au paiement de la redevance d’enlèvement des ordures ménagères (REOM)
  • L’assainissement collectif et non collectif

Cette option doit s’exercer service par service. Chaque service concerné par cette option doit faire l’objet d’une comptabilité  distincte et constitue de plein droit un secteur distinct d’activité au regard de l’exercice de droit à déduction de TVA (CGI, Annexe II, Article 209-I-3°). Dès lors que les services concernés sont à caractère industriel et commercial, l’obligation d’une comptabilité distincte est également imposée par les articles L 2224-1 et L. 2224-2 du code général des collectivités territoriales.


D’autres options :

  • La mise en location de locaux nus à usage professionnel (CGI, art. 260-2°)
  • L’exercice d’activités agricoles lorsque la moyenne des recettes sur deux années civiles consécutives est inférieure à 46 000€
  • Les ventes d’immeubles achevés depuis plus de 5 ans (CGI, art. 2602-5° bis)


Les cas des subventions


A.     Les principales subventions non imposables à la TVA

  • Subventions d’équipement (financement d’un bien d’investissement)
  • Subventions d’équilibre (compensation a posteriori d’un déficit)
  • Subventions de fonctionnement (couverture exclusive d’une partie des frais d’exploitation d’un organisme)
  • Subventions à l’achat (prise en charge de l’achat par le bénéficiaire de biens ou services)
  • Subventions exceptionnelles (aides non répétitives destinées à financer une dépense précise ou à soutenir une opération particulière)


B.      Les subventions soumises à la TVA

Etant donné qu’il s’agit des autres subventions, il convient de chercher de manière successive pour chaque subvention versée :

  • Si les sommes versées constituent la contrepartie d’une opération réalisée au profit de la partie versante. Dans ce cas le terme subvention est inapproprié car ces sommes versées correspondent à un prix payé pour un service rendu ou pour une vente.


  • A défaut, si les sommes versées complètent le prix d’une opération imposable. Ces sommes concernent :
    • Une subvention versée par un tiers à celui qui réalise la livraison ou la prestation
    • La constitution d’une contrepartie totale ou partielle du prix
    • Le fait de permettre au client de payer un prix inférieur au prix de marché ou, à défait, au prix de revient.


Ces « subventions » remplissant ces conditions sont taxables sauf si l’opération bénéficie d’une exonération.


4 avril 2017/par Cabinet EXFILO
https://www.exfilo.fr/wp-content/uploads/2015/07/exfilo_logo_web.png 0 0 Cabinet EXFILO https://www.exfilo.fr/wp-content/uploads/2015/07/exfilo_logo_web.png Cabinet EXFILO2017-04-04 08:30:422017-04-03 10:50:22Les principales activités des collectivités locales soumises à TVA

Fusion d’EPCI : un lissage des taux de taxe d’habitation sans harmoniser les politiques d’abattement

Fiscalité

L’article 75 de la loi de finances rectificative pour 2016 est venu modifier les dispositions existantes sur l’obligation d’harmoniser les politiques d’abattement communautaires préalablement à la mise en place d’un lissage des taux de taxe d’habitation.

En effet, jusqu’alors, l’harmonisation progressive des taux additionnels de taxe d’habitation était conditionnée à l’unification des politiques d’abattements communautaires, ce qui conduisait à des effets sensibles sur les contribuables, qui ne pouvaient être ni neutralisés  ni lissés dans le temps, le lissage concernant les écarts de taux et non les modifications de politiques d’abattement (cf. cet article). Elle était aussi conditionnée à un écart d’au moins 10% entre les taux additionnels des EPCI préxistants.

La nouvelle rédaction de l’article 1638-0 bis du CGI stipule au 4ème paragraphe du 1° du I. : « Cette procédure d’intégration fiscale progressive peut être précédée d’une homogénéisation des abattements appliqués pour le calcul de la taxe d’habitation. » En outre, elle supprime l’écart minimal entre les taux pour pouvoir mettre en place cette mesure.

Ainsi, concernant l’harmonisation de la politique d’abattement, il ne s’agit plus d’une obligation mais d’une possibilité. Dès lors, le conseil communautaire du nouvel EPCI issu de la fusion pourra prendre une délibération pour mettre en place un lissage des taux de taxe d’habitation sur une durée maximale de 12 années, sans avoir à gérer dès 2017 l’harmonisation des politiques d’abattements communautaires et quelque soit l’écart entre les taux de taxe d’habitation des EPCI ayant pris part à la fusion.

23 février 2017/par Pierre-Olivier HOFER
https://www.exfilo.fr/wp-content/uploads/2012/04/impots-declaration1.jpg 375 500 Pierre-Olivier HOFER https://www.exfilo.fr/wp-content/uploads/2015/07/exfilo_logo_web.png Pierre-Olivier HOFER2017-02-23 09:24:472017-03-01 15:42:29Fusion d’EPCI : un lissage des taux de taxe d’habitation sans harmoniser les politiques d’abattement

[Loi de finances 2017] Revalorisation forfaitaire des valeurs locatives

Fiscalité

La valeur locative est une valeur servant de base de calcul des impôts directs locaux par les collectivités territoriales : taxe d’habitation, taxe foncière, cotisation foncière des entreprises (CFE).

Dans le cadre de l’examen du projet de loi de finances pour 2017, l’Assemblée nationale a adopté la revalorisation forfaitaire des valeurs locatives à +0,4 % en 2017, soit environ 211 M€ de recettes supplémentaires pour les collectivités territoriales.

Ainsi, les députés ont choisi de ne pas suivre la commission des finances qui avait voté le 10 novembre un amendement de la rapporteuse générale, Valérie Rabault, visant à supprimer toute revalorisation des valeurs locatives en 2017 afin de « modérer la hausse des impôts locaux ».

Pour rappel, cette revalorisation des bases permet d’atténuer l’impact de la désuétude des bases fiscales.

A compter de 2018, cet amendement prévoit également que la revalorisation périodique des valeurs locatives sera liée au dernier taux de l’inflation annuelle constatée pour les valeurs locatives qui ne sont pas concernées par la réforme applicable aux locaux professionnels. Cette mise à jour des bases ne sera donc plus liée à l’inflation prévisionnelle, comme il était habituellement retenu par le Parlement.

11 janvier 2017/1 Commentaire/par Cabinet EXFILO
https://www.exfilo.fr/wp-content/uploads/2015/07/exfilo_logo_web.png 0 0 Cabinet EXFILO https://www.exfilo.fr/wp-content/uploads/2015/07/exfilo_logo_web.png Cabinet EXFILO2017-01-11 15:33:432017-01-06 15:37:05[Loi de finances 2017] Revalorisation forfaitaire des valeurs locatives

La fiscalité professionnelle de zone

Fiscalité

Les EPCI qui peuvent opter pour ce régime sont les établissements publics de coopération intercommunale (EPCI) ayant opté pour une fiscalité additionnelle et appartenant aux catégories suivantes :

  • Les communautés urbaines qui existaient à la date de publication de la loi n° 99-586 du 12 juillet 1999, qui ont rejeté l’application de la fiscalité professionnelle unique (FPU) et qui ont décidé de percevoir l’intégralité des produits de la fiscalité professionnelle sur une ZAE avant le 12 juillet 1999 ;
  • Les communautés de communes dont le nombre d’habitants est inférieur ou égal à 500 000 ;
  • Les communautés de communes créées ou issues de la transformation d’un EPCI préexistant à compter de la publication de la loi n° 99-586 du 12 juillet 1999, de moins de 50 000 habitants ou de plus de 50 000 dont la commune centre n’excède une population de 15 000 habitants.


1.   Les produits fiscaux concernés par la mise en place de la fiscalité professionnelle de zone

1.1 –             Les produits fiscaux transférés à l’EPCI de manière obligatoire

Elle s’applique sur la zone d’activité économique (ZAE) que l’EPCI crée et/ou gère. Il se substitue aux communes membres pour percevoir l’exclusivité des produits issus des entreprises de la zone d’activité en matière de :

  • Cotisation foncière des entreprises (CFE),
  • Cotisation à la valeur ajoutée des entreprises (CVAE).

Comme sur tout le reste de son territoire, il perçoit également de plein droit 50% des composantes de l’Imposition forfaitaire des entreprises de réseaux (IFER) relatives aux éoliennes (art. 1379 du CGI) et aux stockages souterrains de gaz naturel (art. 1519HA du CGI), en application du V bis de l’article 1379-0 bis du CGI.


1.2 –             Les produits fiscaux transférés à l’EPCI de manière optionnelle

La mise en place d’une fiscalité professionnelle de zone ne substitue pas l’EPCI à ses communes membres pour la perception de l’IFER. Toutefois, l’EPCI peut se substituer aux communes membres pour la perception des produits issus des entreprises de la zone en matière de :

  • IFER (V de l’art. 1379-0 bis du CGI) relatives aux :
    • centrales nucléaires ou thermiques à flamme pour 50 % (CGI, art. 1519 E) ;
    • centrales photovoltaïques ou hydrauliques pour 50 % (CGI, art. 1519 F)
    • transformateurs électriques pour 100 % (CGI, art. 1519 G) ;
    • stations radio-électriques pour 2/3 (CGI, art. 1519 H) ;
    • installations de gaz naturel liquéfié pour 100 % (CGI, art. 1519 HA) ;
    • stations de compression du réseau de transport de gaz naturel pour 100 % (CGI, art. 1519 HA) ;
    • canalisations de transport de gaz, d’autres hydrocarbures et de produits chimiques pour 100% (CGI, art. 1519 HA).
  • Taxe additionnelle à la taxe foncière sur les propriétés non bâties.


2.   Les modalités d’institution

La compétence relative à la gestion des zones d’activités d’intérêt communautaire doit être formalisée dans les statuts de l’EPCI. L’organe délibérant de l’EPCI décide à la majorité simple des suffrages, les zones dans lesquelles s’applique le régime de fiscalité professionnelle de zone.


2.1 –             Le délai de mise en place de la fiscalité professionnelle de zone

La fiscalité professionnelle de zone s’institue par une délibération. Cette dernière doit être prise avant le 1er octobre d’une année pour être appliquée l’année suivante. Elle doit instituer la CFE de zone et déterminer précisément son périmètre d’application à partir du plan cadastral. Sur ce périmètre s’applique un taux unique de CFE au profit de l’EPCI.  Ainsi, on ne peut avoir sur le périmètre intercommunal qu’une seule CFE de zone.

2.2 –             La fixation des taux en cas de création d’une CFE de zone (hors cas fusion)

2.2.1. Les dispositions légales

Concernant la CFE, l’organe délibérant de l’intercommunalité vote le taux dans les conditions prévues à l’article 1636 B decies du CGI. Toutefois, la première année de mise en œuvre de la fiscalité professionnelle de zone, l’organe délibérant doit faire application des deuxième et troisième alinéas du a du 1° du III de l’article 1609 nonies C du CGI.

Aux termes de ces dispositions, le taux voté ne peut excéder le taux moyen de CFE des communes membres, que ces dernières soient incluses ou non dans la zone d’activités économiques, constaté l’année précédente et pondéré par l’importance relative des bases de ces communes.

Ce taux moyen pondéré est majoré, le cas échéant, du taux additionnel de CFE perçu l’année précédente par l’EPCI. Il est obtenu en calculant le rapport entre :

  • La somme des produits nets de CFE compris dans les rôles généraux émis au titre de l’année précédente au profit des communes,
  • La somme des bases nettes de cotisation foncière des entreprises imposées au titre de la même année au profit des communes.

Après avoir déterminé le taux maximum de CFE, l’EPCI fixe le taux souhaité en fonction du produit attendu. Il est possible d’appliquer des taux communautaires différents du taux fixé par référence au taux moyen pondéré lors de ses 12 premiers budgets. Dans ce cas, les écarts entre les taux applicables dans chaque commune membre et le taux communautaire seront réduits annuellement. La réduction s’effectue jusqu’à application d’un taux unique, l’écart étant réduit chaque année par parts égales, dans des proportions dépendant du rapport observé, l’année précédant la première année d’application de la fiscalité de zone, entre le taux de la commune la moins taxée et celui de la commune la plus taxée (b du 1° du III de l’article 1609 nonies).

Cette durée légale est déterminée en fonction du rapport suivant :

La durée légale d’unification progressive des taux est fonction du rapport existant entre le taux de la commune la plus imposée et le taux de la commune la moins imposée :


Tableau 1 : durée légale d’unification des taux

Ecart entre le taux le plus élevé et le taux le moins élevé sur le périmètre intercommunal Durée légale d’unification des taux
Ratio supérieur ou égal à 90% Taux unique applicable dès la 1ère année
Ratio inférieur à 90% et supérieur ou égal à 80% 2 ans
Ratio inférieur à 80% et supérieur ou égal à 70% 3 ans
Ratio inférieur à 70% et supérieur ou égal à 60% 4 ans
Ratio inférieur à 60% et supérieur ou égal à 50% 5 ans
Ratio inférieur à 50% et supérieur ou égal à 40% 6 ans
Ratio inférieur à 40% et supérieur ou égal à 30% 7 ans
Ratio inférieur à 30% et supérieur ou égal à  20% 8 ans
Ratio inférieur à 20% et supérieur ou égal à  10% 9 ans
Ratio inférieur à 10% 10 ans


Le choix de la durée d’harmonisation des taux de CFE doit être défini la première année de mise en place du régime de FPZ. Le conseil communautaire peut, par délibération adoptée à la majorité simple de ses membres, modifier la durée de la période légale de réduction des écarts de taux, sans que cette durée ne puisse excéder 12 ans. Cette délibération doit intervenir au plus tard le 15 avril de la première année de mise en place (ou le 30 avril de l’année où intervient le renouvellement des conseils municipaux, en application du I de l’article 1639 A du CGI).


2.2.2. L’appréciation des écarts de taux

Les taux de CFE retenus pour apprécier l’écart entre la commune la moins imposée et la commune la plus imposée sont ceux constatés l’année précédant celle de la première application du régime de FPZ.

L’écart entre le taux de CFE des communes situées dans la zone et le taux de CFE de zone se réduit par fractions égales chaque année. Cette fraction s’obtient en divisant pour chaque commune de la zone :

  • La différence constatée entre le taux de CFE de zone voté par l’EPCI pour la 1ère année et le taux de CFE voté par la commune l’année précédente ;
  • Par la durée d’unification des taux de CFE déterminée précédemment.

La réduction de l’écart peut être positive ou négative, selon que le taux de CFE de la commune appartenant à la zone est inférieur ou supérieur au taux de CFE communautaire.

Durant toute la période d’unification, le taux communal de référence (celui voté par la commune l’année précédant l’application de la FPZ) est augmenté ou diminué, de la fraction de l’écart précédemment défini, multiplié par le rang de l’année dans la période d’unification.

Afin de tenir compte de l’évolution des bases de chaque commune et de l’évolution de la pression fiscale fixée par l’EPCI, les taux obtenus après réduction des écarts  sont corrigés de manière uniforme par les services fiscaux. Cette correction est égale au rapport entre :

  • La différence entre le produit attendu par le groupement sur la zone et le total des produits obtenus en appliquant aux bases de la zone les différents taux communaux obtenus après réduction de l’écart ;
  • Le total des bases d’imposition de CFE de la zone pour l’année considérée.

Cette correction permet d’obtenir les taux qui seront effectivement appliqués et ainsi, obtenir le produit attendu par l’EPCI.
2 novembre 2016/par Pierre-Olivier HOFER
https://www.exfilo.fr/wp-content/uploads/2015/07/exfilo_logo_web.png 0 0 Pierre-Olivier HOFER https://www.exfilo.fr/wp-content/uploads/2015/07/exfilo_logo_web.png Pierre-Olivier HOFER2016-11-02 11:33:092016-10-27 15:37:41La fiscalité professionnelle de zone

La fiscalité de l’éolien

Fiscalité

Cette première partie reprend de manière exhaustive les différentes taxes afférentes à la production d’énergie éolienne et leur ventilation vers les différentes collectivités en fonction du type de régime fiscal adopté au niveau local.

I – Les taxes foncières

Toute propriété foncière, bâtie ou non bâtie, doit être imposée dans la commune où elle est située (art.1399 du Code Général des Impôts).

Les taux sont votés par les collectivités territoriales :

  • communes, EPCI, départements pour le foncier bâti,
  • communes, EPCI pour le foncier non bâti

Les communes et EPCI perçoivent les taxes foncières sur les propriétés bâties et non bâties au titre de la fiscalité additionnelle, les départements ne perçoivent que la taxe foncière sur les propriétés bâties.

Les éoliennes utilisées pour la production d’électricité sur le réseau sont soumises à la taxe foncière sur les propriétés bâties. Le calcul est fait sur la base du socle en béton sur lequel est ancré le mât.

Le terrain du socle de l’éolienne n’est pas soumis à la taxe foncière sur les propriétés non bâties.

II – La Contribution Economique Territoriale

Depuis le 1er janvier 2010, la Taxe Professionnelle a été remplacée par la CET, composée de :

  • la cotisation foncière des entreprises (CFE),
  • la cotisation sur la valeur ajoutée des entreprises (CVAE).

La contribution économique territoriale est, pour les exploitants de parcs éoliens (comme c’est le cas désormais pour l’ensemble des entreprises industrielles) plafonnée à hauteur de 30 % de la valeur ajoutée.

a) La Cotisation Foncière des Entreprises (CFE)

Le montant de la CFE s’obtient en multipliant sa base par un taux. La base correspond à la valeur locative cadastrale des biens passibles d’une taxe foncière (VLF).

La Loi de Finances 2010 a instauré un abattement de 30% pour les entreprises industrielles qui s’applique donc aux éoliennes (au lieu des 50% initiaux en ce qui concernait les installations produisant de l’énergie renouvelable).

Les communes et EPCI à fiscalité propre votent le taux de la CFE, avec des règles d’encadrement et reçoivent l’ensemble de cette recette.

Les EPCI se substituant à leurs communes membres pour la perception de la CFE votent leur taux.
Pour les établissements produisant de l’énergie électrique la cotisation foncière des entreprises est due à compter du raccordement au réseau. En cas de création d’établissement, la base du nouvel exploitant est réduite de moitié pour la première année d’imposition. Cependant, la perte des recettes correspondantes pour les collectivités territoriales fait l’objet d’une compensation par l’Etat.

Commune EPCI
Cas d’une commune isolée sans EPCI 100%

0%

Cas d’un EPCI à Fiscalité Additionnelle

CFE

Le taux communal s’applique

CFE

Le taux intercommunal s’applique

Cas de l’EPCI à Fiscalité Professionnelle de Zone Hors Zone

CFE

Le taux communal s’applique

CFE

Le taux intercommunal s’applique

Dans la Zone 0%

100%

Cas de l’EPCI à Fiscalité Professionnelle Unique

0%

100% (1)

Cas de l’EPCI à Fiscalité Eolienne Unique 0%

100% (1)

[1] Répartition possible entre communes et communauté de communes  suite à délibération spécifique précisant la clé de redistribution lors de l’instauration du régime


b) La Cotisation sur la Valeur Ajoutée des Entreprises (CVAE)

La CVAE est déterminée à la fois par la valeur ajoutée (VA) produite et par le chiffre d’affaires (CA) réalisé au cours de la période. L’entreprise est assujettie à la CVAE si elle dégage un CA supérieur à 152 500 € : le taux qui s’applique est un taux unique de 1,5%.

Commune EPCI Département / Région
Cas d’une commune isolée sans EPCI 26,5% 0%

Département :48,5%

Région : 25%

Cas d’un EPCI à Fiscalité Additionnelle 26,5% partagée entre EPCI et commune (2)
Cas de l’EPCI à Fiscalité Professionnelle de Zone Hors Zone

26,5% partagée entre EPCI et commune

Dans la Zone 0% 26,5%
Cas de l’EPCI à Fiscalité Professionnelle Unique 0% 26,5%

Cas de l’EPCI à Fiscalité Eolienne Unique

26,5%(3)

0%

(2) Conformément à l’article 1609 quinquies BA du code général des impôts, la cotisation sur la valeur ajoutée des entreprises perçue par les EPCI à fiscalité additionnelle est égale au produit de 26,5% CVAE par la fraction définie ainsi : rapport entre d’une part le taux intercommunal relais et d’autre part la somme de ce taux et de la moyenne des taux communaux relais des communes membres. Les communes membres perçoivent la fraction complémentaire de la part de l’EPCI. Ainsi, la fraction complémentaire est figée au niveau de la CVAE perçue en 2011 (pour les EPCI à fiscalité additionnelle existants). Cette fraction est de droit pour les communes.

(3)Par interprétation des textes actuels, il semblerait que ce n’est pas l’EPCI, mais bien la commune qui perçoive la CVAE dans ce cas-là.

III – L’Imposition Forfaitaire sur les Entreprises de Réseaux (IFER)

La CFE et la CVAE ne suffisant pas à compenser les pertes de Taxe Professionnelle éolienne, un impôt forfaitaire sur les entreprises de réseaux s’appliquant sur tous les modes de production d’électricité a été créé. Fixé à 2.913€/MW installé par la Loi de Finance 2010, l’IFER éolien a été augmenté à 7.000€/MW installé par la Loi Finance 2011 réactualisable annuellement. En 2016, celui-ci s’élève à 7.340€/MW.
La diminution de ressources constatée pour les collectivités provient de l’arrêt de transfert de compensation de l’Etat. L’exploitant paye plus de taxe qu’auparavant.

Une installation est imposée à l’IFER à compter du 1er janvier de l’année qui suit celle au cours de laquelle intervient la date de premier couplage au réseau électrique.
L’IFER est ensuite due chaque année par l’exploitant de l’installation de production d’électricité au 1er janvier de l’année d’imposition. Tous les exploitants, quel que soit leur statut, sont redevables de l’IFER et aucune exonération n’est prévue.

Commune EPCI Département / Région
Cas d’une commune isolée

20%

0% 80%
Cas d’un EPCI à Fiscalité Additionnelle

20%

50%

30%
Cas de l’EPCI à Fiscalité Professionnelle de Zone

50%

30%

Cas de l’EPCI à Fiscalité Professionnelle Unique 0%

70%

30%

Cas de l’EPCI à Fiscalité Eolienne Unique 0%

30%

[1]  Répartition possible entre communes et communauté de communes  suite à délibération spécifique précisant la clé de redistribution lors de l’instauration du régime


(4) Répartition possible entre communes et communauté de communes  suite à délibération spécifique précisant la clé de redistribution lors de l’instauration du régime

24 octobre 2016/par Cabinet EXFILO
https://www.exfilo.fr/wp-content/uploads/2014/06/loupe21.jpg 440 600 Cabinet EXFILO https://www.exfilo.fr/wp-content/uploads/2015/07/exfilo_logo_web.png Cabinet EXFILO2016-10-24 10:41:072018-04-12 10:52:15La fiscalité de l’éolien

LOI NOTRE : MISE EN PLACE D’UNE TAXE DE SEJOUR INTERCOMMUNALE

Fiscalité, Intercommunalité et RCT

La loi NOTRe rend obligatoire le transfert de la compétence « Promotion du tourisme » aux EPCI, à compter du 1er janvier 2017. Le principal levier de financement de cette compétence est la taxe de séjour. Actuellement cette taxe peut-être perçue par les communes ou les Communautés. En toute logique, ce transfert obligatoire de la compétence tourisme devrait s’accompagner d’une instauration unifiée et harmonisée d’une taxe de séjour par l’intercommunalité, sur l’ensemble de son territoire (la taxe de séjour suit le transfert de la compétence). Cependant, la loi NOTRe n’a pas rendu obligatoire le transfert de la taxe de séjour à l’intercommunalité, rendant possible des situations dérogeant à ce schéma de principe.

1) L’IMPORTANCE DE L’ORGANISATION DE LA COMPÉTENCE TOURISME

Il faut bien distinguer deux éléments importants : l’organisation de la compétence tourisme (qui trouve son expression concrète dans la redéfinition des offices de tourisme et bureaux d’information touristiques présents sur le territoire) et la perception de la taxe de séjour par l’échelon communal ou communautaire.

Schématiquement, dans le cadre de la loi NOTRe, l’organisation de la compétence peut-être soit intégrée (tout est centralisé au niveau de l’intercommunalité) ou partagée (entre certaines communes et la Communauté). La définition du schéma d’organisation retenu conditionnera, en théorie, la répartition de la perception de la taxe de séjour entre communes et Communauté.

  • Une organisation intégrée se caractérisera par la création d’un nouvel et unique Office de Tourisme communautaire et la dissolution de tous les offices de tourisme préexistants (qui seront remplacés éventuellement par des bureaux d’informations touristiques, sans existence juridique distincte). Dans ce scénario « de droit commun », il apparaît nécessaire que l’intercommunalité instaure et perçoive, en lieu et place de l’ensemble des communes, la taxe de séjour, dans la mesure où elle se verra transférer l’ensemble de la compétence et donc des charges associées.
  • Dans le cas d’une organisation partagée, des office de tourismes communaux seraient maintenus sur le territoire communautaire, en gardant toutes leurs prérogatives (l’intérêt même de la création d’un office de tourisme communautaire serait alors fortement réduit, notamment pour éviter les doublons) : en effet, la loi NOTRe, dans son article 68, a laissé la possibilité à l’EPCI de maintenir des offices de tourisme communaux dans les stations classées de tourisme (article 134-2 du Code du tourisme) et les marques territoriales protégées (article 133-1 du Code du tourisme). Dans ce schéma, il apparaît logique de maintenir la perception de la taxe de séjour au niveau communal, pour les communes concernées, car ce sont elles, in fine, qui fixent la stratégie globale de promotion spécifique à leur station ou à leur marque (même si cette stratégie doit être en adéquation avec la politique touristique communautaire, et même si la gouvernance de leur office de tourisme sera désormais constituée d’une majorité d’élus communautaires).

2) LE « DROIT DE VETO » DES COMMUNES SOUHAITANT CONSERVER LA PERCEPTION DE LA TAXE

Quel que soit le mode d’organisation choisie, si la Communauté décide d’instituer la taxe de séjour, afin d’en devenir le bénéficiaire exclusif sur l’ensemble du territoire communautaire, les communes qui perçoivent actuellement la taxe de séjour peuvent s’opposer, par délibération, à l’intercommunalisation de cette taxe sur leur territoire (article L5211-21 du CGCT) : les communes continueraient alors à percevoir la taxe à leur profit. On pourrait ainsi se retrouver dans des situations où une partie du territoire de l’EPCI serait soumise à une taxe de séjour communautaire, le reste du territoire relevant d’une taxe de séjour communale. Cette situation pourrait se justifier pour les communes qui conservent leur office de tourisme (stations classées ou marques territoriales) et donc leurs prérogative en matière de tourisme sur leur territoire; mais il existe la possibilité d’une conservation de la taxe de séjour par la commune dans le cas d’un schéma organisationnel intégré et donc en l’absence d’office de tourisme communal et d’exercice réel de la compétence par la commune…pour les EPCI en fiscalité professionnelle unique (FPU), cette situation déséquilibrée et incompréhensible (maintien de la recette et transfert de la dépense) devrait normalement être résolue par les retenues opérées sur les attributions de compensation (cf. point 4 ci-après). Pour les EPCI en fiscalité additionnelle (FA), la problématique demeure et ne pourra être résolue que par la fiscalité 4 taxes….

3) LE REVERSEMENT OBLIGATOIRE DE LA TAXE AUX OFFICES DE TOURISME CONSTITUÉS EN EPIC

La création d’un office de tourisme intercommunal sous statut d’EPIC (Etablissement public industriel et commercial)  emporte obligatoirement un reversement des recettes de la taxe à ce dernier (article L2231-14 du CGCT). Si l’office de tourisme intercommunal créé ne possède pas ce statut particulier, les recettes issues de la taxe de séjour alimenteront le budget communautaire, qui devra affecter obligatoirement les montants perçus à des dépenses destinées à favoriser la fréquentation touristique  (un reversement intégral à l’office de tourisme, constitué sous forme associative, SPL, SEM, en régie, est donc ensuite possible).

4) LES DIFFÉRENTS CAS DE PERCEPTION DE LA TAXE DE SÉJOUR PAR LA COMMUNAUTE

Même si la loi NOTRe n’a pas rendu obligatoire le schéma d’organisation intégré, ce dernier constitue clairement le schéma cible, souhaité par le législateur. Dans la logique d’un parallélisme entre compétence et financement, la perception de la taxe de séjour doit dès lors être dévolue à l’échelon intercommunal. La taxe de séjour pourra ensuite être redistribuée en fonction des besoins de chacun (Offices de Tourisme, investissements touristiques sur les différents territoires communaux), après application de principes ou de clés de répartition définis en amont.

Dans le cas où la Communauté ne pourrait pas directement percevoir la taxe sur l’ensemble du territoire, en lieu et place des communes, il existe deux types de situation où elle pourrait néanmoins bénéficier indirectement du produit de cette taxe :

  • cas des offices intercommunaux créés sous statut d’EPIC : même si certaines communes délibèrent pour conserver la perception de la taxe, elles seraient obligées, a priori, de reverser le produit de la taxe à l’office de tourisme intercommunal (ce point n’est toutefois pas clairement tranché à l’heure actuelle par un texte juridique officiel);
  • cas des retenues sur attribution de compensation (pour les EPCI en FPU) : si c’est le schéma intégré qui est retenu, l’ensemble des charges liées à la compétence serait transféré à la Communauté. Afin de couvrir le financement de ces charges transférées, la Communauté décidera, en toute logique, de lever une taxe de séjour unifiée et harmonisée sur tout le territoire, en lieu et place des communes. Des communes pourraient cependant décider de conserver la perception de la taxe sur leur territoire, comme la loi les y autorise, par délibération expresse (cf. point 2 ci-avant). On pourrait également imaginer le scénario où la Communauté décide de ne pas instituer de taxe de séjour intercommunal. Dans ces deux cas de figure, la CLECT serait tenu d’évaluer les charges nettes transférées par les communes sans prendre en compte la taxe de séjour dans les recettes transférées. Les attributions de compensation versées aux communes seraient ainsi diminuées de la charge totale transférée : l’EPCI bénéficiera ainsi implicitement d’un solde correspondant à la taxe de séjour.

5) CONCLUSIONS

La loi NOTRe n’a pas imposé le transfert de la taxe de séjour à l’échelon intercommunal, ce qui peut théoriquement conduire à des situations d’incohérence entre le schéma cible d’organisation de la compétence sur le territoire communautaire (répartition des rôles entre les différents acteurs) et le schéma de répartition du principal mode de financement (répartition de la taxe de séjour entre les différents acteurs). Ces situations, techniquement et juridiquement possibles, doivent cependant laisser la place à une négociation entre les différents acteurs de la compétence tourisme afin de concourir à la mise en place d’un schéma organisationnel et financier, clair, lisible et cohérent, préalable indispensable à la réussite du projet communautaire de développement de la compétence tourisme.

7 avril 2016/par Cabinet EXFILO
https://www.exfilo.fr/wp-content/uploads/2015/07/exfilo_logo_web.png 0 0 Cabinet EXFILO https://www.exfilo.fr/wp-content/uploads/2015/07/exfilo_logo_web.png Cabinet EXFILO2016-04-07 12:05:402016-04-14 10:15:28LOI NOTRE : MISE EN PLACE D’UNE TAXE DE SEJOUR INTERCOMMUNALE

Les bases prévisionnelles de taxe d’habitation 2016 sont surestimées de 2% à 3%

Brèves, Fiscalité

Le législateur est revenu en loi de finances pour 2016 sur la disparition programmée de la demi-part fiscale supplémentaire des veufs ou veuves. Cette demi-part supplémentaires a été rétablie. Cette modification rend difficile le calcul des bases prévisionnelles 2016 de taxe d’habitation. Les dégrèvements accordés modifient les valeurs de références pour le calcul des exonérations et des bases prévisionnelles, qui seront connus trop tardivement pour être intégrés aux bases prévisionnelles.

Ainsi, les bases prévisionnelles 2016 de taxe d’habitation ont été notifiées sans corriger ce biais et sont donc surestimées. Les services fiscaux estiment au niveau national cette surévaluation à +2%, toutefois la réalité de la surestimation dépend du territoire de chaque collectivité.

Les bases définitives seront connus en décembre 2016. D’ici là, pour la préparation budgétaire, il semble prudent de diminuer le produit fiscal attendu de taxe d’habitation de 2% à 3%.

6 avril 2016/par Cabinet EXFILO
https://www.exfilo.fr/wp-content/uploads/2015/07/exfilo_logo_web.png 0 0 Cabinet EXFILO https://www.exfilo.fr/wp-content/uploads/2015/07/exfilo_logo_web.png Cabinet EXFILO2016-04-06 08:57:242016-04-06 18:04:17Les bases prévisionnelles de taxe d’habitation 2016 sont surestimées de 2% à 3%

La taxe de séjour (réforme 2015 et loi NOTre)

Fiscalité

La loi NOTRe rend obligatoire le transfert de la compétence « Promotion du tourisme » aux EPCI, à compter du 1er janvier 2017. Le principal levier de financement de cette compétence est la taxe de séjour. Or, la loi de finances pour 2015 a opéré une refonte partielle de cette taxe (au réel et forfaitaire), en révisant les grilles tarifaires, limitant les possibilités d’exonérations, renforçant les possibilités de recouvrement.

De fait, il apparaît indispensable de bien maîtriser le nouveau format de cette taxe, dédiée au financement d’une compétence qui sera obligatoirement transférée à l’intercommunalité dès l’année prochaine.

Nous verrons dans un prochain article les conditions du transfert de cette taxe à l’intercommunalité (où il sera question, notamment, de la problématique liée au « droit de veto » des communes ayant précédemment instituées la taxe)

1) OBJECTIF DE LA TAXE DE SÉJOUR ET DE LA REFORME

La taxe de séjour est une recette de fonctionnement affectée aux dépenses destinées à favoriser la fréquentation touristique. Historiquement instituée et perçue par les seules stations classées de tourisme, son instauration a été progressivement élargie aux communes de montagne, aux communes littorales, à celles menant des actions de promotion touristique et, enfin aux communes réalisant des actions de protection et de gestion de leurs espaces naturels. Depuis 1999, les  EPCI peuvent instituer et percevoir cette taxe au niveau intercommunal

2) LES RÉGIMES D’IMPOSITION (non réformés)

Il existe deux régimes d’imposition :

  • La taxe de séjour au réél : les touristes payent directement au logeur la taxe, qui est clairement identifiée dans la facturation ; le logeur la reverse ensuite à la collectivité compétente pour percevoir la taxe. Le montant total collecté dépendra de la fréquentation des différents hébergements touristiques du territoire.
  • La taxe de séjour forfaitaire : ce sont les logeurs qui acquitteront directement la taxe auprès de la collectivité (le coût de la taxe est logiquement intégré dans le prix global payé par le touriste, mais elle n’est pas identifiée en tant que telle dans la facturation). Le montant total collecté dépendra dans ce cas de figure de la capacité d’hébergement des différents équipements touristiques du territoire.

Chacun de ces deux régimes s’appliquent :

  • Sur une période de perception unique, défini par la collectivité (tout ou partie de l’année, avec possibilité de fractionner les plages de perception sur l’année).
  • Par nature d’hébergement: la collectivité qui institue la taxe doit choisir le régime de taxe qu’elle souhaite appliquer (au réel ou au forfait), par catégorie d’hébergement touristique. Les hébergements touristique sont définis par décret, ils comprennent principalement les 7 catégories d’hôtels (sans classement, de 1 à 5 étoiles, palaces), les campings, les meublés de tourisme et les chambres d’hôtes (cette dernière catégorie, comme les palaces, sont des nouvelles catégories issues de la réforme). Pour une catégorie d’hébergement donné, la collectivité devra donc choisir entre une taxation au réel ou au forfait ; mais elle ne pourra pas appliquer les deux régimes d’imposition sur une même catégorie (en différenciant par établissement par exemple).
  • Et pour toutes les natures d’hébergement : on ne peut pas exempter de la taxe une nature d’hébergement

3) LE BAREME TARIFAIRE PLANCHER ET PLAFOND (réformé)

Pour chaque nature d’hébergement, un barème plancher et plafond est fixé en loi de finances. La collectivité doit décider d’un tarif compris entre ces deux bornes (ou égal aux valeurs planchers/plafonds). La loi de finances pour 2015 a rehaussé les tarifs plafonds de chaque tranche tarifaire et deux nouvelles tranches barémiques ont été créées :

  • Les palaces ;
  • Les hébergements non classés ou en attente de classement

Les barèmes tarifaires en vigueur au 1er janvier 2016

4) LE CALCUL DE LA TAXE FORFAITAIRE (non réformé)

Le montant dû par chaque logeur à la collectivité est égal à la capacité d’accueil maximal de l’établissement (en nombre de personnes), multiplié par le nombre de nuitées comprises dans la (ou les) périodes de perception de la taxe, multiplié par le tarif voté par la collectivité pour cette nature d’hébergement (tarif par nuitée et par personne). Le nombre de nuitées totales comprises dans la période globale de collecte et recouvrement de la taxe de séjour peut faire l’objet d’un abattement compris entre 10% et 50% de la taxe (nouvelle tranche d’abattement issue de la réforme). Par contre la collectivité ne peut pas moduler les taux d’abattement par nature d’hébergement : toutes les catégories bénéficient donc du même taux d’abattement (taux unique sur tout le territoire de perception).

5) LES EXONÉRATIONS DE LA TAXE DE SÉJOUR AU RÉEL (réformées)

La loi de finances pour 2015 a supprimé la moitié des cas d’exonération de la taxe de séjour au réel; seules les catégories de personnes suivantes peuvent désormais exonérées :

  • Les personnes mineures
  • Les titulaires d’un contrat de travail saisonnier employés dans la commune
  • Les personnes qui occupent des locaux dont le loyer est inférieur à un montant que le conseil municipal détermine
  • Les personnes bénéficiant d’un hébergement d’urgence ou d’un relogement temporaire

6) INSTAURATION DE LA TAXE (réformée)

L’article 90 de la loi de finances pour 2016 a introduit une date limite d’adoption des délibérations. A compter du 1er janvier 2016, la délibération du conseil municipal fixant les tarifs de la taxe de séjour ou de la taxe de séjour forfaitaire devra être prise avant le 1er octobre de l’année pour être applicable l’année suivante.

7) RECOUVREMENT (réformé)

Afin que le recouvrement de la taxe de séjour auprès des logeurs ne souffre d’aucun contentieux, la délibération d’instauration de la taxe doit comporter une liste nominative des établissements concernés sur le territoire de la collectivité et le prix appliqué (en rappelant la nature d’hébergement de l’établissement).

Les sites de réservation en ligne peuvent participer en amont à la collecte de la taxe de séjour au réel, sur demande des logeurs (les obligations déclaratives sont dès lors à la charge du site de réservation).

Une procédure de taxation d’office peut-être lancé par la collectivité en cas d’absence de déclaration, de déclaration erronée ou de retard de paiement de la taxe de séjour collectée ou de la taxe de séjour forfaitaire. L’exécutif de la collectivité adresse au propriétaire une mise en demeure ; faute de régularisation dans le délai de trente jours suivant la notification de cette mise en demeure, un avis de taxation d’office motivé est communiqué au déclarant défaillant. Le redevable peut alors présenter ses observations au maire pendant un délai de trente jours ; la réponse motivée définitive du représentant de la collectivité est alors notifiée dans les trente jours suivant la réception de ces observations. La dernière étape consiste à liquider le montant dû et à établir un titre de recettes exécutoire mentionnant les bases de l’imposition retenues et éventuellement émettre un titre de recettes pour les intérêts de retard.


8 mars 2016/par Cabinet EXFILO
https://www.exfilo.fr/wp-content/uploads/2015/07/exfilo_logo_web.png 0 0 Cabinet EXFILO https://www.exfilo.fr/wp-content/uploads/2015/07/exfilo_logo_web.png Cabinet EXFILO2016-03-08 10:30:422016-03-08 10:30:42La taxe de séjour (réforme 2015 et loi NOTre)

La tarification incitative de TEOM (« TEOMI ») : principes et conséquences

Fiscalité

1) OBJECTIF DE LA TEOMI

La mise en place d’une part incitative de la TEOM a notamment pour but d’encourager la réduction et le tri des déchets des ménages en permettant de compléter l’assiette fixe de la TEOM (assise sur les valeurs locatives foncières) par une partie variable représentant entre 10% et 45% du produit total de TEOM, calculée en fonction :

  • du volume,
  • du poids,
  • du nombre d’enlèvements
  • ou, à titre transitoire pendant cinq ans, du nombre de personnes composant le foyer.

 2) PRESENCE D’UNE PART FIXE ET D’UNE PART VARIABLE

  • Part fixe (obligatoire) : constituée par l’imposition « classique » à la TEOM (toutes les régles décrites et détaillées dans la partie relative à la TEOM « classique » s’appliquent à l’identique) => elle doit représenter entre 55% et 90% du produit total de TEOMI.
  • Part variable (obligatoire) : c’est la part incitative => elle doit représenter entre 10% et 45% du produit total de TEOMI.

3) LA PART INCITATIVE CONCERNE LES MEMES LOCAUX ET LES MEMES DECHETS QUE LA TEOM

L’ensemble des locaux assujettis à la TEOM seront assujettis à la part incitative de la TEOMI (une exception cependant : la collectivité peut exonérer totalement les constructions nouvelles de la part incitative, pour la 1ère année suivant la date d’achèvement de la construction nouvelle).

La TEOMI doit servir, tout comme la TEOM, à financer la collecte et le traitement des déchets ménagers. La collectivité doit donc instaurer la Redevance Spéciale, si elle ne l’a pas fait antérieurement, pour financer la collecte et le traitement des déchets assimilés (produits par les professionnels).

 4) ABSENCE DE ZONAGE POUR LA PART INCITATIVE

Les tarifs de la part incitative de la TEOM sont identiques sur l’ensemble du territoire de la collectivité, quelle que soit la nature du zonage préexistant pour la part fixe de la TEOM. Ces tarifs ne peuvent être différents selon les zones définies pour la part fixe.

 5) PRINCIPE DE CALCUL DE LA PART INCITATIVE

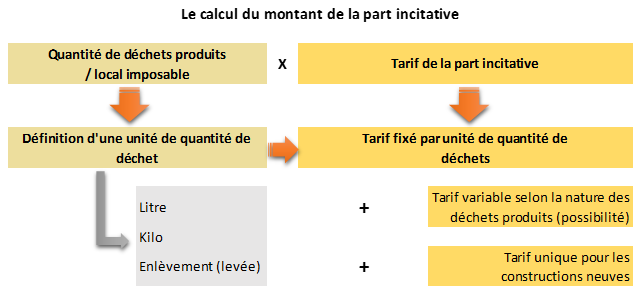
La part incitative de la TEOM est calculée pour chaque local imposable, en fonction de la quantité de déchets produits :

Calcul TEOMI

Le calcul de la part incitative de TEOM


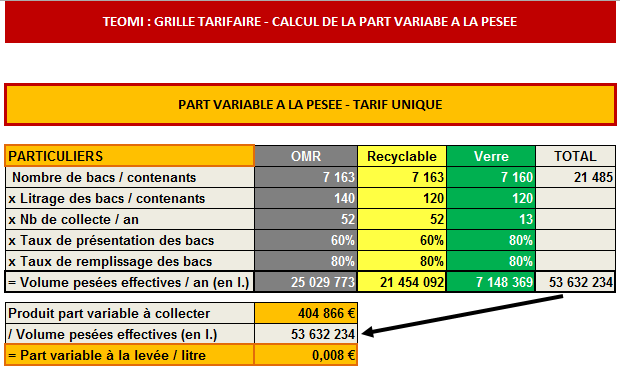
Grille tarifaire TEOMI

Construction d’une grille tarifaire à la pesée

6) UN DECALAGE D’UN AN POUR LA PART INCITATIVE

La TEOM étant une taxe recouverte par le trésor public, il existe un décalage systématique d’un an entre la production de déchets et leur « facturation » (émission et recouvrement de l’avis d’imposition) au sein de la part incitative. La part variable est donc calculée en fonction des déchets produits l’année précédente:

Une incitation à retardement=> Les efforts de tri et de réduction des déchets sont récompensés avec 1 année de décalage.

7) LES TÂCHES ET RESPONSABILITES DE LA COLLECTIVITE

  • La collectivité à la charge d’établir et de notifier aux services de la DGFiP le montant de la part incitative de la TEOM par local.
  • Les services de la DGFiP fournissent aux collectivités un fichier dit « d’appel » recensant les locaux imposables à la TEOM au 1er janvier de l’année d’imposition (hors constructions neuves).
  • Ce fichier est alors complété par la collectivité. Elle y inscrit le montant de cotisation afférent à la part incitative de la TEOM (ce montant peut-être égal à 0) pour chaque local imposable et le transmet aux services de la DGFiP avant le 15 avril de l’année d’imposition.
  • Si le fichier d’appel envoyé n’est pas exploitable, n’a pas été transmis ou est transmis hors délai, les éléments ayant servi à l’établissement de la taxe de l’année précédente seront reconduits.
  • Pour les logements neufs, la collectivité communique uniquement aux services de la DGFIP, avant le 31 janvier, la quantité totale de déchets produits sur le territoire de la collectivité.

 8) LES TÂCHES ET RESPONSABILITES DE LA DGFIP

  • La taxation et le recouvrement de la part incitative de la TEOM sont effectués par les services de la DGFIP dans le cadre de la taxation et du recouvrement de la taxe foncière.
  • À partir des données transmises par la collectivité, les services de la DGFIP établissent les avis d’imposition à la taxe foncière, en faisant figurer la part incitative de la TEOM (ainsi que la part fixe).
  • Le produit de la part incitative de la TEOM est versé mensuellement aux collectivités bénéficiaires par le biais des avances mensuelles de fiscalité directe locale.

 9) AUGMENTER LA PART INCITATIVE : CONSEQUENCES SUR LES TAXES ADDITIONNELLES (TH ET FB)

Si l’on souhaite augmenter la part variable, afin qu’elle représente un montant significatif et que l’effet incitatif joue pleinement, on peut augmenter son poids dans le produit de TEOM total (max. autorisé => 45%) et/ou augmenter le produit de TEOM total (notamment si on a déjà porté le poids de la part incitative à 45%). Ce dernier cas de figure vaut notamment quand le produit de TEOM total ne couvre qu’une partie du financement du SPED. Cependant, le fait d’augmenter le produit de TEOM aura un impact fiscal sur les contribuables, pour un service rendu identique. Pour neutraliser cette hausse de la pression fiscale « OM », il conviendra de diminuer les taux de Taxe d’habitation (TH) et/ou de Foncier bâti (FB), à due proportion. Des transferts de fiscalité entre contribuables seront inévitables, mais pourront être fortement limités par des baisses ciblées (rappel : la TH ne concerne que les ménages, alors que le FB concerne les ménages et les entreprises).

10) IMPACT DE LA TARIFICATION INCTITATIVE SUR LES CONTRIUBABLES

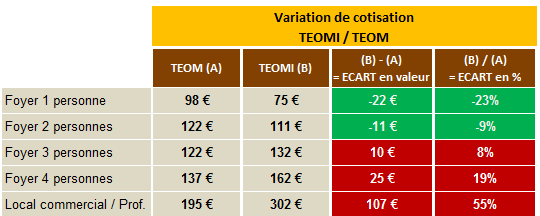
Le passage de la TEOM à une redevance incitative (TEOMI/REOMI) va entraîner des transferts de cotisations entre contribuables et usagers :

a) Les cotisations vont augmenter pour :

  • Les foyers avec plusieurs personnes à charges devraient voir leur cotisation augmenter (au moins à partir de 3 personnes),
  • Les locaux de professionnels de surface petite ou moyenne (ils s’acquittent d’une TEOM relativement faible par rapport à la quantité de déchets qu’ils produisent).

b) Les cotisations vont baisser pour :

  • Les personnes vivant seules (d’autant plus si elles résident dans des logements à fortes valeurs locatives),
  • Les résidences secondaires (faible volume annuel de déchets),
  • Les entreprises de services ayant des locaux de grandes surfaces (elles paient une TEOM élevée et ne produisent pas un volume de déchets à due proportion).
Impact contribuables TEOMI

Impact de la TEOMI sur les contribuables

15 février 2016/par Cabinet EXFILO
https://www.exfilo.fr/wp-content/uploads/2015/07/exfilo_logo_web.png 0 0 Cabinet EXFILO https://www.exfilo.fr/wp-content/uploads/2015/07/exfilo_logo_web.png Cabinet EXFILO2016-02-15 09:00:502016-02-15 09:17:00La tarification incitative de TEOM (« TEOMI ») : principes et conséquences
Page 5 sur 8«‹34567›»

Pages

  • Conseil & Expertise en finances locales
  • Contactez-nous
  • Formations finances locales
  • Le Blog des finances locales
  • Les consultants experts des finances locales
  • Mentions légales et politique de confidentialité
  • Nos références
  • Notre équipe et nos moyens
  • Pilot’Budget
  • Recrutement consultant en finances locales

Catégories

  • Actualités
  • Actualités EXFILO
  • Analyse financière
  • Brèves
  • Collectivités locales
  • DGF et péréquation
  • Fiscalité
  • Formations
  • Intercommunalité et RCT
  • Lois de finances et politiques nationales
  • Questions-Réponses

Archive

  • octobre 2026
  • mars 2026
  • février 2026
  • janvier 2026
  • décembre 2025
  • octobre 2025
  • septembre 2025
  • juillet 2025
  • juin 2025
  • mai 2025
  • avril 2025
  • février 2025
  • janvier 2025
  • décembre 2024
  • octobre 2024
  • septembre 2024
  • juillet 2024
  • mai 2024
  • avril 2024
  • mars 2024
  • février 2024
  • janvier 2024
  • octobre 2023
  • juillet 2023
  • juin 2023
  • avril 2023
  • mars 2023
  • février 2023
  • janvier 2023
  • décembre 2022
  • novembre 2022
  • octobre 2022
  • septembre 2022
  • juillet 2022
  • juin 2022
  • mai 2022
  • avril 2022
  • février 2022
  • janvier 2022
  • décembre 2021
  • octobre 2021
  • mars 2021
  • février 2021
  • janvier 2021
  • novembre 2020
  • octobre 2020
  • septembre 2020
  • juin 2020
  • mai 2020
  • avril 2020
  • mars 2020
  • février 2020
  • janvier 2020
  • novembre 2019
  • octobre 2019
  • septembre 2019
  • juillet 2019
  • juin 2019
  • mai 2019
  • avril 2019
  • mars 2019
  • février 2019
  • janvier 2019
  • décembre 2018
  • novembre 2018
  • octobre 2018
  • septembre 2018
  • juillet 2018
  • juin 2018
  • mai 2018
  • avril 2018
  • mars 2018
  • février 2018
  • janvier 2018
  • décembre 2017
  • novembre 2017
  • octobre 2017
  • septembre 2017
  • juillet 2017
  • juin 2017
  • mai 2017
  • avril 2017
  • mars 2017
  • février 2017
  • janvier 2017
  • novembre 2016
  • octobre 2016
  • septembre 2016
  • août 2016
  • juillet 2016
  • juin 2016
  • avril 2016
  • mars 2016
  • février 2016
  • janvier 2016
  • décembre 2015
  • novembre 2015
  • octobre 2015
  • septembre 2015
  • août 2015
  • juin 2015
  • mai 2015
  • avril 2015
  • mars 2015
  • février 2015
  • janvier 2015
  • décembre 2014
  • novembre 2014
  • octobre 2014
  • septembre 2014
  • août 2014
  • juillet 2014
  • juin 2014
  • mai 2014
  • avril 2014
  • mars 2014
  • février 2014
  • janvier 2014
  • décembre 2013
  • novembre 2013
  • octobre 2013
  • septembre 2013
  • août 2013
  • juillet 2013
  • juin 2013
  • mai 2013
  • avril 2013
  • mars 2013
  • février 2013
  • janvier 2013
  • décembre 2012
  • novembre 2012
  • octobre 2012
  • septembre 2012
  • août 2012
  • juillet 2012
  • juin 2012
  • mai 2012
  • avril 2012
  • mars 2012
  • février 2012
  • janvier 2012
  • décembre 2011
  • novembre 2011
  • octobre 2011
  • septembre 2011
  • juillet 2011
  • juin 2011
  • mai 2011
  • avril 2011
  • mars 2011
  • février 2011

EXFILO SUR LE NET

Suivez-nous sur les différents réseaux !


Informations

Exfilo Paris
19 Avenue d'Italie, 75013 Paris
01.83.62.86.35

Exfilo Toulouse
45 chemin de Nicol
31200 Toulouse
05.34.30.70.45

En direct du blog

  • Expertise finances locales - EXFILO
    CPEB 2027 simulation du montant du prélèvement communes et EPCI9 octobre 2026 - 14 h 53 min
  • reduction des dotations - EXFILO
    #PLF2027 : Contribution progressive à l’effort budgétaire CPEB9 octobre 2026 - 13 h 48 min
  • TVA - EXFILO
    PLF 2027 : Réduction du taux de remboursement du FCTVA9 octobre 2026 - 13 h 40 min

Contact

Exfilo Paris : 19 Avenue d’Italie, 75013 Paris / 01.83.62.86.35

Exfilo Toulouse : 45 chemin de Nicol, 31200 Toulouse / 05.34.30.70.45

contact@exfilo.fr

© Copyright Exfilo - Tous droits réservés
  • Lien vers X
  • Lien vers LinkedIn
  • Lien vers Facebook
  • Accueil
  • Mentions légales
  • Contact
  • Carrières
Faire défiler vers le haut Faire défiler vers le haut Faire défiler vers le haut

Ce site utilise des cookies afin d'améliorer votre visite. En naviguant sur ce site, vous acceptez l'utilisation de nos cookies.

OKEn savoir plus

Cookies et paramètres de confidentialité


Comment nous utilisons les cookies

Nous pouvons demander que les cookies soient mis en place sur votre appareil. Nous utilisons des cookies pour nous faire savoir quand vous visitez nos sites Web, comment vous interagissez avec nous, pour enrichir votre expérience utilisateur, et pour personnaliser votre relation avec notre site Web.

Cliquez sur les différentes rubriques de la catégorie pour en savoir plus. Vous pouvez également modifier certaines de vos préférences. Notez que le blocage de certains types de cookies peut avoir une incidence sur votre expérience sur nos sites Web et les services que nous sommes en mesure d’offrir.

Cookies Web Essentiels

Ces cookies sont strictement nécessaires pour vous délivrer les services disponibles sur notre site et pour utiliser certaines de ses fonctionnalités.

Du fait que ces cookies sont absolument nécessaires au bon rendu du site, les refuser aura un impact sur la façon dont il fonctionne. Vous pouvez toujours bloquer ou effacer les cookies via les options de votre navigateur et forcer leur blocage sur ce site. Mais le message vous demandant de les accepter/refuser reviendra à chaque nouvelle visite sur notre site.

Nous respectons votre choix de refuser les cookies mais pour éviter de vous le demander à chaque page laissez nous en utiliser un pour mémoriser ce choix. Vous êtes libre de revenir sur ce choix quand vous voulez et le modifier pour améliorer votre expérience de navigation. Si vous refusez les cookies nous retirerons tous ceux issus de ce domaine.

Nous vous fournissons une liste de cookies déposés sur votre ordinateur via notre domaine, vous pouvez ainsi voir ce qui y est stocké. Pour des raisons de sécurité nous ne pouvons montrer ou afficher les cookies externes d’autres domaines. Ceux-ci sont accessibles via les options de votre navigateur.

Cookies Google Analytics

Ces cookies collectent des informations de manière compilée pour nous aider à comprendre comment notre site est utilisé et combien son performantes nos actions marketing, ou pour nous aider à personnaliser notre site afin d’améliorer votre expérience de navigation.

Si vous ne souhaitez pas que votre visite soit pistée sur notre site vous pouvez bloquer ce pistage dans votre navigateur ici :

Autres services externes

Nous utilisons également différents services externes comme Google Webfonts, Google Maps, autres hébergeurs de vidéo. Depuis que ces FAI sont susceptibles de collecter des données personnelles comme votre adresse IP nous vous permettons de les bloquer ici. merci de prendre conscience que cela peut hautement réduire certaines fonctionnalités de notre site. Les changement seront appliqués après rechargement de la page.

Réglages des polices Google :

Réglages Google Map :

Réglages reCAPTCHA :

Intégrations de vidéo Vimeo et Youtube :

Autres cookies

Les cookies suivants sont également requis - Vous pouvez choisir d’autoriser leur utilisation :

Politique de Confidentialité

Vous pouvez lire plus de détails à propos des cookies et des paramètres de confidentialité sur notre Page Mentions Légales.

Mentions légales et politique de confidentialité
Accepter les cookiesRefuser les cookies