Exfilo
  • Accueil
  • Expertises
    • Conseil & Expertise en finances locales
    • L’équipe
    • Références
  • Formations
  • Pilot’Budget
  • Le Blog
  • Contact
  • Carrières
  • Menu Menu

Archive pour la catégorie : Analyse financière

Vous êtes ici : Accueil1 / Le Blog des finances locales2 / Analyse financière

Analyse financière en finances locales

Audit financier de mi-mandat

Analyse financière

Dans un contexte d’incertitudes économiques, marqué par un niveau d’inflation élevé impactant tant la section de fonctionnement (alimentation et énergie notamment), que la section d’investissement (prix des matériaux et révisions), de relèvement des taux directeurs de la BCE avec effet sur les modalités d’emprunt des collectivités, et d’ajustement du calcul des indicateurs financiers utilisés dans le calcul de la DGF, l‘audit financier de mi-mandat permet de faire un premier bilan à mi-parcours. Comment ont évolué les budgets malgré les nombreuses difficultés rencontrées, et surtout qu’elle est la capacité d’investissement et les marges de manœuvre à venir de la commune ou de la communauté, compte tenu des projets portés par les élus ?

Cet outil d’aide à la décision doit permettre de (re)valider la situation financière de la collectivité, d’établir des projections financières et budgétaires permettant d’identifier les scénarios du possible et de tester la soutenabilité du programme d’investissement et des projets à horizon 2028-2030, à l’aune d’une intensification de ceux-ci. L’évaluation de l’intérêt des différents scénarios passera par la construction avec les services du scénario « fil de l’eau », qui servira d’étalon pour l’appréciation des impacts des autres scénarios financiers prospectifs.

Qu’il soit réalisé en interne ou compte tenu des délais, et du temps nécessaire, externalisé, la vocation de cet audit est à la fois pédagogique pour les élus, que de valider ou revalider les projets à mener dans un contexte mouvant.

N’hésitez pas à nous contacter pour en savoir plus en cliquant ici, nous répondrons à toutes vos questions

14 juin 2023/par Cabinet EXFILO
https://www.exfilo.fr/wp-content/uploads/2014/09/audit-financier-collectivites1.jpg 1570 1565 Cabinet EXFILO https://www.exfilo.fr/wp-content/uploads/2015/07/exfilo_logo_web.png Cabinet EXFILO2023-06-14 17:04:292023-06-14 17:07:31Audit financier de mi-mandat

LA M57 ET SES AMÉLIORATIONS BUDGÉTAIRES ET COMPTABLES POUR LES COLLECTIVITÉS LOCALES (2/2)

Analyse financière

Le référentiel M57 est le référentiel budgétaire et comptable le plus récent. Il présente un caractère transverse et a vocation à remplacer au 1er janvier 2024 les référentiels appliqués aujourd’hui par les collectivités locales et leurs établissements publics administratifs.

La norme M57 apporte à la fois des modifications budgétaires mais aussi comptables. Nous vous proposons de traiter les améliorations comptables (les améliorations budgétaires ayant déjà fait l’objet d’un article sur le blog).

Le référentiel M57 intègre les principes du « recueil des normes comptables pour les entités publiques locales » élaboré par le Conseil de normalisation des comptes publics (CNoCP).

Le plan de comptes M57 s’appuie sur le modèle M52 (applicable aux départements) enrichi des comptes spécifiques aux régions et au bloc communal. Un plan de comptes simplifié applicable par les collectivités dont la population n’excède pas 3 500 habitants a également été développé.

Les principales modifications portent sur :

  • L’amortissement des investissements,
  • Les subventions d’équipement versées,
  • Les charges et produits exceptionnels,
  • Les biens historiques et culturels,
  • La comptabilisation des évènements post clôture.

L’amortissement des investissements

L’adoption du référentiel M57 est sans conséquence sur le périmètre des immobilisations amortissables. En revanche les modalités d’amortissement évoluent. L’amortissement d’une immobilisation démarre à compter de sa date de mise en service (prorata temporis). Cette nouvelle méthode d’amortissement s’applique de manière prospective, c’est-à-dire sur les nouvelles acquisitions après adoption du référentiel M57. L’amortissement en année pleine (méthode dérogatoire) peut être maintenu pour certains biens (l’organe délibérant doit prendre une délibération en ce sens listant les catégories concernées et justifier le caractère non significatif sur la production de l’information comptable).

Les subventions d’équipement versées

Les subventions d’équipement versées sont des moyens de financement octroyés par l’entité dans l’exercice de ses compétences et approuvés par l’assemblée délibérante. Elles sont conditionnées par l’existence d’un intérêt public local et affectées au financement de la création, de l’acquisition ou de l’augmentation de valeur d’une immobilisation déterminée. L’entité qui accorde la subvention l’utilise comme un dispositif d’investissement indirect dont elle attend un retour pour ses administrés sous forme de potentiel de service. Ces subventions sont donc analysées comme des actifs incorporels amortissables. Les subventions versées qui ne correspondent pas à la définition d’une ressource contrôlée au sens du cadre conceptuel des comptes publics sont comptabilisées en charges.

Les charges et produits exceptionnels

La notion de charges et de produits exceptionnels, enregistrés aux subdivisions des comptes 67 et 77, est supprimée. En effet le CNoCP, considère que les opérations menées par une entité publique locale sont en lien avec ses missions et qu’elles ne revêtent donc pas un caractère exceptionnel. De plus, la complexité à définir de façon objective un événement exceptionnel conduit à générer une comptabilisation hétérogène des opérations entre entités publiques locales de même nature. Cependant, certaines subdivisions sont maintenues et requalifiées de charges et produits spécifiques (673/773, 675/775, 676/776).

Les biens historiques et culturels

Au sein de la M57, les biens historiques et culturels (BHC) regroupent quatre catégories d’actifs : les BHC immobiliers (monuments historiques classés par exemple), les BHC mobiliers (archives publiques, etc.), les adjonctions à un bien historique et culturel si elles-mêmes sont des BHC et les actifs ou ensembles immobiliers comportant des éléments historiques et culturels non détachables. Ces BHC sont à distinguer des dépenses ultérieures immobilisées (DUI) afférentes à ces biens et revêtant le caractère d’immobilisation (travaux de rénovation par exemple). Ces DUI font l’objet d’un plan d’amortissement et peuvent être dépréciées contrairement aux BHC.

La M57 vient donc élargir le champ des biens pouvant être inscrits au compte 216 « Biens historiques et culturels » réservé, sous la M14 aux « collections et œuvres d’art ».

Les biens historiques et culturels sont comptabilisés au coût d’acquisition, à la valeur à dire de l’expert ou à l’euro symbolique suivant les situations. Pour les biens faisant déjà partie du patrimoine de la collectivité et déjà comptabilisés, les valeurs d’entrée ne sont pas remises en cause. En revanche, si ces biens faisaient l’objet d’amortissements, l’amortissement est interrompu et la valeur nette devient la nouvelle valeur symbolique.

Les dépenses ultérieures afférentes à des biens historiques et culturels et revêtant un caractère immobilisable doivent être amorties. À la clôture de l’exercice, une dotation aux amortissements est comptabilisée conformément au plan d’amortissement. La dotation aux amortissements de chaque exercice est comptabilisée en charges. Pour les dépenses déjà comptabilisées et non amorties, la M57 impose la reconstitution des amortissements par le débit du compte 1068 et le crédit du compte 2816.

La dépréciation d’une DUI liée à un bien historique et culturel résulte de la constatation que sa valeur actuelle est devenue notablement inférieure à sa valeur nette comptable (VNC). Dans ce cas, la VNC est ramenée à la valeur actuelle par le biais d’une dépréciation.

La comptabilisation des évènements post clôture

Enfin, le référentiel M57 prévoit la possibilité de comptabiliser des évènements post clôture. De manière rétrospective et sauf impraticabilité, il est possible de corriger une erreur comptable sur un exercice antérieur par imputation au compte 1068 « excédents de fonctionnement capitalisés » sans effet sur le résultat de clôture de l’exercice au cours duquel l’erreur a été constatée. Il est à noter d’une part que les erreurs constatées sur l’exercice en cours sont exclues du dispositif et, d’autre part, que les comptes 673/773 (titres/mandats annulés sur exercices antérieurs) ne doivent pas être utilisés ici car ils impactent le résultat de l’exercice en cours.

La M57 constitue la première étape d’un changement important qui devrait conduire les collectivités locales à adopter le compte financier unique (CFU) puis la certification des comptes, que nous détaillerons prochainement.
30 janvier 2023/par Cabinet EXFILO
https://www.exfilo.fr/wp-content/uploads/2023/01/m57-min-1-scaled.jpg 1707 2560 Cabinet EXFILO https://www.exfilo.fr/wp-content/uploads/2015/07/exfilo_logo_web.png Cabinet EXFILO2023-01-30 16:29:112023-01-30 16:29:12LA M57 ET SES AMÉLIORATIONS BUDGÉTAIRES ET COMPTABLES POUR LES COLLECTIVITÉS LOCALES (2/2)

La M57 et ses améliorations budgétaires et comptables pour les collectivités locales (1/2)

Analyse financière

Le référentiel M57 est le référentiel budgétaire et comptable le plus récent. Il présente un caractère transverse et a vocation à remplacer au 1er janvier 2024 les référentiels appliqués aujourd’hui par les collectivités locales et leurs établissements publics administratifs. Les budgets M4 ne sont pas concernés par l’adoption du référentiel M57 et conservent leur propre nomenclature.

L’application du référentiel M57 constitue un préalable à la mise en place du compte financier unique (CFU) et à la certification des comptes. A noter toutefois, que le CFU devrait également être développé pour les SPIC.

Le passage en M57 s’accompagne de :

  1. L’apurement du compte 1069 qui a pu être exceptionnellement mouvementé lors de la mise en place des référentiels actuels (information dans le compte de gestion de la collectivité).
    • Avant passage en M57 : par opération semi budgétaire (émission d’un mandat d’ordre mixte au débit du compte 1068) ou par opération non budgétaire (uniquement dans les écritures du comptable public. Il y a alors discordance entre le compte de gestion et le compte administratif). Cette dernière doit donner lieu à une correction des résultats de la section d’investissement du compte administratif N-1 à reprendre au budget N (ligne 001).
    • Après passage en M57 : opération non budgétaire de reprise automatique entraînant une discordance entre le compte de gestion et le compte administratif. Cette opération doit donner lieu à une correction des résultats de la section d’investissement du compte administratif N-1 à reprendre au budget N (ligne 001). Dans le cas où l’ajustement des résultats ne peut être réalisé sur un seul exercice, en raison notamment d’un résultat d’investissement déficitaire, l’entité publique locale doit corriger annuellement les résultats de la section d’investissement selon une durée fixée par décision de l’assemblée délibérante ne pouvant excéder 10 exercices.
  2. Travaux préparatoires de reprise des balances d’entrée sur les comptes d’immobilisations (comptes de classe 2). En effet, le référentiel M57 présente des comptes plus détaillés que les autres nomenclatures. Cette ventilation est réalisée par l’ordonnateur et communiquée au comptable.
  3. L’adoption d’un règlement budgétaire et financier (RBF) qui fixe notamment les modalités d’adoption du budget par l’organe délibérant et définit les règles de gestion par l’exécutif des AP/AE.

Le référentiel M57 apporte à la fois des modifications budgétaires mais aussi comptables. Nous vous proposons de traiter les changements apportés par le nouveau référentiel en deux parties :

  1. Les améliorations budgétaires,
  2. Les améliorations comptables (dans un prochain article).

La M57 reprend les règles budgétaires assouplies dont bénéficient les régions pour les étendre à toutes les collectivités. Plusieurs points évoluent ainsi par rapport à la nomenclature M14 :

  • La gestion pluriannuelle des crédits,
  • La fongibilité des crédits,
  • Les dépenses imprévues.

La gestion pluriannuelle des crédits

Avec le passage en M57, la collectivité doit se doter d’un règlement budgétaire et financier (RBF) qui fixe notamment les règles de gestion des autorisations de programme (AP), autorisations d’engagement (AE) et les modalités d’information de l’assemblée délibérante. Les AP/AE correspondent à des dépenses à caractère pluriannuel. Elles constituent la limite supérieure des dépenses qui peuvent être engagée. Elles sont votées à l’occasion d’une délibération budgétaire (BP, BS, DM) et affectées par chapitre (le cas échéant par article). Une AP/AE peut aussi être affectée sur plusieurs chapitres (voire articles). D’une manière générale, le RBF vise à préciser le cadre de l’ensemble de la gestion budgétaire et financière de la collectivité.

Si la collectivité est déjà dotée d’un règlement budgétaire et financier : le changement de nomenclature peut s’accompagner, à titre facultatif, de l’adoption d’un nouveau règlement budgétaire et financier par l’assemblée délibérante. Cette dernière peut également procéder à l’adaptation de son règlement budgétaire existant afin que ce dernier précise les modalités de gestion des AP et des AE.

Si la collectivité n’est pas dotée d’un règlement budgétaire et financier : le changement de nomenclature peut s’accompagner, à titre facultatif, de l’adoption d’un règlement budgétaire et financier avant le vote de la première délibération budgétaire, sans attendre le renouvellement de l’assemblée délibérante.

En tout état de cause, dans ces deux situations, le règlement budgétaire et financier devra également être adopté avant le vote de la première délibération budgétaire qui suit le renouvellement de l’assemblée délibérante.

La fongibilité des crédits

Sur la fongibilité des crédits, l’organe délibérant peut déléguer à l’exécutif la possibilité de procéder à des mouvements de crédits de chapitre à chapitre d’une même section dans la limite de 7,5% des dépenses réelles de chacune des sections. Toutefois, ces mouvements ne peuvent conduire à abonder ou redéployer les crédits relatifs aux dépenses de personnel. L’exécutif est ensuite chargé de transmettre la décision au représentant de l’Etat et au comptable public, et d’informer l’organe délibérant.

Les dépenses imprévues

Enfin, l’assemblée délibérante a la possibilité de voter des autorisations de programme et des autorisations d’engagement de dépenses imprévues dans la limite de 2% des dépenses réelles de chacune des sections. Les mouvements sont pris en compte dans le plafond des 7,5% relatif à la fongibilité des crédits. Les chapitres de dépenses imprévues ne comportent pas d’article, ni de crédit et ne donnent pas lieu à exécution.

Contrairement à la M14, avec la M57, les dépenses imprévues ne sont pas votées en crédits de paiement (mais en AP ou AE) et n’entrent donc pas dans le calcul de l’équilibre de la section. En cas de besoin, la collectivité a la possibilité d’affecter l’AP/AE de dépenses imprévues sur le chapitre où la dépenses est nécessaire et d’utiliser les crédits de paiements existants sur ce chapitre. Si les crédits sont insuffisants, le chapitre est abondé par le mécanisme de fongibilité des crédits.

Le référentiel M57 apporte également une série d’améliorations comptables, que nous détaillerons dans un prochain article.

23 janvier 2023/par Cabinet EXFILO
https://www.exfilo.fr/wp-content/uploads/2023/01/m57-min-scaled.jpg 1707 2560 Cabinet EXFILO https://www.exfilo.fr/wp-content/uploads/2015/07/exfilo_logo_web.png Cabinet EXFILO2023-01-23 10:14:402023-01-23 12:18:13La M57 et ses améliorations budgétaires et comptables pour les collectivités locales (1/2)

L’analyse financière des collectivités locales et la capacité de désendettement

Analyse financière
Lire la suite
30 novembre 2020/1 Commentaire/par Pierre-Olivier HOFER
https://www.exfilo.fr/wp-content/uploads/2014/03/capacite-de-desendettement1.png 301 808 Pierre-Olivier HOFER https://www.exfilo.fr/wp-content/uploads/2015/07/exfilo_logo_web.png Pierre-Olivier HOFER2020-11-30 17:05:432023-07-20 10:03:52L’analyse financière des collectivités locales et la capacité de désendettement

Projections financières : Quels impacts financiers du COVID-19 à attendre ?

Analyse financière

Si l’évaluation des impacts financiers, du coronavirus, du confinement et de la chute de l’activité économie, sur les recettes des collectivités relève encore de l’art divinatoire, notamment du fait d’une forte inconnue sur la période à venir, nous pouvons tout de même esquisser les tendances.

Premier passage en revue des principales conséquences du coronavirus sur les projections de recettes des collectivités :

La taxe d’habitation étant supprimée à la fin de l’année 2020, son imposition au profit de l’Etat subsistera tout de même pour 2021 et 2022 pour les 20% de ménages les plus aisés.

Coefficient de revalorisation forfaitaire des valeurs locatives : a priori peu d’impact, il faut attendre de connaître l’impact de cette crise sur le niveau de l’inflation en décembre prochain. Mais la pression pour une neutralisation du coefficient de revalorisation forfaitaire des valeurs locatives en 2021 sera peut être la plus forte.

La cotisation foncière des entreprises est assise sur les valeurs locatives foncières, liées à l’activité économique de manière découplée, par les éventuelles fermetures et ouvertures d’établissements. Par contre, pour les contributions soumis à la cotisation minimum de CFE, dont le montant dépend du chiffre d’affaires (ou peu dépendre car les collectivités n’appliquent pas toujours une stricte progressivité), le produit pourra diminuer par le jeu des passages en catégories inférieures (des contribuables avec un chiffre d’affaire moindre en 2020 seront classés dans une tranche inférieure, qui peut être soumise à un niveau de cotisation inférieur).

La diminution de la cotisation à la valeur ajoutée (CVAE) pourrait être plus impactante. En effet, en période de marasme économique, avec un chiffre d’affaires sur la période en berne, il est probable que la valeur ajoutée des entreprises diminue. Il faut rester toutefois prudent car les mesures de soutien à l’activité économique de l’Etat et des organismes sociaux, permettent de réduire le niveau de charges d’exploitation, par le chômage partiel et les exonérations de cotisations. S’il est probable qu’il y aura une diminution de la valeur ajoutée des entreprises, il n’est pas possible d’établir encore des pronostics, puisque cela dépendra du niveau de réduction des charges (par les économies et par le chômage partiel), de la durée de cette période particulière, et de la « vigueur » de la reprise ‘économique. A ce jour l’exercice 2020 semble bel et bien compromis, donc une diminution des recettes de CVAE est attendue pour 2021.

Taxe de séjour : le secteur du tourisme est particulièrement impacté, et la taxe de séjour devrait s’en ressentir. La période de confinement est intervenue avant la période cruciale de l’été, tout dépendra donc de l’activité de l’été. Mais la sortie très progressive du confinement qui se profile , les mesures de distanciation sociale qui ne permettront pas de réouvrir toutes les activités touristiques ou qui ne permettront pas d’accueillir autant qu’à l’accoutumée, et enfin l’incertitude sur ce que feront les français durant l’été (possible réduction de la période de vacances si les salariés ont dû utiliser des congés durant la période de confinement, et si l’activité de l’entreprise le requiert, probable incitation à rester en france durant cette période sanitaire troublée), jouera pour beaucoup dans le nombre de nuitées et pourrait ralentir quelque peu ou accélérer la chute attendue de la taxe de séjour.

Quote-part de TVA pour les intercommunalités, départements et régions : le remplacement de la taxe d’habitation par une quote-part de la TVA pour les intercommunalités et les départements aura-t-il un impact ? Cette quote-part doit être calculée en 2021 au regard du niveau du produit de la taxe d’habitation 2020. La taxe d’habitation 2020 est relativement peu impactée par le covid-19, mais la TVA devrait l’être plus lourdement. Toutefois, c’est bien le produit de Taxe d’habitation 2020 qui constituera le « niveau » pour calculer la quote-part attribuée. La conséquence très probable est que les EPCI et les départements bénéficieront d’une fraction de TVA plus importante (la TVA diminuant, une fraction plus importante sera nécessaire pour couvrir le produit de TH perdu). Cette fraction devait être calculée « une fois pour toute », il est probable que le législateur doive revenir sur cette mesure : calculer la quote-part au moment où le produit de TVA est le plus faible, donc attribuer une quote-part plus important qu’en période « normale », conduira à des gains conséquents les années suivantes lorsque la TVA sera revenu à des niveaux usuels.

Le versement mobilité sera lui plus impacté par la forte montée en charge du chômage partiel : pendant cette période, la taxe transport n’est plus due. La perte est ici sèche sans espoir qu’une forte reprise permette de rattraper la tendance. Les AOT risquent donc d’être fortement impacté, et leurs équilibres financiers mis à mal. De ce fait, les contributions des collectivités pourraient être revues à la hausse, conduisant ces dernières à assumer une part de ces déséquilibres.

Et d’une manière plus générale, les produits des services seront en forte réduction.

23 avril 2020/par Pierre-Olivier HOFER
https://www.exfilo.fr/wp-content/uploads/2015/07/exfilo_logo_web.png 0 0 Pierre-Olivier HOFER https://www.exfilo.fr/wp-content/uploads/2015/07/exfilo_logo_web.png Pierre-Olivier HOFER2020-04-23 09:48:532020-04-28 07:09:36Projections financières : Quels impacts financiers du COVID-19 à attendre ?

Encours de dette, quel ratio retenir ?

Analyse financière, Collectivités locales

La grande majorité des Collectivités locales, Communes et intercommunalités, Département et Région financent en partie leurs investissements en ayant recours à l’emprunt.

Le choix de privilégier une part de financement par la dette est d’autant plus attrayant que les taux d’intérêts proposés par les établissements bancaires se situent à des niveaux historiquement faibles. Une augmentation de l’encours de la dette, communale ou communautaire, n’est donc pas nécessairement la traduction de difficultés budgétaires que rencontrerait la Collectivité.

Existe-t-il pour autant un « bon » niveau d’endettement ou une limite qu’il ne faudrait pas franchir ?

Les données individuelles publiées par la Direction Générale des Collectivités Locales intègrent l’encours de la dette de chaque collectivité, puis établissent un ratio d’endettement par habitant qui est ensuite comparé à la moyenne des collectivités de même strate de population.

Ce ratio néanmoins, s’il a son utilité, ne constitue pas l’alpha et l’oméga de l’analyse financière de la collectivité. C’est la capacité de désendettement qui est le ratio privilégié par le Cabinet Conseil EXFILO, comme par la plupart des analystes.

Plutôt que le montant en euros de la dette ramené au nombre d’habitants, il s’agit alors de déterminer le nombre d’années nécessaires à la Collectivité pour rembourser la totalité de la dette, si elle y consacrait la totalité de son épargne brute. Autrement dit, plus que le montant en valeur absolue de l’encours de dette, l’analyse s’intéressera à la capacité de la Collectivité à y faire face.

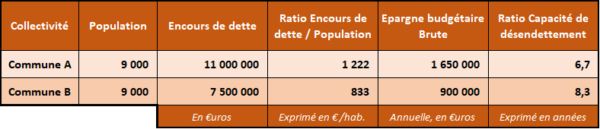
Illustration :

Les Communes A et B comptent un nombre d’habitant identique. La dette de la Commune A est supérieure à celle de la Commune B, de près de 50%. Le ratio Encours de dette / population est logiquement dégradé pour la Commune A comparé à la Commune B.

Pour autant, au vu de l’épargne brute disponible, la situation de la Commune A est meilleure que celle de la Commune B. En effet, la Commune A dispose d’une meilleure capacité à prendre en charge sa dette que la Commune B, au regard de son épargne brute budgétaire.

Le ratio de la capacité de désendettement renseigne de façon plus précise l’analyste sur la situation de la Collectivité. Et au-delà de la valeur à l’instant t de ce ratio, c’est à son évolution dans le temps qu’il devra être porté attention. Une dégradation continue sur une période pluriannuelle est tout autant significative que le respect d’un seuil de 10 ou 15 ans.

16 mars 2020/par Mathieu BLESS
https://www.exfilo.fr/wp-content/uploads/2017/10/Exemple-de-seuils-de-désendettement.png 505 625 Mathieu BLESS https://www.exfilo.fr/wp-content/uploads/2015/07/exfilo_logo_web.png Mathieu BLESS2020-03-16 09:24:002020-03-12 15:44:44Encours de dette, quel ratio retenir ?

De l’utilité de l’audit financier de début de mandat

Actualités, Analyse financière

Au lendemain du renouvellement des Conseils Municipaux, puis des Conseils communautaires, les équipes nouvellement installées s’interrogent sur l’utilité de réaliser un audit des finances.

Au-delà de l’enjeu d’établir un état des lieux des forces et faiblesses de la situation budgétaire et financière de la collectivité, un accompagnement de qualité permettra d’aborder trois enjeux connexes.

Le premier objectif de l’audit financier consiste à caractériser, de façon objective, la situation budgétaire et financière de la collectivité, en se basant sur une batterie d’indicateurs indiscutables (épargne brute et nette, capacité de désendettement), sur l’évolution récente des principaux postes en dépenses et en recettes et, enfin, sur une comparaison de la situation par rapport aux collectivités de la strate ou à un panel de collectivités comparables.

Un accompagnement de qualité permettra d’aller au-delà de cette approche rétrospective.

Il s’agit d’une part de replacer la situation de la Collectivité dans son environnement, et plus précisément d’analyser l’évolution des relations budgétaires et financières au sein du bloc communal. Pour une Commune, il s’agira d’analyser l’équilibre budgétaire des relations Commune/Communauté. Pour un E.P.C.I., l’analyse comparera notamment l’évolution dynamique des charges transférées et de la fiscalité. L’audit financier constitue alors la première étape de la réflexion vers l’établissement d’un pacte Fiscal et Financier du territoire.

L’audit financier se doit ensuite d’être prospectif. Au-delà de l’analyse de la situation à un instant t, il s’agit de se doter des outils pour envisager sereinement le déroulement du mandat. A partir des objectifs politiques de l’équipe municipale (développement de nouveaux services, création de nouveaux équipements), l’étude prospective pluriannuelle intègrera les conséquences budgétaires et financières pour proposer des arbitrages politiques et/ou techniques aux élus.

Enfin, l’audit de début de mandat peut constituer un outil de partage de l’information et des objectifs des équipes nouvellement installées. L’exécutif de la Collectivité peut favoriser ce partage de l’information à trois niveaux.

Associer les cadres et les agents assurera une meilleure intégration des objectifs politiques et de gestion. Impliquer l’ensemble de l’équipe municipale lors des phases de restitution et de scénarios, c’est agir pour leur formation aux grands équilibres et à la gestion budgétaire et financière. Tenir informée la population constitue une troisième option. L’audit de début de mandat devient alors un outil de communication auprès du grand public.

12 mars 2020/par Mathieu BLESS
https://www.exfilo.fr/wp-content/uploads/2015/07/exfilo_logo_web.png 0 0 Mathieu BLESS https://www.exfilo.fr/wp-content/uploads/2015/07/exfilo_logo_web.png Mathieu BLESS2020-03-12 10:06:122020-03-12 10:06:13De l’utilité de l’audit financier de début de mandat

Audit de fin de mandat

Analyse financière

Dans quelques semaines, votre Collectivité adoptera son Budget Primitif 2019, qui sera le dernier budget de plein exercice du mandat 2014-2020, avant le renouvellement des conseils municipaux prévu au printemps 2020.

Tous les observateurs s’accordent pour reconnaître que depuis les premières lois de Décentralisation, jamais les conditions d’exercice du mandat local n’ont été aussi difficiles qu’au cours de ce mandat 2014-2020 :

  • baisse des dotations de l’Etat et des cofinancements locaux,
  • réforme territoriale contrainte, avec les fusions des petites communautés de communes au sein de grands ensembles intercommunaux,
  • transferts obligatoires de compétences des Communes vers les intercommunalités (notamment en application de la Loi Notre)

Dans ce contexte, complexe à appréhender, sujet à des évolutions parfois contradictoires, souvent éloigné des préoccupations au quotidien des administrés, les élus locaux ont fait face.

Ainsi, les baisses de dotations de l’Etat ont été intégrées aux budgets locaux sans pour autant que la fiscalité du bloc communal n’explose.

Les fusions d’intercommunalités et les transferts de compétences ont été menés à bien, la couverture du territoire national par des E.P.C.I., communautés de Communes, d’Agglomération,… est aujourd’hui totale.

Alors que le temps et l’énergie des élus locaux était consacrés à ces questions institutionnelles et budgétaires, les attentes des administrés n’ont quant à elles pas été revues à la baisse ! Elles demeurent fortes en matière de qualité et de proximité des services publics.

L’adoption des Budgets 2019 vous offre alors l’opportunité :

  • de réaliser un bilan du mandat 2014 – 2020, sur la base d’un audit financier complet, qui mette en exergue les réponses apportées par votre équipe ;
  • de valoriser ce bilan auprès de vos administrés, avec pédagogie, dans le respect des dispositions du Code électoral qui encadrent la communication institutionnelle en cette période pré-électorale.

Faire un audit de la situation, décrire, préciser et clarifier les évolutions des différents postes de dépenses et de recettes, mettre en lumière la pression exercée par la baisse des dotations DGF avec la contribution au redressement des finances publiques et la contractualisation, comparer la situation avec d’autres territoires similaires, concevoir une synthèse communicante, telles sont nos atouts et nos missions.

12 février 2019/par Mathieu BLESS
https://www.exfilo.fr/wp-content/uploads/2015/01/Expertise-finances-locales1.jpg 268 447 Mathieu BLESS https://www.exfilo.fr/wp-content/uploads/2015/07/exfilo_logo_web.png Mathieu BLESS2019-02-12 09:33:102019-02-08 09:37:08Audit de fin de mandat

Détermination du besoin de financement : attention aux restes à réaliser

Analyse financière

A l’heure où la plupart des collectivités ont clôturé ou clôturent leurs comptes 2018, la détermination du besoin de financement de la section d’investissement à couvrir par l’affectation du résultat de la section de fonctionnement est une question récurrente.

Comme l’indiquent les dispositions de l’article R2311-12 du Code général des collectivités territoriales, le résultat cumulé de la section de fonctionnement, s’il est positif, est affecté en priorité en réserves (par l’émission d’un titre au compte 1068) pour la couverture de ce besoin de financement. Le solde du résultat de fonctionnement est ensuite librement affecté par le conseil municipal ou communautaire, soit en excédent de fonctionnement reporté, soit en dotation complémentaire en section d’investissement.

Dans le cadre de la préparation des Budgets Primitifs 2019, il convient dès lors de souligner une nouvelle fois le caractère stratégique de la détermination des Restes à Réaliser en dépenses d’investissement : l’inscription au titre des R.A.R. en dépense de volumes budgétaires importants (contrats pluriannuels pour des opérations de voirie par exemple), sans contrepartie en recettes (subventions, contrats d’emprunts pluriannuels), donnera lieu à une affectation obligatoire d’une fraction du résultat reporté en fonctionnement.

La collectivité se prive ainsi d’un arbitrage sur le mode de financement des dépenses futures entre l’emprunt et l’autofinancement (fiscalité locale), notamment pour des opérations structurantes à vocation pluriannuelle (ex : aménagement de voiries).

C’est pourquoi de plus en plus de collectivités de taille intermédiaire, et notamment les intercommunalités issues des fusions 2016/2017 s’intéressent à la procédure dite des « AP/CP » (Autorisations de Programme/Crédits de Paiements) qui était autrefois l’apanage des collectivités régionales, départementales, et agglomérations.

Dans ce cadre, défini par les dispositions de l’article L2311-3 du Code général des collectivités territoriales, les autorisations de programme, par nature pluriannuelles, constituent la limite supérieure des dépenses qui peuvent être engagées. Cependant, l’équilibre budgétaire de la section d’investissement, y compris lors de la clôture de l’exercice, s’apprécie en tenant compte des seuls crédits de paiement réalisés au cours de l’année. Plutôt que de rattacher des restes à réaliser en fin d’année, la collectivité peut opter pour une simple Délibération en fin d’exercice qui indique le montant des crédits de Paiement de l’année suivante, pour assurer la continuité des opérations (et la prise en charge des factures) en début d’année, en anticipant le vote du budget primitif de l’année n+1.

Les consultants EXFILO se tiennent à votre disposition pour simuler l’impact de cette technique budgétaire pour votre collectivité.

8 février 2019/par Mathieu BLESS
https://www.exfilo.fr/wp-content/uploads/2015/07/exfilo_logo_web.png 0 0 Mathieu BLESS https://www.exfilo.fr/wp-content/uploads/2015/07/exfilo_logo_web.png Mathieu BLESS2019-02-08 09:30:502019-02-08 09:31:21Détermination du besoin de financement : attention aux restes à réaliser

Le fonds de concours ne devrait pas dépasser plus de 50% du reste à charge

Analyse financière, Questions-Réponses

Le versement de fonds de concours entre une commune et son intercommunalité est soumise à un plafonnement :  » Le montant total des fonds de concours ne peut excéder la part du financement assurée, hors subventions, par le bénéficiaire du fonds de concours » (articles L.5215-26, L5214-16, L5216-5 CGCT).

Dit autrement, le fonds de concours versé par l’une des parties ne peut représenter plus de la moitié du reste à charge (montant de la dépense moins les subventions). La règle est claire et précise, c’est un plafond infranchissable. Vraiment ?

Dans le cas de l’attribution de fonds de concours entre collectivités locales, deux cas peuvent se présenter :

  • Le fonds de concours finance un investissement assujetti à la TVA : il faut donc raisonner en hors taxes, puisque l’EPCI ou la commune bénéficiaire du fonds de concours, par le biais de la récupération de TVA, n’aura pas à sa charge la TVA ;
  • Le fonds de concours finance un investissement pour lequel il n’y a pas de récupération directe de TVA : le coût total du bien est donc en TTC, et le bien pourra ensuite être éligible au FCTVA.

Dans ce dernier cas, il faut se rémémorer la condition relative au plafonnement du fonds de concours :  » Le montant total des fonds de concours ne peut excéder la part du financement assurée, hors subventions, par le bénéficiaire du fonds de concours » . Or, le FCTVA n’est pas considéré comme une subvention mais comme un prélèvement sur recette et un mécanisme de soutien à l’investissement local. Ceci a été confirmé à plusieurs reprises par des réponses parlementaires en 2005 et encore récemment en ce début d’année (lire ici et là). Et bien, dans ce cas, la part du financement assurée hors subvention, se calcule, comme le précise la réponse ministérielle, … hors FCTVA !

Et le Ministère de préciser : « Cette situation devrait normalement conduire, dans le cadre du plan de financement prévisionnel, la commune qui verse le fonds de concours à revoir à la baisse le montant de sa participation, afin de tenir compte des attributions du FCTVA versées, par ailleurs, au bénéficiaire du fonds de concours« . Remarquons le conditionnel, il ne s’agit pas d’une obligation.

Un fonds de concours versé par une commune ou un EPCI à fiscalité propre à l’autre partie se calcule donc sur la dépenses TTC réduite des subventions, mais non réduite du FCTVA. Un fonds de concours de 50% de ce solde représentera plus de la moitié du reste à charge pour le bénéficiaire du fonds de concours puisque celui-ci recevra le FCTVA. Son coût net sera : 50%(Dépenses TTC – Subvention) – FCTVA.

31 janvier 2019/par Pierre-Olivier HOFER
https://www.exfilo.fr/wp-content/uploads/2015/07/exfilo_logo_web.png 0 0 Pierre-Olivier HOFER https://www.exfilo.fr/wp-content/uploads/2015/07/exfilo_logo_web.png Pierre-Olivier HOFER2019-01-31 07:57:402019-01-24 08:00:19Le fonds de concours ne devrait pas dépasser plus de 50% du reste à charge
Page 2 sur 512345

Pages

  • Conseil & Expertise en finances locales
  • Contactez-nous
  • Formations finances locales
  • Le Blog des finances locales
  • Les consultants experts des finances locales
  • Mentions légales et politique de confidentialité
  • Nos références
  • Notre équipe et nos moyens
  • Pilot’Budget
  • Recrutement consultant en finances locales

Catégories

  • Actualités
  • Actualités EXFILO
  • Analyse financière
  • Brèves
  • Collectivités locales
  • DGF et péréquation
  • Fiscalité
  • Formations
  • Intercommunalité et RCT
  • Lois de finances et politiques nationales
  • Questions-Réponses

Archive

  • octobre 2026
  • mars 2026
  • février 2026
  • janvier 2026
  • décembre 2025
  • octobre 2025
  • septembre 2025
  • juillet 2025
  • juin 2025
  • mai 2025
  • avril 2025
  • février 2025
  • janvier 2025
  • décembre 2024
  • octobre 2024
  • septembre 2024
  • juillet 2024
  • mai 2024
  • avril 2024
  • mars 2024
  • février 2024
  • janvier 2024
  • octobre 2023
  • juillet 2023
  • juin 2023
  • avril 2023
  • mars 2023
  • février 2023
  • janvier 2023
  • décembre 2022
  • novembre 2022
  • octobre 2022
  • septembre 2022
  • juillet 2022
  • juin 2022
  • mai 2022
  • avril 2022
  • février 2022
  • janvier 2022
  • décembre 2021
  • octobre 2021
  • mars 2021
  • février 2021
  • janvier 2021
  • novembre 2020
  • octobre 2020
  • septembre 2020
  • juin 2020
  • mai 2020
  • avril 2020
  • mars 2020
  • février 2020
  • janvier 2020
  • novembre 2019
  • octobre 2019
  • septembre 2019
  • juillet 2019
  • juin 2019
  • mai 2019
  • avril 2019
  • mars 2019
  • février 2019
  • janvier 2019
  • décembre 2018
  • novembre 2018
  • octobre 2018
  • septembre 2018
  • juillet 2018
  • juin 2018
  • mai 2018
  • avril 2018
  • mars 2018
  • février 2018
  • janvier 2018
  • décembre 2017
  • novembre 2017
  • octobre 2017
  • septembre 2017
  • juillet 2017
  • juin 2017
  • mai 2017
  • avril 2017
  • mars 2017
  • février 2017
  • janvier 2017
  • novembre 2016
  • octobre 2016
  • septembre 2016
  • août 2016
  • juillet 2016
  • juin 2016
  • avril 2016
  • mars 2016
  • février 2016
  • janvier 2016
  • décembre 2015
  • novembre 2015
  • octobre 2015
  • septembre 2015
  • août 2015
  • juin 2015
  • mai 2015
  • avril 2015
  • mars 2015
  • février 2015
  • janvier 2015
  • décembre 2014
  • novembre 2014
  • octobre 2014
  • septembre 2014
  • août 2014
  • juillet 2014
  • juin 2014
  • mai 2014
  • avril 2014
  • mars 2014
  • février 2014
  • janvier 2014
  • décembre 2013
  • novembre 2013
  • octobre 2013
  • septembre 2013
  • août 2013
  • juillet 2013
  • juin 2013
  • mai 2013
  • avril 2013
  • mars 2013
  • février 2013
  • janvier 2013
  • décembre 2012
  • novembre 2012
  • octobre 2012
  • septembre 2012
  • août 2012
  • juillet 2012
  • juin 2012
  • mai 2012
  • avril 2012
  • mars 2012
  • février 2012
  • janvier 2012
  • décembre 2011
  • novembre 2011
  • octobre 2011
  • septembre 2011
  • juillet 2011
  • juin 2011
  • mai 2011
  • avril 2011
  • mars 2011
  • février 2011

EXFILO SUR LE NET

Suivez-nous sur les différents réseaux !


Informations

Exfilo Paris
19 Avenue d'Italie, 75013 Paris
01.83.62.86.35

Exfilo Toulouse
45 chemin de Nicol
31200 Toulouse
05.34.30.70.45

En direct du blog

  • Expertise finances locales - EXFILO
    CPEB 2027 simulation du montant du prélèvement communes et EPCI9 octobre 2026 - 14 h 53 min
  • reduction des dotations - EXFILO
    #PLF2027 : Contribution progressive à l’effort budgétaire CPEB9 octobre 2026 - 13 h 48 min
  • TVA - EXFILO
    PLF 2027 : Réduction du taux de remboursement du FCTVA9 octobre 2026 - 13 h 40 min

Contact

Exfilo Paris : 19 Avenue d’Italie, 75013 Paris / 01.83.62.86.35

Exfilo Toulouse : 45 chemin de Nicol, 31200 Toulouse / 05.34.30.70.45

contact@exfilo.fr

© Copyright Exfilo - Tous droits réservés
  • Lien vers X
  • Lien vers LinkedIn
  • Lien vers Facebook
  • Accueil
  • Mentions légales
  • Contact
  • Carrières
Faire défiler vers le haut Faire défiler vers le haut Faire défiler vers le haut

Ce site utilise des cookies afin d'améliorer votre visite. En naviguant sur ce site, vous acceptez l'utilisation de nos cookies.

OKEn savoir plus

Cookies et paramètres de confidentialité


Comment nous utilisons les cookies

Nous pouvons demander que les cookies soient mis en place sur votre appareil. Nous utilisons des cookies pour nous faire savoir quand vous visitez nos sites Web, comment vous interagissez avec nous, pour enrichir votre expérience utilisateur, et pour personnaliser votre relation avec notre site Web.

Cliquez sur les différentes rubriques de la catégorie pour en savoir plus. Vous pouvez également modifier certaines de vos préférences. Notez que le blocage de certains types de cookies peut avoir une incidence sur votre expérience sur nos sites Web et les services que nous sommes en mesure d’offrir.

Cookies Web Essentiels

Ces cookies sont strictement nécessaires pour vous délivrer les services disponibles sur notre site et pour utiliser certaines de ses fonctionnalités.

Du fait que ces cookies sont absolument nécessaires au bon rendu du site, les refuser aura un impact sur la façon dont il fonctionne. Vous pouvez toujours bloquer ou effacer les cookies via les options de votre navigateur et forcer leur blocage sur ce site. Mais le message vous demandant de les accepter/refuser reviendra à chaque nouvelle visite sur notre site.

Nous respectons votre choix de refuser les cookies mais pour éviter de vous le demander à chaque page laissez nous en utiliser un pour mémoriser ce choix. Vous êtes libre de revenir sur ce choix quand vous voulez et le modifier pour améliorer votre expérience de navigation. Si vous refusez les cookies nous retirerons tous ceux issus de ce domaine.

Nous vous fournissons une liste de cookies déposés sur votre ordinateur via notre domaine, vous pouvez ainsi voir ce qui y est stocké. Pour des raisons de sécurité nous ne pouvons montrer ou afficher les cookies externes d’autres domaines. Ceux-ci sont accessibles via les options de votre navigateur.

Cookies Google Analytics

Ces cookies collectent des informations de manière compilée pour nous aider à comprendre comment notre site est utilisé et combien son performantes nos actions marketing, ou pour nous aider à personnaliser notre site afin d’améliorer votre expérience de navigation.

Si vous ne souhaitez pas que votre visite soit pistée sur notre site vous pouvez bloquer ce pistage dans votre navigateur ici :

Autres services externes

Nous utilisons également différents services externes comme Google Webfonts, Google Maps, autres hébergeurs de vidéo. Depuis que ces FAI sont susceptibles de collecter des données personnelles comme votre adresse IP nous vous permettons de les bloquer ici. merci de prendre conscience que cela peut hautement réduire certaines fonctionnalités de notre site. Les changement seront appliqués après rechargement de la page.

Réglages des polices Google :

Réglages Google Map :

Réglages reCAPTCHA :

Intégrations de vidéo Vimeo et Youtube :

Autres cookies

Les cookies suivants sont également requis - Vous pouvez choisir d’autoriser leur utilisation :

Politique de Confidentialité

Vous pouvez lire plus de détails à propos des cookies et des paramètres de confidentialité sur notre Page Mentions Légales.

Mentions légales et politique de confidentialité
Accepter les cookiesRefuser les cookies