Exfilo
  • Accueil
  • Expertises
    • Conseil & Expertise en finances locales
    • L’équipe
    • Références
  • Formations
  • Pilot’Budget
  • Le Blog
  • Contact
  • Carrières
  • Menu Menu

Archive pour la catégorie : Analyse financière

Vous êtes ici : Accueil1 / Le Blog des finances locales2 / Analyse financière

Analyse financière en finances locales

Etablir un plan de trésorerie pour gagner en visibilité

Analyse financière

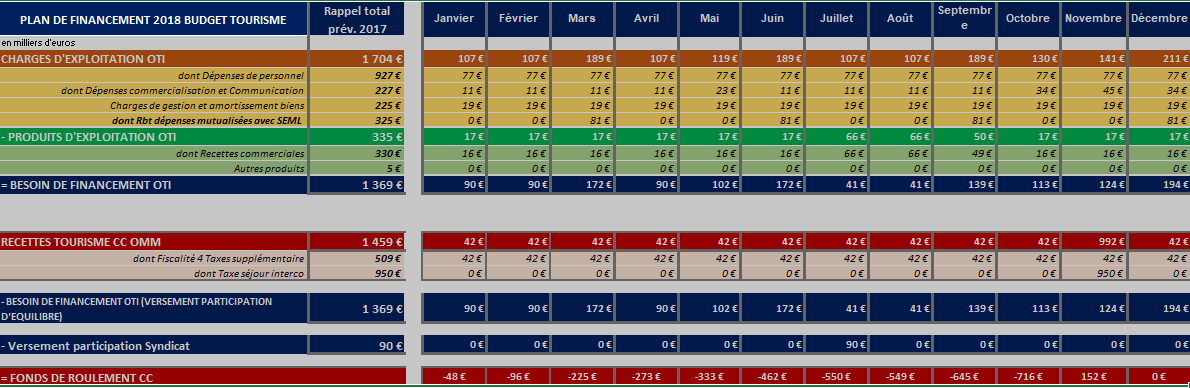
Une collectivité territoriale comme toute structure doit gérer des décalages entre le règlement de ses fournisseurs et salaires, et l’encaissement effectif de ses recettes et subventions/dotations versées par l’Etat. Si la mode de la trésorerie zéro est passée, l’intérêt d’établir un plan de trésorerie est pourtant proche puisqu’il s’agit d’optimiser l’utilisation des outils bancaires que sont l’emprunt et la ligne de trésorerie (ni trop tôt, ni trop tard pour en minimiser les frais).

Il s’agit donc pour la collectivité locale ou l’EPCI, d’établir un tableau des flux de recettes et de dépenses, à la semaine ou au mois : perception des douzièmes, des dotations, encaissement des loyers ou redevances, remboursement de TVA (FCTVA), subventions, versement des salaires, travaux d’investissements, versements de subventions, pour les postes les plus importants. Et de les inscrire dans votre tableau prévisionnel de trésorerie en tenant compte de la date de règlement ou d’encaissement par le comptable public, pour autant que faire se peut.

Ce travail nécessite préalablement d’être en capacité d’établir des projections de dépenses et de recettes, et notamment d’avoir mis en place un tableau de projection sur l’année des dépenses mandatées, notamment en investissement. En termes plus clairs, d’avoir établi une programmation pluriannuelle des investissements, permettant d’estimer les factures effectivement payées par exercice et non pas les montants inscrits au budget.

Votre plan de trésorerie vous permettra de déceler les risques et tensions sur votre trésorerie, et d’avoir une meilleure anticipation sur leur durée, c’est à dire de savoir à l’avance si et quand vous aurez besoin de mobiliser une ligne de trésorerie plutôt qu’un emprunt. Car le un manque d’anticipation peut conduire à un emprunt souscrit trop tôt, et donc à des frais financiers inutiles.

Cette projection de trésorerie est évidemment à recaler et retravailler très régulièrement, a minima sur un rythme mensuel ou bimestriel, ne serait-ce que pour valider les projections de dépenses, et recaler avec le réalisé du mois précédent. Et c’est dans ces temps plus tendus, où les délais de versements des subventions, FCTVA et dotation par l’Etat s’allongent, que l’intérêt du plan de trésorerie prend tout son sens.

Notre équipe de consultants experts est à votre disposition pour vous accompagner
Plan de trésorerie - EXFILO

synthèse d’un plan de trésorerie pour un OTI – EXFILO
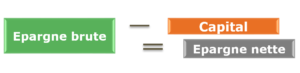
27 novembre 2018/par Cabinet EXFILO
https://www.exfilo.fr/wp-content/uploads/2018/11/plan-de-tresorerie.png 388 1190 Cabinet EXFILO https://www.exfilo.fr/wp-content/uploads/2015/07/exfilo_logo_web.png Cabinet EXFILO2018-11-27 09:00:132018-11-23 17:42:57Etablir un plan de trésorerie pour gagner en visibilité

Comment calculer et interpréter l’épargne nette ?

Analyse financière, Formations

L’épargne nette est un indicateur financier essentiel à la réalisation de toute projection financière. Comment le calculer et comment l’interpréter ? Une vidéo de Pierre-Olivier HOFER, Directeur associé

30 octobre 2018/par Pierre-Olivier HOFER
https://www.exfilo.fr/wp-content/uploads/2018/10/Video-epargne-nette-EXFILO.png 289 520 Pierre-Olivier HOFER https://www.exfilo.fr/wp-content/uploads/2015/07/exfilo_logo_web.png Pierre-Olivier HOFER2018-10-30 13:29:002018-10-17 13:35:19Comment calculer et interpréter l’épargne nette ?

La capacité de désendettement en vidéo

Analyse financière, Formations

Comment calculer la capacité de désendettement d’une collectivité ? Quelles analyses peut-on en tirer ? Une présentation de Pierre-Olivier, cabinet EXFILO

22 octobre 2018/par Pierre-Olivier HOFER
https://www.exfilo.fr/wp-content/uploads/2018/10/video-capacité-désendettement.png 407 732 Pierre-Olivier HOFER https://www.exfilo.fr/wp-content/uploads/2015/07/exfilo_logo_web.png Pierre-Olivier HOFER2018-10-22 12:20:122018-10-17 13:35:29La capacité de désendettement en vidéo

Contractualisation : un mode de calcul de la capacité d’autofinancement spécifique

Analyse financière

La réponse du Ministre de l’Action et des Comptes publics en date du 25/09/2018 à une réponse parlementaire du 12/12/2017 (lien), est l’occasion de rappeler les spécificités du calcul de la capacité d’autofinancement pour la contractualisation des collectivités avec l’Etat sur l’évolution de leurs dépenses.

En effet, parmi les objectifs figure l’amélioration du ratio de la capacité de désendettement. La capacité de désendettement (voir notre autre article) se calcule par le rapport entre l’encours de dette et la capacité d’autofinancement (CAF).

La capacité d’autofinancement s’entend habituellement de la différence entre les recettes réelles de fonctionnement et les dépenses réelles de fonctionnement, hors amortissements, hors produits de cessions (et écriture de sorties d’actifs), et hors travaux en régie.

Or le décret 2018-309 du 27/04/2018 qui détaille le mode de calcul de la capacité d’autofinancement ne conduit pas à déduire du calcul les travaux en régie. Pour mémoire, les travaux en régie sont des dépenses de fonctionnement (fluides, matériels, personnels,…) utilisés par la collectivité pour intervenir sur son propre patrimoine. En passant par un prestataire privé, la collectivité aurait pu les inscrire en investissement. L’écriture des travaux en régie revient à constater une recette (opération d’ordre) au compte 72, qui vient neutraliser les dépenses correspondantes, et constater une dépense en investissement au compte 21 ou 23 correspondant (opération d’ordre). Si les équilibres globaux ne sont pas modifiés par cette écriture, elle permet de ne pas faire peser sur l’équilibre de la section de fonctionnement, les travaux en régie. Et elle conduit donc à sortir les travaux en régie de la capacité d’autofinancement (en la majorant).

Par conséquent, le mode de calcul de la CAF est différent entre le calcul usuel, qui figure dans les rapports d’analyse financière et dans les ratios de comparaison, et celui utilisé pour la contractualisation, dans un sens défavorable aux collectivités.

Définitions issues du décret 2018-309 :

Encours de dette : « solde créditeur constaté dans les comptes d’emprunts et de dettes assimilées, à l’exception des intérêts courus et des primes de remboursement des obligations« 

Dépenses réelles de fonctionnement : « total des charges nettes de l’exercice entraînant des mouvements réels au sein de la section de fonctionnement des collectivités ou établissements concernés. Elles correspondent aux opérations budgétaires comptabilisées dans les comptes de classe 6, à l’exception des opérations d’ordre budgétaire, et excluent en totalité les valeurs comptables des immobilisations cédées, les différences (positives) transférées en investissement et les dotations aux amortissements et provisions. « 

19 octobre 2018/par Pierre-Olivier HOFER
https://www.exfilo.fr/wp-content/uploads/2017/10/Epargne-nette.png 254 1050 Pierre-Olivier HOFER https://www.exfilo.fr/wp-content/uploads/2015/07/exfilo_logo_web.png Pierre-Olivier HOFER2018-10-19 11:12:392018-10-16 12:19:57Contractualisation : un mode de calcul de la capacité d’autofinancement spécifique

Retenues sur Attributions de Compensation (A.C.) en investissement : quelles conséquences sur l’analyse financière ?

Analyse financière, Intercommunalité et RCT

De plus en plus de Collectivités envisagent désormais d’appliquer le dispositif dit « des A.C. en investissement » à l’occasion des transferts d’équipements communaux à l’intercommunalité. Neutre budgétairement, ce dispositif ne l’est pas tout à fait en matière d’analyse financière.

RAPPEL

Pour neutraliser budgétairement le transfert de charges communales vers le budget des Etablissements Publics de Coopération Intercommunale, le droit commun, pour les territoires en Fiscalité Professionnelle Unique, impose de réduire les attributions de compensation (A.C.) des communes concernées, du montant évalué par la C.L.E.C.T.

L’article 81 de la Loi de finances rectificative pour 2016 prévoit la possibilité pour le bloc communal d’imputer les Attributions de Compensation sur la section d’investissement. L’article 1609 nonies C- V1bis du Code Général des Impôts traduit cette disposition législative. Des précisions comptables ont été apportées plus récemment par l’arrêté du 18 décembre 2017, publié au JO le 21 décembre 2017, relatif à l’instruction budgétaire et comptable M14.

L’article 81 précise que la part de l’AC pouvant être affectée à la section d’investissement doit tenir compte uniquement du coût de renouvellement des équipements transférées évalué par la commission.

NEUTRALITE BUDGETAIRE

Dans le cadre de l’application du dispositif, les Communes voient leur A.C. diminuer du montant des charges transférées en fonctionnement uniquement. Le transfert des dépenses d’investissement, qui sont donc revues à la baisse, est compensé budgétairement par le versement d’une subvention équivalente à l’E.P.C.I. (chapitre 204).

En ce qui concerne les E.P.C.I., à la prise en charge des nouvelles dépenses de fonctionnement correspondra une diminution des A.C. versées aux Communes, tandis qu’en section d’investissement, les nouvelles dépenses seront compensées intégralement par l’inscription d’une subvention au Chapitre 13, versée par les Communes.

L’impact du transfert est ainsi neutralisé au sein de chacune des sections budgétaires de la Commune comme de l’E.P.C.I.

IMPACT SUR L’EPARGNE BRUTE

Si le dispositif est neutre budgétairement, il ne l’est pas en matière d’épargne brute dégagée par les budgets des Collectivités.

Ainsi, pour les Communes, la retenue sur A.C. de Droit Commun comptabilise à la fois les dépenses de fonctionnement et d’équipement. L’Attribution de Compensation perçue diminue plus fortement que les dépenses de fonctionnement. L’autofinancement dégagé par la section de fonctionnement se réduit. Cette réduction est ensuite « neutralisée » par la baisse équivalente du besoin de financement de la section d’investissement (baisse des dépenses).

Le dispositif alternatif de retenue sur A.C. en section d’investissement préserve l’épargne brute budgétaire de la Commune, puisque à la baisse de l’A.C. perçue correspond la baisse des dépenses de fonctionnement.


Pour les Intercommunalités, l’analyse est exactement inverse.

Dans le dispositif de Droit Commun, l’autofinancement de la Collectivité progresse. En effet, la diminution des A.C. reversées est plus importante que la seule progression des dépenses transférées. L’autofinancement dégagé par la section de fonctionnement de l’E.P.C.I. progresse. Cette progression permet ensuite de prendre en charge les nouvelles dépenses d’investissement.

Dans le dispositif alternatif des retenues sur A.C. en section d’investissement, l’E.P.C.I. ne bénéficie pas de cette mécanique, aux dépenses de fonctionnement nouvellement transférées correspondent la baisse des A.C. reversées, aux dépenses nouvelles d’investissement correspondent les subventions d’investissement versées par les Communes.


En conclusion, la vigilance est donc de mise pour les intercommunalités, qui devront avant d’envisager la mise en œuvre du dispositif, construire une prospective à moyen terme de leur politique de financement des investissements.

16 mai 2018/par Mathieu BLESS
https://www.exfilo.fr/wp-content/uploads/2017/10/Epargne-de-gestion.png 497 900 Mathieu BLESS https://www.exfilo.fr/wp-content/uploads/2015/07/exfilo_logo_web.png Mathieu BLESS2018-05-16 08:50:582018-05-02 09:04:21Retenues sur Attributions de Compensation (A.C.) en investissement : quelles conséquences sur l’analyse financière ?

Bilan de mi-mandat : diagnostic et prospective financière

Analyse financière

La mi-mandat est l’occasion de faire le point sur la situation financière de la collectivité ou l’établissement public, dans un objectif de préparation de la fin de mandature. La prospective financière est dès lors l’outil d’aide à la décision par excellence : la finalité de l’analyse prospective est de mettre en valeur les trajectoires financières possibles à horizon du mandat suivant (2028-2030), et les conclusions stratégiques à en tirer.

Mais comment se déroule une prospective financière ?

Elle se base sur un certain nombre d’hypothèses notamment en ce qui concerne le programme d’investissement, et l’évolution future des charges de fonctionnement, compte tenu des projets en cours ou à venir. Elle doit être établie sur le budget principal et les budgets annexes, pour en avoir une vision individuelle mais aussi bien apprécier leurs incidences sur le budget principal et en avoir une vision consolidée retraitée des flux croisés (attention tout de même à ne pas mélanger des budgets aux finalités différentes, c’est à dire à une consolidation budgets de zones / budget principal par exemple).

La prospective financière se réalise en trois phases :

  1. La réalisation de scénarios prospectifs,
  2. Le test de l’équilibre financier prospectif pour chacun des scénarios et les conditions de l’équilibre budgétaire et financier,
  3. L’analyse des résultats, les enseignements à en tirer, et la définition d’une stratégie financière.

1. La réalisation de scénarios prospectifs : hypothèses et contraintes

Un scénario prospectif se définit par les hypothèses et les contraintes qui sont posées.

Les hypothèses peuvent être de plusieurs ordres : évolution des bases d’imposition, réalisation ou non d’un équipement, évolution des charges de fonctionnement, évolution des taux d’intérêts,…

Suite à l’application des différentes hypothèses, la situation financière prospective évolue. Le cas échéant, il convient de « jouer » sur les différents leviers d’actions à la disposition de la collectivité pour rétablir l’équilibre financier prospectif, tout en respectant un certain nombre de contraintes. Les contraintes posées dans un scénario constituent un paramètre supplémentaire que celui-ci doit respecter. Elles peuvent être l’absence de recours à l’augmentation de la pression fiscale, la réalisation de certains équipements et donc un niveau d’investissement minimal, une évolution minimale des charges de personnel,…

2. Le test de l’équilibre financier prospectif

Une fois les hypothèses et les contraintes d’un scénario définies, se déroule alors le test de l’équilibre financier prospectif, qui permet d’observer les conséquences financières et budgétaires des hypothèses et des contraintes posées dans le scénario de base.

En fonction des résultats, les conditions du retour à l’équilibre seront définies et d’autres scénarios réalisés, en actionnant les différents leviers d’actions à disposition de la collectivité.

Les variables de pilotage, propres à chaque scénario, permettent de tester rapidement les conditions de retour à l’équilibre, en travaillant sur les grandes masses. Le cas échéant, les conditions du retour à l’équilibre ainsi définies, il faudra ensuite répartir entre les différentes opérations, comptes, etc… les réductions nécessaires ou décalages dans le temps.

3. L’analyse des résultats

Cette dernière phase est celle de la synthèse des tests réalisés, c’est à dire des conditions à respecter pour le maintien ou le rétablissement des équilibres financiers, qu’il s’agisse de capacité à investir, d’économies à réaliser ou d’actions sur le levier fiscal.

N’hésitez pas à nous contacter pour en savoir plus en cliquant ici, nous répondrons à toutes vos questions

3 janvier 2018/par Pierre-Olivier HOFER
https://www.exfilo.fr/wp-content/uploads/2015/07/exfilo_logo_web.png 0 0 Pierre-Olivier HOFER https://www.exfilo.fr/wp-content/uploads/2015/07/exfilo_logo_web.png Pierre-Olivier HOFER2018-01-03 08:45:032023-06-14 16:58:29Bilan de mi-mandat : diagnostic et prospective financière

Les principaux ratios d’analyse de la dette

Analyse financière

Plusieurs ratios permettent d’analyser la dette d’une collectivité. Cette analyse est importante et permet de mesurer le poids de la dette de la collectivité, à travers plusieurs indicateurs.


Encours de dette par habitant : indicateur permettant d’effectuer des comparaisons de l’encours de dette, avec d’autres collectivités, ou encore avec la moyenne de la strate démographique de la collectivité

Encours de dette par habitant = encours total de la dette / population INSEE


Encours total de la dette sur les produits de fonctionnement : ratio également appelé « ratio de surendettement », il permet de mesurer le poids de la dette par rapport à la richesse de la collectivité. C’est un ratio qui se mesure en pourcentage. Ce ratio peut être comparé avec des collectivités comparables et les moyennes dégagées de la strate.

Encours de dette sur les produits de fonctionnement = encours de la dette sur/ recettes de fonctionnement

Si ce ratio est supérieur à 100%, cela signifie que l’encours total de la dette représente plus d’une année de fonctionnement.


Encours total de la dette sur l’épargne brute : ratio également appelé capacité de désendettement, il mesure la capacité d’une collectivité à s’acquitter des charges de sa dette.

Ce ratio répond à la question suivante : En combien d’années d’exercices budgétaires la collectivité peut-elle rembourser la totalité du capital de sa dette en supposant qu’elle y consacre l’intégralité de son épargne brute ?

Le résultat est présenté en années et peut être comparé avec des collectivités comparables et/ou des moyennes de strate. Pour l’apprécier le plus fiablement possible, il faut analyser l’évolution de ce ratio.

Capacité de désendettement = encours total de la dette / épargne brute


Quels seuils de désendettement retenir ?

Le niveau d’endettement d’une collectivité est partiellement lié à la durée de vie des équipements financés en section d’investissement. Généralement, une collectivité cale la durée de ses emprunts sur la durée de vie de ses équipements. Une collectivité en phase d’investissement (et donc en phase d’endettement) aura tendance à avoir un ratio de capacité de désendettement se dégradant. Cela n’affectera pas sur le long terme la situation financière de la collectivité si elle ramène par la suite ce ratio à des niveaux convenables. C’est donc l’évolution de ce ratio qu’il faut regarder.

Par exemple, une collectivité ayant une capacité de désendettement de 9 ans parait en bonne situation, mais si l’année précédente sa capacité de désendettement était de 6 années, alors la situation est peut-être déjà critique. Cette dégradation est trop rapide et il sera probablement très difficile d’inverser la tendance. D’autre part, une commune qui se maintient depuis plusieurs années avec une capacité de désendettement de 11 années par exemple, n’est pas forcément en mauvaise situation financière.

Il est paradoxalement plus dangereux d’avoir une capacité de désendettement en progression, quand bien même on serait en dessous des seuils d’alerte, que d’avoir une capacité de désendettement élevée mais stabilisée.


8 novembre 2017/1 Commentaire/par Cabinet EXFILO
https://www.exfilo.fr/wp-content/uploads/2015/07/exfilo_logo_web.png 0 0 Cabinet EXFILO https://www.exfilo.fr/wp-content/uploads/2015/07/exfilo_logo_web.png Cabinet EXFILO2017-11-08 08:30:372017-11-06 08:26:07Les principaux ratios d’analyse de la dette

L’épargne nette

Analyse financière

L’épargne nette (ou CAF nette) correspond à la l’épargne brute déduction faite du remboursement en capital de la dette. Cet indicateur est essentiel : il correspond à l’autofinancement disponible pour le financement des investissements.

Calcul de l’épargne nette

Epargne nette = Epargne brute  – Remboursement en capital de l’annuité d’emprunt

L’épargne nette tient compte des amortissements en capital de la dette. C’est un indicateur qui permet de connaître les réserves qui sont disponibles pour pouvoir financer les dépenses d’équipement souhaitées par la collectivité.

Il est à noter que les principales ressources des investissements sont :

  • les subventions,
  • le FCTVA,
  • l’épargne nette,
  • le fonds de roulement,
  • les emprunts.

En cas d’épargne nette négative, un recours aux recettes propres d’investissement pour couvrir le remboursement du capital de la dette est possible. Les recettes propres d’investissement sont composées du FCTVA, de la taxe d’aménagement et des produits de cessions d’immobilisations principalement.

2 novembre 2017/par Cabinet EXFILO
https://www.exfilo.fr/wp-content/uploads/2017/10/Epargne-nette.png 254 1050 Cabinet EXFILO https://www.exfilo.fr/wp-content/uploads/2015/07/exfilo_logo_web.png Cabinet EXFILO2017-11-02 08:30:422017-12-07 12:36:27L’épargne nette

L’épargne de gestion

Analyse financière

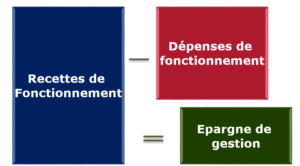
L’épargne de gestion (ou excédent brut de fonctionnement) est l’excédent des produits courants moins les charges courantes de fonctionnement hors opérations financières, exceptionnelles, d’amortissement et de provision – comptes 70 à 75 moins les comptes 60 à 65.

Calcul de l’épargne de gestion


Epargne de gestion = Recettes de fonctionnement (comptes 70 à 75) – Dépenses de fonctionnement  (comptes 60 à 65)                                   


L’épargne de gestion ne tient pas compte des charges financières. Ainsi, il peut être à un niveau convenable alors que l’épargne brute et l’épargne nette ne le sont pas du fait d’un niveau d’endettement important. L’endettement a un impact sur les charges financières – incidence sur l’épargne brute  – et le montant du remboursement en capital des emprunts – incidence sur l’épargne nette.

30 octobre 2017/par Cabinet EXFILO
https://www.exfilo.fr/wp-content/uploads/2017/10/Epargne-de-gestion.png 497 900 Cabinet EXFILO https://www.exfilo.fr/wp-content/uploads/2015/07/exfilo_logo_web.png Cabinet EXFILO2017-10-30 08:30:012017-10-24 08:41:12L’épargne de gestion

L’épargne brute

Analyse financière
Lire la suite
24 octobre 2017/par Cabinet EXFILO
https://www.exfilo.fr/wp-content/uploads/2017/10/Epargne-brute.png 299 927 Cabinet EXFILO https://www.exfilo.fr/wp-content/uploads/2015/07/exfilo_logo_web.png Cabinet EXFILO2017-10-24 09:00:202020-01-27 22:18:15L’épargne brute
Page 3 sur 512345

Pages

  • Conseil & Expertise en finances locales
  • Contactez-nous
  • Formations finances locales
  • Le Blog des finances locales
  • Les consultants experts des finances locales
  • Mentions légales et politique de confidentialité
  • Nos références
  • Notre équipe et nos moyens
  • Pilot’Budget
  • Recrutement consultant en finances locales

Catégories

  • Actualités
  • Actualités EXFILO
  • Analyse financière
  • Brèves
  • Collectivités locales
  • DGF et péréquation
  • Fiscalité
  • Formations
  • Intercommunalité et RCT
  • Lois de finances et politiques nationales
  • Questions-Réponses

Archive

  • octobre 2026
  • mars 2026
  • février 2026
  • janvier 2026
  • décembre 2025
  • octobre 2025
  • septembre 2025
  • juillet 2025
  • juin 2025
  • mai 2025
  • avril 2025
  • février 2025
  • janvier 2025
  • décembre 2024
  • octobre 2024
  • septembre 2024
  • juillet 2024
  • mai 2024
  • avril 2024
  • mars 2024
  • février 2024
  • janvier 2024
  • octobre 2023
  • juillet 2023
  • juin 2023
  • avril 2023
  • mars 2023
  • février 2023
  • janvier 2023
  • décembre 2022
  • novembre 2022
  • octobre 2022
  • septembre 2022
  • juillet 2022
  • juin 2022
  • mai 2022
  • avril 2022
  • février 2022
  • janvier 2022
  • décembre 2021
  • octobre 2021
  • mars 2021
  • février 2021
  • janvier 2021
  • novembre 2020
  • octobre 2020
  • septembre 2020
  • juin 2020
  • mai 2020
  • avril 2020
  • mars 2020
  • février 2020
  • janvier 2020
  • novembre 2019
  • octobre 2019
  • septembre 2019
  • juillet 2019
  • juin 2019
  • mai 2019
  • avril 2019
  • mars 2019
  • février 2019
  • janvier 2019
  • décembre 2018
  • novembre 2018
  • octobre 2018
  • septembre 2018
  • juillet 2018
  • juin 2018
  • mai 2018
  • avril 2018
  • mars 2018
  • février 2018
  • janvier 2018
  • décembre 2017
  • novembre 2017
  • octobre 2017
  • septembre 2017
  • juillet 2017
  • juin 2017
  • mai 2017
  • avril 2017
  • mars 2017
  • février 2017
  • janvier 2017
  • novembre 2016
  • octobre 2016
  • septembre 2016
  • août 2016
  • juillet 2016
  • juin 2016
  • avril 2016
  • mars 2016
  • février 2016
  • janvier 2016
  • décembre 2015
  • novembre 2015
  • octobre 2015
  • septembre 2015
  • août 2015
  • juin 2015
  • mai 2015
  • avril 2015
  • mars 2015
  • février 2015
  • janvier 2015
  • décembre 2014
  • novembre 2014
  • octobre 2014
  • septembre 2014
  • août 2014
  • juillet 2014
  • juin 2014
  • mai 2014
  • avril 2014
  • mars 2014
  • février 2014
  • janvier 2014
  • décembre 2013
  • novembre 2013
  • octobre 2013
  • septembre 2013
  • août 2013
  • juillet 2013
  • juin 2013
  • mai 2013
  • avril 2013
  • mars 2013
  • février 2013
  • janvier 2013
  • décembre 2012
  • novembre 2012
  • octobre 2012
  • septembre 2012
  • août 2012
  • juillet 2012
  • juin 2012
  • mai 2012
  • avril 2012
  • mars 2012
  • février 2012
  • janvier 2012
  • décembre 2011
  • novembre 2011
  • octobre 2011
  • septembre 2011
  • juillet 2011
  • juin 2011
  • mai 2011
  • avril 2011
  • mars 2011
  • février 2011

EXFILO SUR LE NET

Suivez-nous sur les différents réseaux !


Informations

Exfilo Paris
19 Avenue d'Italie, 75013 Paris
01.83.62.86.35

Exfilo Toulouse
45 chemin de Nicol
31200 Toulouse
05.34.30.70.45

En direct du blog

  • Expertise finances locales - EXFILO
    CPEB 2027 simulation du montant du prélèvement communes et EPCI9 octobre 2026 - 14 h 53 min
  • reduction des dotations - EXFILO
    #PLF2027 : Contribution progressive à l’effort budgétaire CPEB9 octobre 2026 - 13 h 48 min
  • TVA - EXFILO
    PLF 2027 : Réduction du taux de remboursement du FCTVA9 octobre 2026 - 13 h 40 min

Contact

Exfilo Paris : 19 Avenue d’Italie, 75013 Paris / 01.83.62.86.35

Exfilo Toulouse : 45 chemin de Nicol, 31200 Toulouse / 05.34.30.70.45

contact@exfilo.fr

© Copyright Exfilo - Tous droits réservés
  • Lien vers X
  • Lien vers LinkedIn
  • Lien vers Facebook
  • Accueil
  • Mentions légales
  • Contact
  • Carrières
Faire défiler vers le haut Faire défiler vers le haut Faire défiler vers le haut

Ce site utilise des cookies afin d'améliorer votre visite. En naviguant sur ce site, vous acceptez l'utilisation de nos cookies.

OKEn savoir plus

Cookies et paramètres de confidentialité


Comment nous utilisons les cookies

Nous pouvons demander que les cookies soient mis en place sur votre appareil. Nous utilisons des cookies pour nous faire savoir quand vous visitez nos sites Web, comment vous interagissez avec nous, pour enrichir votre expérience utilisateur, et pour personnaliser votre relation avec notre site Web.

Cliquez sur les différentes rubriques de la catégorie pour en savoir plus. Vous pouvez également modifier certaines de vos préférences. Notez que le blocage de certains types de cookies peut avoir une incidence sur votre expérience sur nos sites Web et les services que nous sommes en mesure d’offrir.

Cookies Web Essentiels

Ces cookies sont strictement nécessaires pour vous délivrer les services disponibles sur notre site et pour utiliser certaines de ses fonctionnalités.

Du fait que ces cookies sont absolument nécessaires au bon rendu du site, les refuser aura un impact sur la façon dont il fonctionne. Vous pouvez toujours bloquer ou effacer les cookies via les options de votre navigateur et forcer leur blocage sur ce site. Mais le message vous demandant de les accepter/refuser reviendra à chaque nouvelle visite sur notre site.

Nous respectons votre choix de refuser les cookies mais pour éviter de vous le demander à chaque page laissez nous en utiliser un pour mémoriser ce choix. Vous êtes libre de revenir sur ce choix quand vous voulez et le modifier pour améliorer votre expérience de navigation. Si vous refusez les cookies nous retirerons tous ceux issus de ce domaine.

Nous vous fournissons une liste de cookies déposés sur votre ordinateur via notre domaine, vous pouvez ainsi voir ce qui y est stocké. Pour des raisons de sécurité nous ne pouvons montrer ou afficher les cookies externes d’autres domaines. Ceux-ci sont accessibles via les options de votre navigateur.

Cookies Google Analytics

Ces cookies collectent des informations de manière compilée pour nous aider à comprendre comment notre site est utilisé et combien son performantes nos actions marketing, ou pour nous aider à personnaliser notre site afin d’améliorer votre expérience de navigation.

Si vous ne souhaitez pas que votre visite soit pistée sur notre site vous pouvez bloquer ce pistage dans votre navigateur ici :

Autres services externes

Nous utilisons également différents services externes comme Google Webfonts, Google Maps, autres hébergeurs de vidéo. Depuis que ces FAI sont susceptibles de collecter des données personnelles comme votre adresse IP nous vous permettons de les bloquer ici. merci de prendre conscience que cela peut hautement réduire certaines fonctionnalités de notre site. Les changement seront appliqués après rechargement de la page.

Réglages des polices Google :

Réglages Google Map :

Réglages reCAPTCHA :

Intégrations de vidéo Vimeo et Youtube :

Autres cookies

Les cookies suivants sont également requis - Vous pouvez choisir d’autoriser leur utilisation :

Politique de Confidentialité

Vous pouvez lire plus de détails à propos des cookies et des paramètres de confidentialité sur notre Page Mentions Légales.

Mentions légales et politique de confidentialité
Accepter les cookiesRefuser les cookies